
Sürdürülebilirliğin Distopyasına Karşı Bir Muhasebe Şövalyesi…
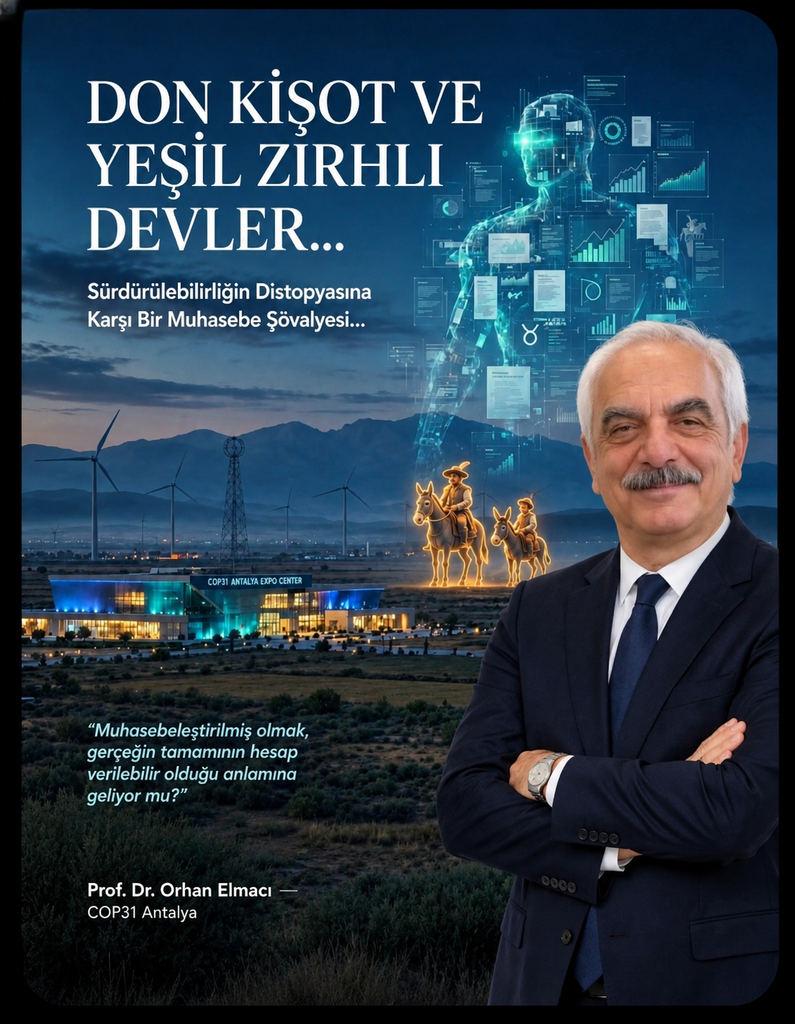
Prof. Dr. Orhan Elmacı — COP31 Antalya
“Muhasebeleştirilmiş olmak, gerçeğin tamamının hesap verilebilir olduğu anlamına geliyor mu…?”
COP31’e herkes dünyayı kurtarmaya gelmişti; oysa birçoğu gezegeni kurtarmaktan önce, dünya yanarken onunla bir hatıra fotoğrafı çektirme derdindeydi. Karbon ayak izini sıfırlama masalları için kıtalar aşan, yoksulluğu ve sürdürülebilirliği en pahalı otel süitlerinde pazarlayan, iklimden çok kendi PR yansımalarına âşık bu “çözmeden çözenler” korosuna sormak gerek: Madem her şey bu kadar çözüldü, neden hâlâ her panelde aynı bayat sorun, her karede aynı sahte tebessüm ve her dosyada aynı devasa boşluk var?
BİRİNCİ BÖLÜM
KARARSIZ RÜZGÂR TÜRBİNİ VE İLK DEVİN GÖLGESİ
Antalya ovasına baktığınızda, bir yanda Toroslar dimdik durur, bir yanda Akdeniz nefes alır. Portakal bahçelerinin kokusu, seraların naylonu, Aspendos’un taşları, Konyaaltı’nın çakılları… Hepsi aynı ovada yan yana.
Antalya’nın doğusunda, Aksu’nun sıcak ovasında, Toroslar’ın eteğinde, rüzgârın insanla konuşur gibi değil, insana emir verir gibi estiği bir yer vardı. Öyle bir yer ki, orada duran insan kendini birdenbire hem çok küçük hem de çok sorumlu hissederdi.
Henüz tamamlanmamış bir rüzgâr enerji santralinin kuleleri gökyüzüne doğru yükseliyordu. Kanatları henüz takılmamıştı. Bu yüzden kuleler, uzaktan bakıldığında rüzgâr türbininden çok, gökyüzüne saplanmış dev mızraklara benziyordu. Sanki gök, yeryüzüne bir hesap sormak için aşağı eğilmiş; fakat cevabı bulamayınca olduğu yerde kalmıştı.
Bu meydana, hayali bir akademisyenin gözüyle bakmak gerek.
Yükseköğretimin fırtınalı sularında yıllarca yol almış, dalgaların gemisini devirmesine izin vermemiş, önüne çekilen her sete, konulan her engele, çıkarılan her zorluğa rağmen dümenini bırakmamış bir akademisyen.
Fırtına dinmedi, deniz durulmadı, ama o, gemisini yine de sağ salim limana yanaştırdı.
Üstelik deniz, sadece fırtınadan ibaret değildi. Suların altında, kayaların arasına gizlenmiş, pusuda bekleyen müren balıkları da vardı. Karanlıkta sinsice yaklaşan, geminin altına sızmaya çalışan, dümeni ısırmaya kalkan mürenler. O, onlarla da mücadele etti. Ne korkup geri döndü, ne de onların seviyesine inip çamura battı. Yoluna devam etti.
Ama hikâye burada bitmedi. Çünkü o, limana yanaşıp demir atıp dinlenenlerden değildi. Bilimden kopmadan, kalemini bırakmadan, hâlâ araştırmalarına devam edenlerdendi. Limanı bir varış değil, bir nefeslenme yeri bilenlerdendi. Yelkenini yeniden açıp, yine hakikatin peşine düşenlerdendi.
Elinde mızrak değil kalem olan, kalkanı değil defteri olan, zırhı değil hesabı olan bir akademisyen.
Don Kişot, Rocinante’nin sırtında durmuş, kuleleri uzun uzun seyrediyordu.
Artık genç değildi. Saçları grileşmiş, omuzları biraz çökmüş, fakat gözleri tuhaf biçimde keskinleşmişti. İnsan bazı şeyleri gençken görmez, yaşlandıkça görür. Hele muhasebenin dipnotlarında yıllarca dolaşmışsa, rakamların ne söylediğinden çok, neyi söylemediğini merak etmeye başlar.
Don Kişot da böyle olmuştu. Yıllarca TFRS/TMS çerçevesinde finansal raporlamanın, bir yanda da Vergi Usul Kanunu’na dayalı Tek Düzen Muhasebe Sistemi’nin koridorlarında yürümüş, değerleme raporlarının içinde gerçeğin peşine düşmüş eski bir değerleme uzmanıydı. Bir gün dünyanın bilançosuna baktığında tuhaf bir şey fark etmişti:
Bilançolar doluydu. Ama dünya boşalıyordu.
İşte o gün kitaplarını kapatmış ve yola çıkmıştı. Yanında sadık yaveri Sancho Panza vardı. Sancho teoriden çok tencerenin ne zaman kaynadığını bilen bir adamdı; biraz kuşkucu, biraz korkak, fakat şaşırtıcı derecede sağduyuluydu. Rocinante ise eskisi kadar hızlı değildi ama hâlâ yürüyordu.
Don Kişot’un aklında Dulcinea vardı. Bu kez Dulcinea somut bir kadın değildi; herkes için erişilebilir, temiz, adil ve hesap verebilir enerji idealinin adıydı. Ve o ideal, artık bir aşk hikâyesinden çok daha zor bir meseleydi. Çünkü temiz enerji üretmek başka şeydi, onun üretiminden doğan bütün maliyetleri görmek başka.
COP31 Antalya’da sürüyordu. Birleşmiş Milletler İklim Değişikliği Çerçeve Sözleşmesi’nin 31. Taraflar Konferansı, 9–20 Kasım 2026 tarihleri arasında Antalya EXPO Center’da gerçekleştiriliyordu. Resmî müzakereler akredite katılımcılara açık Mavi Bölge’de, kamuya açık etkinlikler ise Yeşil Bölge’de yürütülüyordu; 11–12 Kasım’da Antalya Liderler Zirvesi de düzenlenmişti. Dünya liderleri, müzakereciler, şirketler, sivil toplum kuruluşları ve bilim insanları Antalya’da buluşmuştu.
Herkes iklimden söz ediyordu. Don Kişot ise başka bir şey düşünüyordu:
“Peki kim hesap verecek?”
Çünkü ona göre asıl savaş sahnede değil, dipnotlardaydı.
Bir sabah santralin şantiye ofisinde bir rapor buldu. Başlığı şöyleydi: “Sürdürülebilir Değer Yaratımı ve ESG Performansı.”
Rapor kusursuzdu. Grafikler rengârenkti. ESG skorları yüksekti. Net sıfır hedefleri, yeşil finansman, karbon kredileri, temiz enerji ve elbette bol miktarda “pozitif etki” vardı. Don Kişot raporu kapatmadı, dipnotlara gitti. Raporun içinde TFRS/TMS çerçevesinde gerçeğe uygun değerle ölçülen varlıklar ile VUK’a dayalı Tek Düzen Muhasebe Sistemi kapsamında, Tek Düzen Hesap Planı’na göre tutulan kayıtlar arasındaki farklılıklar görünüyordu. Aynı ekonomik olay, iki farklı amaç için iki farklı yüzle beliriyordu: Biri yatırımcıya karar bilgisi sunmak için, diğeri vergi matrahını tespit etmek için.
Don Kişot kaşlarını çattı.
— Sancho.
— Buyurun efendim.
— Burada bir şey eksik.
— Ne?
Don Kişot raporu gösterdi.
— Dünya.
Sancho etrafa baktı.
— Dünya burada değil mi?
— Hayır.
— Nerede?
Don Kişot parmağını bilançonun üzerine koydu.
— Bilançoda yok. Varlık var, borç var, öz kaynak var, gelir var, gider var, karbon kredisi var, ESG skoru var. Ama doğanın taşıma kapasitesi yok. Toprağın yorgunluğu yok. Biyosferin kaybı yok. Suyun tükenme riski yok. Gelecek kuşakların hakkı yok.
Sancho iç çekti.
— Yani efendim, şirketin bilançosu dolu ama dünyanın bilançosu eksik.
Don Kişot başını salladı.
— İşte ilk dev burada.
Uzakta kanatsız rüzgâr türbini kuleleri rüzgârla hafifçe sallandı. Don Kişot gülümsedi.
— Rüzgâr türbinleri henüz dönmüyor Sancho. Ama raporlar çoktan dönmeye başlamış.
İKİNCİ BÖLÜM
YEŞİL ZIRHLI DEVİN İLK HAMLESİ
Şantiye ofisinin kapısı ağır bir gıcırtıyla açıldı. İçeri koyu lacivert takım elbiseli bir adam girdi. Elinde ince, deri kaplı bir dosya vardı. Kartvizitinde uzun bir unvan dizisi bulunuyordu:
Sürdürülebilirlik ve Kurumsal İletişim Direktörü
GRI – ISSB – Net Sıfır Taahhütleri Koordinatörü
Sancho, Don Kişot’un arkasından fısıldadı:
— Efendim… Devin zırhı yeşil.
Adam gülümsedi.
— Don Kişot Bey. Raporumuzu incelediğinizi duyduk.
Don Kişot dosyayı aldı.
— İnceledim.
— Beğendiniz mi?
— Hayır.
Adamın gülümsemesi milim kadar değişti.
— Neden?
Don Kişot dosyayı açtı.
— Gerçeğe uygun değer hesaplamışsınız, güzel. Fakat değerleme varsayımlarınızın hangi koşullarda değişeceğini yeterince görünür kılmamışsınız. Karbon kredilerini de çok erken bir başarı hikâyesine dönüştürmüşsünüz.
Adam sakinliğini korudu.
— Bunlar teknik ayrıntılar.
Don Kişot başını kaldırdı.
— Gerçek çoğu zaman teknik ayrıntılarda saklanır.
Adam bu kez daha ciddi konuştu:
— COP31’de bu projeyi dünyaya göstereceğiz. Türkiye’nin temiz enerji dönüşümünün örneklerinden biri olacak.
Don Kişot pencereye baktı. Uzakta EXPO’nun ışıkları Aksu ovasının üzerinde yanıp sönüyordu.
— Temiz enerji güzel şeydir. Ama temiz enerji ile temiz muhasebe aynı şey değildir. Bir proje yenilenebilir enerji üretebilir; bu, onun bütün çevresel ve toplumsal etkilerinin otomatik olarak ortadan kalktığı anlamına gelmez.
Adam dosyayı kapattı.
— Siz hâlâ eski dünyadasınız.
Don Kişot gülümsedi.
— Olabilir. Fakat eski dünyanın güzel bir alışkanlığı vardı: Hesap sormak.
Adamın yüzündeki gülümseme kayboldu ve kapıya doğru yöneldi. Don Kişot arkasından seslendi:
— Orada raporlarınızı da getirin. Çünkü ben sloganlardan çok dipnotlarla ilgilenirim.
Kapı kapandı. Sancho derin bir nefes aldı.
— Efendim, bu adam tehlikeli.
— Hayır Sancho. Tehlikeli olan adam değil; adamın temsil ettiği dil.
ÜÇÜNCÜ BÖLÜM
YEŞİL ZIRHIN PARÇALARI VE PERDENİN ARKASI
O gece Don Kişot, adamın dosyasını tekrar açtı. Bu kez raporu bir bütün olarak değil, bir zırh gibi inceledi. Göğüslükte ESG vardı. Kalkanda Net Zero. Kılıçta Carbon Credit. Miğferde Corporate Communication. Ve zırhın tamamında, birbirinden parlak kelimeler: Sürdürülebilir Değer, Pozitif Etki, Yeşil Dönüşüm, İklim Liderliği, Sorumlu Finans.
Sancho şaşkınlıkla baktı.
— Efendim, bunların hepsi kötü mü?
— Hayır.
— O zaman neden korkuyorsunuz?
— Kelimelerden değil Sancho; kelimelerin gerçeğin yerine geçirilmesinden.
Don Kişot zırhın çatlaklarını aramaya başladı. Çünkü parlak zırhın asıl marifeti ışığı yansıtması değil, içindekini görünmez kılmasıydı. Bir şirketin sürdürülebilirlik hedefi açıklaması, net sıfır taahhüdünde bulunması ya da yeşil finansman sağlaması tek başına kötü değildi. Sorun; taahhüt ile gerçekleşme arasındaki mesafede, ölçüm ile gerçek arasındaki farkta, rapor ile ekonomik faaliyet arasındaki boşluktaydı.
Sancho yavaşça sordu:
— Yani efendim, zırhın kendisi sorun değil. Sorun, zırhın arkasına saklanmak.
— Aynen öyle Sancho. Ve bu perdenin arkasında dört şey dönüyor. Dinle.
Don Kişot saymaya başladı:
— Birincisi, yeni birikim alanı: Fosil büyüme gezegensel sınırlara çarptı, enerji ve sanayi yeniden kuruluyor. Bu, sermaye için tehdit değil, önümüzdeki on yılların en bereketli yatırım ve ihale sofrası. Değişen şey doğaya bakış değil; kârın ve sermaye birikiminin yönü.
— İkincisi, dışsallıkların finansallaşması: Bilançolarda görünmeyen karbon salımı ve ekolojik yıkım, karbon piyasaları ve yeşil tahvillerle alınıp satılan finansal varlıklara dönüştürülüyor. Yıkım, ürüne dönüşüyor.
— Üçüncüsü, standartların paradoksu: ISSB ve TSRS finansal önemlilikle sınırlı kalırken, çifte önemlilik ESRS’in alanı. Doğa yalnızca nakit akışına yarattığı risk kadar kayda giriyor. ESG notları da yıkımı durduran bir fren yerine, ucuz finansmana açılan bir yeşil pasaporta dönüşüyor.
— Dördüncüsü, rıza üretimi: Mülkiyet ilişkilerine ve kârın kime aktığına dokunmadan, yalnızca enerji kaynağını değiştirmek. Toplumsal itirazı, gönüllü rızaya çevirmek. Tıpkı Gramsci’nin hegemonya dediği gibi.
Sancho başını kaşıdı.
— Yani efendim, doğayı bozanlar mı onaracak?
Don Kişot gülümsedi.
— İşte asıl soru bu Sancho. Bazıları hâlâ “raporları yeşile badanalamalı mı, badanalamamalı mı?” diye tartışıyor. Oysa çatlayan duvarın badanayla ayakta kalabileceği zaten şüpheli.
DÖRDÜNCÜ BÖLÜM
IFRS S1, S2 VE SİSİN KILIÇLARI — SOKAK LAMBASININ ALTINDA MUHASEBE
Gece yarısını geçmişti. Don Kişot masanın üzerine üç belgeyi yan yana koydu: TFRS/TMS çerçevesinde hazırlanmış finansal tablolar, VUK’a dayalı Tek Düzen Muhasebe Sistemi kapsamında Tek Düzen Hesap Planı’na göre tutulmuş kayıtlar ve sürdürülebilirlik raporu. En üstte ise IFRS Vakfı’nın iki temel düzenlemesi duruyordu: IFRS S1 ve IFRS S2.
Sancho gözlerini ovuşturdu.
— Efendim, bunlar da mı dev?
— Hayır Sancho. Bunlar kılıç. Doğru kullanılırsa şeffaflığın, yanlış kullanılırsa sisin kılıcı.
IFRS S1, işletmenin sürdürülebilirlikle ilgili risk ve fırsatları hakkında yatırımcıların kararları açısından önemli bilgilerin açıklanmasına yönelik genel gereklilikleri ortaya koyuyordu. IFRS S2 ise iklimle ilgili risk ve fırsatlara odaklanıyordu. Her iki standart da yönetişim, strateji, risk yönetimi ile metrikler ve hedefler ekseninde açıklama istiyor ve açıklamaları önemlilik yargısına tabi tutuyordu.
Don Kişot raporu çevirdi.
— Buradaki sorun standartların varlığı değil Sancho; önemlilik yargısının nasıl uygulandığı. Şirket hangi bilgiyi önemli buluyor? Hangi riski önceliklendiriyor? Hangi varsayımları kullanıyor ve hangi bilgiyi dışarıda bırakıyor?
Sancho başını salladı.
— Yani mesele yalnızca neyin ölçüldüğü değil, neyin ölçülmediği de mesele.
Don Kişot ciddileşti.
— Hiçbir standart şirketin yerine karar vermez, kötü veriyi iyi veriye dönüştürmez ve eksik bir varsayımı gerçek hâline getirmez. Standartlar birer sihirli değnek değildir; çerçeve ile gerçek arasında her zaman bir insan yargısı vardır.
Sancho masadaki belgelere baktı.
— Efendim, ben şunu anladım: VUK vergi için kayıt tutar, Tek Düzen Hesap Planı o kayıtların nereye yazılacağını söyler, TFRS/TMS ise yatırımcıya gerçeği anlatmaya çalışır. Üçü aynı şey değil.
Don Kişot gülümsedi.
— İşte şimdi muhasebeci gibi konuştun Sancho. Tek Düzen Hesap Planı bir standart değil, bir plandır. Vergi Usul Kanunu bir raporlama çerçevesi değil, bir kanundur. TFRS/TMS ise bambaşka bir amaç taşır. Bunları aynı düzlemde sunarsan, gerçeği değil, karışıklığı raporlamış olursun.
Don Kişot, bir süre sustu, sonra eski bir hikâye anlattı:
— Bir adam gece sokak lambasının altında anahtarını arar. Nerede düşürdüğünü soranlara, “Orası karanlık; burada ışık var,” der.
— 1494’te Fra Luca Pacioli’nin Summa de Arithmetica adlı eseri yayımlandı. Eser, çift taraflı kayıt yönteminin sistematik anlatımında dönüm noktası oldu. Ancak Pacioli bu yöntemi yoktan var etmedi. 1299–1300 tarihli Giovanni Farolfi & Co. kayıtları erken çift taraflı kayıt örneklerindendir. Benedetto Cotrugli yöntemi 1458’de yazdı; eseri 1573’te basıldı. Marino de Raphaeli’nin 1475 tarihli La Riegola de Libro’su da Pacioli öncesi muhasebe yazınının önemli örneklerindendir.
— Mesele bir “ilk kimdi?” yarışı değil Sancho. Farolfi kayıt tuttu. Cotrugli ve Raphaeli yazdı. Pacioli ise uygulamayı sistematikleştirip basılı bilgi yoluyla geniş çevrelere taşıdı. Tarih, bilgiyi üreten kadar dolaşıma sokanı da hatırlar.
— Bugün lamba kârı, büyümeyi ve kısa vadeli göstergeleri aydınlatıyor. Karanlıkta karbonun, doğal kaynakların, görünmeyen emeğin ve gelecek kuşaklara devredilen riskin maliyeti kalıyor.
— Bazen sorun karanlık değil Sancho, ışığın yönüdür.
Sonra masadaki iki çerçeveyi gösterdi:
— Bugün küresel raporlama çerçevesi de derin bir çelişki barındırıyor. GRI çifte önemlilikle şirketin doğaya etkisini merkeze alsa da, yaptırımsız, esnek ve seçici raporlamaya açık yapısıyla zayıf kalıyor. IFRS / ISSB ise odağına sadece yatırımcıyı koyarak iklim krizini ekolojik bir yıkım değil; yalnızca şirketin nakit akışını tehdit eden tekçil bir finansal risk/fırsat parametresine indirgiyor.
— O yüzden soru şu: Önemli olanı mı ölçüyoruz, yoksa ölçülmesi kolay olanı mı?
Sancho, defterine bir üçgen çizdi. Don Kişot ona baktı:
— Ben buna Baloncuk Üçgeni diyorum Sancho: Sermaye yoğunlaşması → Demokratik ve düzenleyici denetimin zayıflama riski → Ekolojik sınırların aşılması. Bu kaçınılmaz bir yasa değil, kurumların ve toplumsal denetimin değiştirebileceği bir risk zinciridir.
BEŞİNCİ BÖLÜM
SCOPE 3’ÜN LABİRENTİ
Sabaha karşı Don Kişot raporun en karanlık bölümüne ulaştı: Scope 3.
Sancho esnedi.
— Bir, iki derken üç çıktı.
— Üç, asıl hikâyenin başladığı yer olabilir.
Scope 1 doğrudan emisyonları, Scope 2 satın alınan enerjiyle ilişkili emisyonları, Scope 3 ise tedarikçilerden taşımaya, satın alınan mal ve hizmetlerden satılan ürünlerin kullanımına kadar işletmenin değer zinciri boyunca ortaya çıkan tüm dolaylı emisyonları kapsıyordu.
Don Kişot raporu gösterdi. Şirket, Scope 3 hesaplamalarında harcama bazlı yöntemlerden yararlanmıştı.
Sancho hemen atıldı:
— O zaman yakaladık!
— Hayır, harcama bazlı yöntem tek başına yasak değil. Sera Gazı Protokolü de Scope 3 kategorileri için farklı hesaplama yöntemleri öngörüyor; harcama bazlı yöntem bunlardan biri. Ancak faaliyet veya tedarikçi verisine dayalı daha özgül yöntemler ayrıntılı sonuçlar sağlarken, harcama bazlı yaklaşımlar veri özgüllüğü ve kalitesi bakımından çok farklı tablolar ortaya çıkarabiliyor.
Sancho düşündü.
— O zaman sorun yöntemin adı değil; yöntemin neden seçildiği ve ölçülen gerçeğin kalitesini nasıl etkilediği.
Don Kişot rapora eğildi. Kategori 1, Kategori 4, Kategori 9, Kategori 11, Kategori 15… Bazıları eksik, bazıları belirsiz, bazıları tahminlerle doldurulmuştu.
— Scope 3’ün en tehlikeli tarafı görünmeyen emisyonların varlığı değil Sancho; görünmeyen emisyonların görünürmüş gibi raporlanabilmesi. Bir şirket yöntemini ve emisyon faktörlerini açıklayabilir. Fakat asıl soru şudur: Bu hesaplama, ekonomik faaliyetin gerçek emisyon profilini ne ölçüde temsil ediyor? İşte hesap verebilirlik burada başlıyor.
Sancho denize baktı.
— Yani denizin hesabını tutmak gibi efendim. Suyu kirleten “benim borum değil” derse, okyanus da bir gün hesabı sorar. Su halkı bunu bilir.
Don Kişot gülümsedi.
— Aynen öyle Sancho.
ALTINCI BÖLÜM
FOTOĞRAF ÇEKEN KAFİLE VE SPONSOR PANOLARI
Antalya’nın göz kamaştıran sonbahar güneşinde, otel lobilerinin mermer koridorlarında kurulan COP31’in sponsorluk panolarına bakınca insan bir an duruyor…
Vitrin söylemi sanki şunu diyor: “İklim krizi ufak bir arızadır; aynı ekonomik sistemle onarırız.”
Oysa metabolik yarılma tam da bu düzenin ta kendisi: Sermaye birikimi, insanla doğa arasındaki madde döngüsünü kökünden koparması…
Sahne ışıklarının sponsor holdingleri aydınlattığı; doğanın ise gölgede kaldığı, acı ve o kadar da trajikomik bir zirve…
COP31’in koridorları kalabalıktı. Müzakereciler koşuyor, gazeteciler konuşuyor, aktivistler pankart taşıyor, bilim insanları sunumlarına hazırlanıyordu.
Ve bir de kafile vardı. Boyunlarında kartlar, ellerinde program kitapçıkları, telefonları hazır; yüzlerinde ise küresel iklim sorununu çözmüş insanların o kendinden emin tebessümü…
Sancho bir süre onları izledi.
— Efendim, bunlar ne yapıyor?
Don Kişot kalabalığa baktı. Biri COP31 logosunun önünde fotoğraf çektiriyor, bir başkası “Sürdürülebilirlik” panosunun önünde duruyor, bir diğeri “Climate Finance” kürsüsünün yanında gülümsüyordu.
— Çünkü bazıları iklim sorununu çözmeye değil, iklim sorunuyla aynı kareye girmeye gelmiş olabilir.
— Peki ne öneriyorlar?
Don Kişot dosyasını açtı.
— Henüz çözümü göremedim. Paneller çok, sunumlar daha çok, fotoğraflar zaten bol. Ama hesap? İşte onu arıyoruz.
Sancho, kafileyi izlerken mırıldandı:
— “Bir ellerinde cımbız, bir ellerinde ayna; umurlarında mı dünya?”
Don Kişot başını salladı.
— COP31’e herkes dünyayı kurtarmaya gelmişti; oysa birçoğu, itibardan hiç ödün vermeden, göz kamaştıran neon ışıkları altında PR yansımalarını çoğaltıp, dünya yanarken onunla bir hatıra fotoğrafı çektirme derdindeydi.
Sancho devam etti:
— Karbon ayak izini sıfırlama masalları uğruna gökyüzünü yakıtla kirletip kıtalar aşan; yoksulluğu ve ekolojik yıkımı en pahalı otel süitlerinde pazarlayan biz “çözmeden çözenler” korosuna sormak gerek…
Don Kişot sesini yükseltti:
— Madem her şey bu kadar yolunda, neden hâlâ her panelde dillere pelesenk olan aynı süslü laflar — “sürdürülebilir kalkınma”, “döngüsel ekonomi”, “net sıfır”, “yeşil dönüşüm”, “entegre raporlama”, “çifte önemlilik”, “ESG uyumu”, “yeşil finansman” — her karede aynı sahte tebessüm ve her dosyada aynı devasa boşluk var?
Bir sessizlik oldu. Sonra Don Kişot, o meşhur cümleyi söyledi:
— Belki de en büyük başarımızı çoktan elde ettik: Dünyanın sorunlarını çözmeden, çözüyor gibi görünmeyi.
— Çünkü bazen mesele gezegeni kurtarmak değil; dünya yanarken doğru ışığı bulup fotoğraf karesine girmektir.
Sancho, bir söyleşiyi hatırladı:
— Efendim, geçenlerde bir söyleşi okudum. Güvercinlerin tarihsel serüveninden başladık; geçmişin yağmurlarını hatırladık, geleceğin yağmurlarından endişelendik. Edward Burtynsky’nin fotoğraflarında yıkımın estetiğine hayran kaldık. Sanatla duygulandık, umutla teselli bulduk ve nihayet 200 ülkenin buluşacağı büyük iklim şölenine vardık… Bir tek hesabı soran yoktu!
Don Kişot gülümsedi:
— Anlaşılan doğayı kurtarmak için önce onu güzel anlatmak, sonra birkaç kuş gözlemlemek, ardından umut aşılamak ve mümkünse bir zirve fotoğrafı çektirmek yetiyor!
— Küçük bir sorun var Sancho… Güvercinlerin romantik hikâyesi biyoçeşitlilik politikası değil. Yağmur üzerine şiirsel bir söylem, iklim adaptasyon planı hiç değil. Ama olsun! Kelimelerimiz var. Üstelik hepsi sürdürülebilir…
— Biraz bilim, biraz sanat, biraz güvercin, biraz yağmur, biraz umut, bolca kavram… Karıştır, sun, alkışla!
— Doğa ornitorenk yaratabilir; ama insan, her şeyi açıklıyormuş gibi görünen bir kavramlar ornitorenki de yaratabiliyor. Bilimsel görünüyor ama ya ölçülmek? Sürdürülebilirlikten söz ediyor ama maliyetler? Dirençlilik öneriyor ama kimin neye karşı direnci? Adaptasyon çağrısı yapıyor ama uyumun bedelini kim ödeyecek?
— Oysa mesele çok basit: Bir iklim taahhüdünü açıklamak, onu gerçekleştirmek değil. Bir hedefi rapora yazmak, o hedefe ulaşmak değil. Bir yıkımı fotoğraflamak, onun maliyetini hesaplamak hiç değil.
— Görünürlük, hesap verebilirlik değildir. Taahhüt, gerçekleşme değildir. Raporlama ise gerçeğin kendisi hiç değildir.
— Güvercinler uçuyor, yağmurlar yağıyor, kelimeler kurtarıyor dünyayı! Peki, hesabı kim verecek? Gerisi lafıgüzaf!..
Bir süre koridoru seyrettiler.
— Bir iklim zirvesine katılmak, orada görünmek ve konuşmak başka şeydir Sancho; gerçekten çözüm üretmek ise bambaşka. Fotoğraf hiçbir zaman çözüm olmadı. Sürdürülebilirlik etiketiyle çekilen fotoğraf, insana çözüm üretmiş hissi verebilir. Görünürlük ile değer üretimini, temsil ile çözümü, konuşmak ile hesap vermeyi birbirine karıştırırsan; sonunda sorunu değil, yalnızca kendi görüntünü sürdürülebilir hâle getirirsin.
Sancho fısıldadı:
— Efendim, Kaz Dağları’ndan Akbelen’e, İkizdere’den Fırat havzasına kadar dağların bağrını delen, ormanları tıraşlayan, nehirlere kelepçe vuran projelerle anılan ticari gruplar, bugün gülümseyen broşürlerle “iklim çözümleri ortağı”…
Don Kişot başını salladı.
— Peki doğayı bozanlar mı onaracak Sancho? Gezegen mi kurtuluyor, raporlar mı yeşile boyanıyor?
Sancho sessizce başını eğdi.
— Hadi Sancho. Biz fotoğraf çekmeye değil, hesap sormaya geldik.
YEDİNCİ BÖLÜM
GEZEGENSEL SINIRLAR VE MUHASEBENİN UNUTTUĞU DÜNYA
Don Kişot, COP31’in dışında rüzgârın savurduğu kâğıtları tutarak küçük bir masaya oturdu. Önünde Planetary Health Check 2025 raporu duruyordu. Belgeyi açtı: Dokuz gezegensel sınır ve yedi kırmızı işaret. Dünya Komisyonu’nun 2025 değerlendirmesine göre dokuz gezegensel sınırın yedisi aşılmıştı; yalnızca atmosferik aerosol yükü ve stratosferik ozon sınırları güvenli bölgede kalmış, ilk kez okyanus asitlenmesi sınırının da aşıldığı bildirilmişti.
Sancho soğumuş çayına ve belgeye baktı.
— Efendim… Bunlar bilançoda nerede?
Don Kişot belgeyi kapattı.
— İşte mesele bu. Şirket bilançolarında milyonlarca liralık varlıklar var ama suyun değeri, biyolojik çeşitliliğin kaybı, toprağın bozulması ve gelecek kuşakların hakkı finansal raporlamanın merkezinde görünmüyor. Muhasebe hiçbir zaman yalnızca rakam toplama işi olmadı Sancho; neyin gerçek sayılacağına karar verme işi oldu. Bir şey ölçülmediğinde yok olmaz, fakat karar sistemlerinde görünmez hâle gelir. Muhasebenin sorumluluğu gerçeği icat etmek değil, gerçeğin hangi kısmını görünür kıldığını dürüstçe göstermektir.
Don Kişot denize baktı, sonra yavaşça ekledi:
— Pandora’da Eywa, ormanın, suyun, hayvanın, insanın birbirine bağlı olduğunu anlatır. Bir ağaç kesilince sadece ağaç gitmez, bütün ağ ölür. Bir nehir kirlenince sadece nehir kirlenmez, bütün yaşam kirlenir. Gezegensel sınırlar da böyledir Sancho. İklim sınırı aşılınca sadece iklim bozulmaz; su döngüsü bozulur, biyoçeşitlilik bozulur, toprak yorulur, okyanus asitlenir. Doğanın ekonomik çıkarlar uğruna araçsallaştırılması, işte bu ağı koparmaktır. Yeşil zırhlı devlerin yaptığı da budur: Sürdürülebilirlik söylemini, gerçek etkilerin önüne geçirmek.
Sancho başını salladı.
— Yani efendim, Eywa’yı bilançoya yazamadığımız için, Eywa’yı yok sayıyoruz.
— Aynen öyle. Ama yok saymak, yok etmekten farksız.
Sancho sordu:
— Peki efendim, bu sistem neden hiç değişmiyor?
Don Kişot cevap verdi:
— Çünkü kendi içinde kusursuz işleyen çift yanlı kayıt sistemi, beş yüz yıldır yalnızca mübadelenin ve mülkiyetin diliyle konuşuyor. Neyin deftere girmeye değer sayılacağına işletme varlığı ve parasal ölçüm aksiyomları karar verdiği için, ekosistemden çekilen su, toprak ve hava hiçbir hesapta karşılığını bulmuyor. Bilançonun aktifinde parlayan varlıklar, karşılığı ödenmemiş bir ekolojik senede dönüşüyor. Hesap planına girmeyen her tahribat, yıl sonunda “net kâr” alkışına dönüşüyor.
Ve ekledi:
— En tehlikeli distopya, dışarıdan gelen dev değildir Sancho. İçeriden gelen küldür. Köyü yanmış, ağacı kül olmuş bir halkın, artık ateşe tapmaya başlamasıdır. İyi niyet kül olur, kül de yeni bir din olur.
Don Kişot, defterine doğanın bilançosunu yazdı:
- CO₂ birikimi
- Sıcaklık artışı
- Orman kaybı
- Kuruyan göller
- Kirlenen nehirler
- Mikroplastikler
- Ekolojik borç
— İklim diplomasisinin kabarık bir taahhüt envanteri var Sancho. Doğanın bilançosu ise bu.
— Türkiye’de de aynı muhasebe problemi var: Plastik atıklardan madencilik faaliyetlerine, HES projelerinden kuruyan göllere ve azalan yeraltı sularına kadar… Kazanç bir yerde kaydedilirken maliyet başka yere aktarılıyor. Ekonomik fayda özelleşiyor, ekolojik maliyet toplumsallaşıyor.
— Orman yok olur; bilançoda kerestenin değeri kalır. Karbon atmosfere bırakılır; maliyet gelecek kuşaklara devredilir. Kâr bilançoda büyürken, maliyet gezegene yazılabilir.
SEKİZİNCİ BÖLÜM
YEŞİL ZIRHLI DEVLE YÜZLEŞME — HER İKLİM KARARI SİYASİ BİR BAŞARISIZLIKTIR…
Don Kişot sonunda holdingin düzenlediği yan etkinliğe girdi. Sahnenin arkasındaki dev ekranda SÜRDÜRÜLEBİLİR DEĞER VE İKLİM FİNANSMANI yazıyordu. Direktör sahnedeydi; arkasında IFRS S1, IFRS S2, NET ZERO, GREEN FINANCE, POSITIVE IMPACT kelimeleri parlıyordu.
Don Kişot ayağa kalktı.
— Bir sorum var.
Salon sustu. Direktör gülümsedi.
— Buyurun.
— Bu raporda tedarik zincirinin gerçek emisyonları gibi görünmeyen maliyetleri nasıl değerlendirdiniz?
— Hesaplama yöntemlerimiz uluslararası uygulamalarla uyumludur.
— Peki veri kalitesi, varsayımlar ve belirsizlikler?
— Şirket politikalarımız çerçevesinde…
Don Kişot bir adım daha atıp elindeki dosyayı kaldırdı.
— Ve en önemlisi: Sizin “sürdürülebilir değer” dediğiniz şey, gezegenin sınırlarıyla nasıl bağlanıyor?
Direktör gülümsedi.
— Biz şirketiz. Gezegenin bütün sorunlarını çözmek bizim görevimiz değil.
Don Kişot başını salladı.
— Nihayet dürüst bir cümle. Çünkü sorun da tam burada başlıyor. Şirketlerin gezegenin bütün sorunlarını çözmesini istemiyoruz. Ama şirketlerin kendi faaliyetleriyle bağlantılı etkileri görünmez kılmalarını ve bunu sürdürülebilirlik diye pazarlamalarını da istemiyoruz.
Don Kişot salona döndü:
— Bilimsel belirsizlikler azaldı Sancho. Sera gazı birikiminin, sıcaklık artışının ve ekosistem bozulmasının sonuçları artık bilinmiyor değil. Buna rağmen her COP sonrasında yeni hedefler ve taahhütler açıklanıyor; iklim riskleri ise büyümeye devam ediyor.
— Sorun bilgi eksikliği mi, yoksa siyasal irade ve uygulama eksikliği mi?
— On yıllardır alınan kararlara rağmen emisyonlar artıyor, doğal varlıklar tahrip ediliyor ve çevresel maliyetler toplumun üzerine aktarılıyorsa, yeni bir iklim kararını başarı olarak sunmak mümkün değildir.
— Uygulanmayan her karar, ertelenen her hedef ve sonuç üretmeyen her taahhüt siyasi başarısızlığın göstergesidir.
Salondan birkaç alkış yükseldi. Direktör bu kez cevap vermedi; gözleri ekrandaki parlak kelimelere takıldı, sonra yere indi. O an zırhın içinde ilk defa bir insan sesi duyulmuş gibiydi.
Sancho, Don Kişot’un kulağına eğildi:
— Efendim, ilk defa bir devin zırhının ses çıkardığını duydum.
Don Kişot bakışını salondan ayırmadan fısıldadı:
— Mesele standardın varlığı değil Sancho; standardın arkasına saklanıp saklanmadığımız.
DOKUZUNCU BÖLÜM
ZIRHIN ÇATLAĞI
Don Kişot ve Sancho salondan çıkarıldılar. Fakat hikâye orada bitmedi. Çünkü raporlar dağıtılmıştı. Bir gazeteci okudu, bir genç akademisyen Scope 3 bölümünü işaretledi, bir yatırımcı veri kalitesini sordu, bir öğrenci dipnotlara baktı. Ve bir yerde, bir yönetici ilk kez şu soruyu sordu: “Bunu gerçekten ölçtük mü?”
Sancho sordu:
— Kazandık mı?
— Hayır, kaybetmedik de. Görünürlük değişti. Dün rapor görünürdü, maliyet görünmezdi; bugün maliyet soruluyor.
— Demek çatlak büyüdü.
— Evet. Ama unutma Sancho; bir çatlak zırhın düştüğü anlamına gelmez. İçerideki şeyin artık görünmeye başladığı anlamına gelir.
ONUNCU BÖLÜM
MUHASEBE ŞÖVALYESİNİN SON SORUSU
Gece Antalya’nın üzerine çökmüştü. Rocinante yakındaki bir ağaca bağlanmış, Sancho çayını içiyordu. Don Kişot ise denize bakıyordu.
— Efendim, bütün bunların sonunda muhasebe ne yapacak?
Don Kişot uzun süre cevap vermedi.
— Muhasebe dünyayı kurtaramaz Sancho. İklim krizini tek başına çözemez; siyasetin, hukukun, bilimin ve toplumun yerine geçemez.
— O zaman neden savaşıyoruz?
— Çünkü muhasebe, neyin görülebileceğini ve neyin görünmez kalacağını belirler. Eğer bir maliyet ölçülmüyorsa karar mekanizmasında küçülür. Bir risk açıklanmıyorsa yatırımcı onu yok sanır. Bir etki yalnızca güzel bir ESG grafiğine dönüşürse, muhasebe gerçeği anlatmak yerine dekor üretmeye başlar.
— Ve kafile de o dekorun önünde fotoğraf çektirir!
Don Kişot kahkahayı bastı.
— İşte şimdi meseleyi anladın. Muhasebe önce kendine şu üç soruyu sormalı: “Ben neyi görünür kılıyorum? Neyi görünmez bırakıyorum? Ve bu görünürlük kimin kararını, kimin riskini, kimin maliyetini ve kimin refahını değiştiriyor?”
— Bu artık muhasebeden daha büyük bir soru.
— Evet Sancho. Muhasebenin geleceği de tam burada başlıyor.
Don Kişot, COP31 salonlarını dolduran muhasebe ve finans akademisyenlerini düşündü:
— Bugün tarihî bir paradoksun eşiğindeyiz Sancho. Muhasebe, neyin “değerli” sayılıp neyin “gözden çıkarılacağını” tayin eden politik bir görünürlük rejimidir. Bu nedenle muhasebe disiplini radikal bir seçim yapmak zorunda: Sermayenin meşrulaştırıcı yeşil aklama aparatı mı olacak, yoksa ekolojik hakikatin dürüst tanığı mı?
— Doğanın ve toplumun sistemli biçimde görünmez kılınan ekolojik maliyetlerini cesaretle hesaplayıp pasif bir “ekolojik borç” olarak bilanço içi mi kılacak; yoksa bu yıkımı “sürdürülebilirlik” ambalajıyla yeni bir başarı hikâyesi olarak kayda geçirmeye devam mı edecek?
— Doğanın sömürüsünü rakamların arkasına saklayan bir gösteri sanatı değil; hakikatin bilanço üzerindeki dürüst ve yalın tanıklığı gerekir.
Don Kişot ekledi:
— Gerçek dönüşüm; vitrin sponsorluklarıyla değil, doğayı “maliyet kalemi” ya da “finansal enstrüman” olmaktan çıkarıp, ekonomik, ekolojik ve toplumsal değeri birlikte gören bütüncül bir muhasebe zihniyetiyle mümkün.
— COP31’in Antalya’da uygulama ve sonuç odaklı yaklaşımı öne çıkarması kritik Sancho. Artık mesele yeni taahhütler değil, geçmiş taahhütlerin somut sonuçlarıdır.
Ve defterine, muhasebenin temel ilkesini yazdı:
Niyet ≠ Uygulama
Taahhüt ≠ Finansman
Raporlama ≠ Hesap verebilirlik
Hedef ≠ Sonuç
— COP31’e giderken sorulması gereken sorular şunlar Sancho: Kim neyi taahhüt etti? Ne kadarı gerçekleşti? Maliyeti kim üstlendi? Faydası kime ulaştı? Ve bütün bunların hesabını kim verecek?
— Değer kimin için yaratılıyor? Risk ve maliyet kimin üzerinde kalıyor? Bugünkü performans hangi geleceğin pahasına elde ediliyor? Ekolojik sınırların aşılmasının hesabını kim verecek?
— Muhasebe yalnızca ölçmemeli; ölçümün sınırlarını ve görünmez bıraktığı sonuçları da açıklamalıdır.
SON
HESAP HENÜZ KAPANMADI…
Sabah olduğunda rüzgâr türbinlerinin kanatları hâlâ takılmamıştı. Rocinante yürümeye hazırdı.
— Nereye gidiyoruz efendim?
— Başka bir şantiyeye.
— Orada da dev var mı?
— Dev her yerde olabilir Sancho. Çok parlak bir sürdürülebilirlik raporu görürsen, önce dipnotlarına bak.
İki adam ve bir at yola çıktı. Arkalarında COP31’in ışıkları, önde Torosların rüzgârı vardı. Dünya hâlâ dönüyordu. Rüzgâr türbinleri bir gün dönecek, şirketler yine rapor yayımlayacak, paneller kurulacak, fotoğraflar çekilecekti. Fakat bütün bunların arasında küçük ve inatçı bir soru yaşamaya devam edecekti:
MUHASEBELEŞTİRİLMİŞ OLMAK, GERÇEĞİN TAMAMININ HESAP VERİLEBİLİR OLDUĞU ANLAMINA GELİYOR MU…?
GEZEGEN Mİ KURTULUYOR, RAPORLAR MI YEŞİLE BOYANIYOR…?
Kimi şövalye okla savaşır, kimi şövalye hesapla.
Pandora’nın ormanında ok atan neyse, Antalya’nın ovasında hesap soran da odur. Biri ormanı kurtarmak için ok atar, öteki gezegeni kurtarmak için hesap sorar. İkisi de aynı devin karşısındadır.
Don Kişot’un cevabı yoktu. Henüz. Çünkü bazı soruların cevabı bulunmaz, önce hesabı sorulur; bazı devler yenilmez, önce görünür hâle getirilir.
Rocinante kişnedi. Rüzgâr Toroslardan aşağı indi. Uzakta, henüz kanatları takılmamış rüzgâr türbini kuleleri gökyüzüne bakıyordu. Bu kez mızrak gibi değil, birer soru işareti gibi.
Hikâye bitmedi. Çünkü hesap henüz kapanmadı…
ŞEFFAFLIK NOTU
Bu metinde yeşil makyaj yok. Fikir, vicdan ve hesap sorma iradesi yazara aittir; dil işçiliği, kurgu akışı ve ritim düzenlemesi yapay zekâ ile yürütülen ortak bir editoryal çalışmanın ürünüdür. Tıpkı metnin kendisi gibi, burada da hesap açıktır.
KAYNAKÇA
- Earth Commission. (2025). Planetary Health Check 2025: 7 of 9 planetary boundaries breached. https://earthcommission.org/planetary-health-check-7-of-9-boundaries-breached/
- Greenhouse Gas Protocol. (2011). Corporate Value Chain (Scope 3) Accounting and Reporting Standard. World Resources Institute & World Business Council for Sustainable Development. https://ghgprotocol.org/sites/default/files/standards/Corporate-Value-Chain-Accounting-Reporing-Standard_041613_2.pdf
- IFRS Foundation. (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. https://standards.aasb.gov.au/sites/default/files/2024-10/IFRS-S1_BC_06-23.pdf
- IFRS Foundation. (2023). IFRS S2 Climate-related Disclosures. https://www.aref.org.uk/static/255b10a8-c09a-4cf8-b37976e31a957948/ISSB-2023-IFRS-S2-Climate-related-disclosures-Industry-based-guidance.pdf
- Richardson, K., Steffen, W., Lucht, W., Bendtsen, J., Cornell, S. E., Donges, J. F., … & Rockström, J. (2023). Earth beyond six of nine planetary boundaries. Science, 381(6661), 1336–1341. https://doi.org/10.1126/science.adh2458
- Rockström, J., Steffen, W., Noone, K., Persson, Å., Chapin, F. S., III, … & Foley, J. A. (2009). A safe operating space for humanity. Ecology and Society, 14(2), 32. https://doi.org/10.5751/ES-03180-140232 https://www.researchgate.net/publication/284146060_Planetary_Boundaries_Exploring_the_Safe_Operating_Space_for_Humanity_Internet
- Steffen, W., Richardson, K., Rockström, J., Cornell, S. E., Fetzer, I., … & Sörlin, S. (2015). Planetary boundaries: Guiding human development on a changing planet. Science, 347(6223), 1259855. https://doi.org/10.1126/science.1259855 https://www.science.org/doi/10.1126/science.1259855
- United Nations Framework Convention on Climate Change. (2026). UN Climate Change Conference – Antalya, November 2026 (COP31). https://unfccc.int/cop31
EDİTORYAL NOT
Bu metindeki Don Kişot, Sancho Panza, Rocinante, holding, sürdürülebilirlik direktörü ve karşılaşmalar edebî kurgu unsurlarıdır. “Fotoğraf Çeken Kafile” bölümü belirli kişi veya kurumları hedef almamakta; sürdürülebilirliğin çözüm üretme faaliyetinden görünürlük, temsil ve kişisel/kurumsal imaj üretimine kayma riskini hicvetmektedir. COP31’in tarih, yer, Blue Zone–Green Zone yapısı ve Antalya Liderler Zirvesi gibi güncel unsurları UNFCCC’nin 2026 tarihli resmî kaynaklarına; IFRS S1/S2 ve Scope 3 hesaplama yaklaşımına ilişkin açıklamalar ise IFRS Foundation ve GHG Protocol kaynaklarına dayanmaktadır.
