
Giriş
Vallahi ben söylemiyorum; tarihin en ünlü iktisatçılarından biri söylüyor:
“Tarih kendini tekrar eder; önce trajedi olarak, sonra absürt komedi olarak.”
Tabii ki ilgilisi için… Öyle yani…
Belki de insanlığın en eski hikâyelerinden biri, bu cümlenin en çarpıcı karşılıklarından birini Yunan mitolojisinde bulur: Sisifos.
Sisifos’un Kayası ve Teminatın Ontolojisi
Yunan mitolojisinde Sisifos, tanrılar tarafından ağır bir kayayı dağın zirvesine taşımaya mahkûm edilir. Kaya her defasında zirveye yaklaşır; tam kurtuluş gerçekleşecekmiş gibi olduğunda yeniden aşağı yuvarlanır. Sisifos yeniden aşağı iner ve aynı kayayı yukarı taşımaya başlar. Trajedinin özü kayanın ağır olması değildir; asıl trajedi, aynı hareketin çözüm olduğuna inanılmasıdır.
Modern finansal piyasalarda teminatlı işlemler, ilk bakışta basit bir güven ilişkisi üzerine kuruludur: nakit veren taraf parasını verir; karşılığında belirli bir değeri temsil eden teminatı alır. Böylece kredi riski sınırlandırılır, likidite sağlanır ve finansal sistemin dolaşımı sürdürülür.
Fakat burada gözden kaçırılmaması gereken temel soru şudur:
Teminat gerçekten riski azaltıyor mu, yoksa yalnızca riske güvenli bir isim mi veriyor?
Bu soru, muhasebe ile finansal istikrar arasındaki ilişkinin tam merkezindedir.
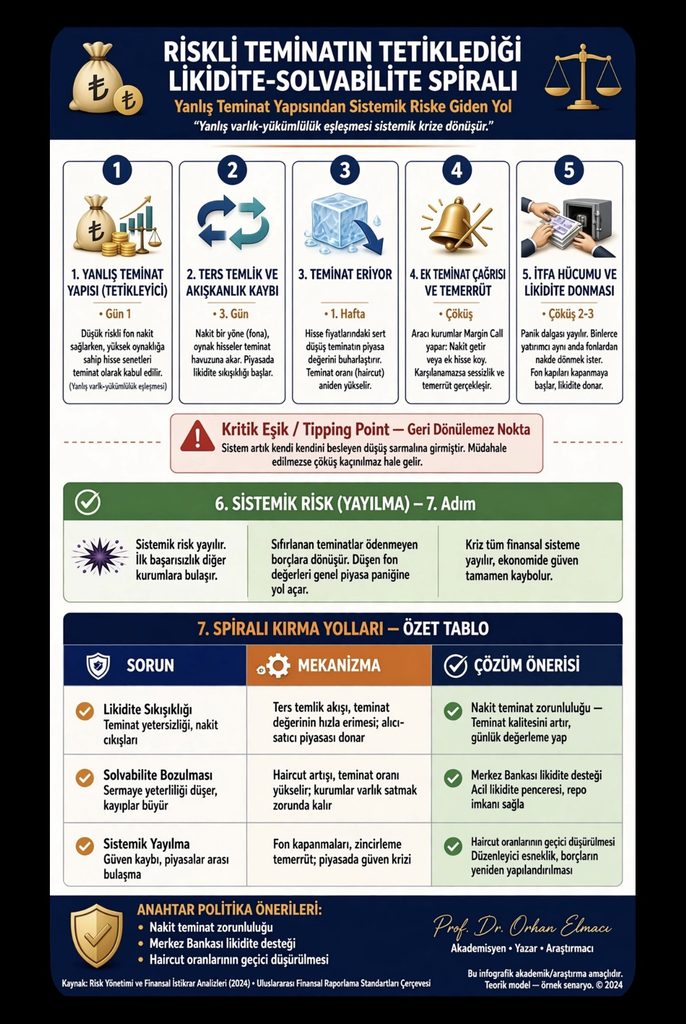
Aşağıdaki senaryo, kurum veya kişi isimlerinden bağımsız olarak yalnızca ekonomik mekanizmayı göstermek amacıyla kurgulanmıştır.Sadece sistemin işleyişini görünür kalmanın dışında başka bir amacı yoktur. Düşük riskli kabul edilen bir para piyasası fonu, kısa vadeli nakit sağlarken karşılığında yüksek oynaklığa sahip bir hisse senedini teminat olarak kabul etmektedir. Normal koşullarda bu yapı çalışabilir. Ancak teminatın piyasa değeri hızla düştüğünde, başlangıçta birbirinden ayrılmış görünen likidite, kredi riski, teminat riski, muhasebe ölçümü ve sistemik risk aynı zincirin halkalarına dönüşebilir.
Buradaki mesele yalnızca yanlış bir teminat seçimi değildir. Asıl mesele, riskin hangi noktada “güvenli” olarak tanımlandığıdır.
I. Teminatın Doğuşu: Hukuki Biçim, Ekonomik Öz ve Muhafazakârlık
Muhasebe yalnızca gerçekleşmiş işlemleri kaydeden pasif bir sistem değildir. “Muhasebe; ekonomik gerçekliği seçici biçimde değil, bütüncül olarak görünür kılmayı amaçlayan; finansal, sosyal, çevresel ve yönetsel etkileri ortak bir raporlama dili içinde ölçen, doğrulayan ve topluma hesap verme sorumluluğunu yerine getiren kurumsal bir bilgi sistemidir.“
İlk Kırılma: Hukuki Biçim ile Ekonomik Öz Arasındaki Mesafe
Muhasebenin seçici görünürlük rejimi tam burada devreye girer: Muhasebe ekonomik gerçekliğin tamamını aynı anda gösteremez; seçer, sınıflandırır, ölçer ve özetler. Dolayısıyla riskli teminatın “güvenli teminat” olarak algılanması, doğrudan bir görünürlük problemidir.
Bir repo veya benzeri teminatlı işlem hukuken geçerli olabilir. Sözleşme yapılmış, teminat teslim edilmiş, nakit karşı tarafa aktarılmıştır. Fakat muhasebenin daha zor sorusu şudur: bu işlem ekonomik olarak gerçekte ne yaratmaktadır?
Güncel IFRS Kavramsal Çerçevesi’nde “substance over form” artık bağımsız bir niteliksel özellik olarak değil, gerçeğe uygun sunum anlayışının içinde değerlendirilir. Ekonomik öz ile hukuki biçim farklıysa, yalnızca hukuki biçime dayanmak gerçeğe uygun bir sunum üretmeyebilir.
Dolayısıyla sorun, “teminatlı işlem hukuken geçerli mi?” sorusundan önce şudur: teminatın niteliği, üstlendiği ekonomik riskle uyumlu mudur? Düşük riskli bir fonun nakit karşılığında yüksek oynaklığa sahip bir hisseyi kabul etmesi, hukuken teminatlı finansman olarak görülebilir; ancak ekonomik açıdan fonun aldığı güvence ile üstlendiği piyasa riski arasında ciddi bir uyumsuzluk oluşabilir.
Akış 1 — Riskin Güvenli Adla Tanımlanması
Düşük Riskli Nakit Sağlayan Fon → Teminatlı Finansman / Repo → Oynak Hisse Senedi → Teminat Riski
İlk hata belki muhasebe kaydında değildir. İlk hata, riskin yanlış sınıflandırılmasında olabilir.
Muhafazakârlık: Riski Küçültmek Değil, Belirsizliği Ciddiye Almak
“Muhafazakârlık” kavramının da dikkatli kullanılması gerekir. Güncel IFRS yaklaşımında prudence, belirsizlik altında yargıda gerekli dikkatin gösterilmesi anlamına gelir; varlıkların veya gelirin kasıtlı olarak düşük, borçların veya giderlerin kasıtlı olarak yüksek gösterilmesi anlamına gelmez. Böyle bir uygulama tarafsızlık ilkesini bozar.
Güncel IFRS yaklaşımında prudence (muhafazakârlık/ihtiyatlılık), belirsizlik altında yargıda gerekli dikkatin gösterilmesini ifade eder. Varlıkları/gelirleri kasıtlı olarak düşük, yükümlülükleri/giderleri kasıtlı olarak yüksek göstermek tarafsızlık ilkesini bozar.
Yanlış Soru: “Riski nasıl daha düşük gösterebiliriz?”
Doğru Soru: “Belirsizliği finansal raporlamada nasıl görünmez hâle getirmeyiz?”
Dolayısıyla muhafazakârlığın doğru sorusu “riski nasıl daha düşük gösterebiliriz?” değil, “belirsizliği finansal tablolarda nasıl görünmez hâle getirmeyiz?” olmalıdır.
Bu ayrım önemlidir; çünkü riskli teminatın “güvenli” kabul edilmesi ekonomik riski ortadan kaldırmaz — yalnızca riskin görünürlük zamanını değiştirebilir. Muhasebenin burada seçici görünürlük rejimine dönüşme ihtimali tam olarak bu noktada ortaya çıkar.
Hisse Fiyatı ↓ ──> Teminat Değeri ↓ ──> Haircut ↑ ──> Teminat Açığı ──> Margin Call ──> Zorunlu Satış
II. Teminatın Erimesi: Margin Call’dan Muhasebeleştirilebilir Riske
Muhafazakârlık (Prudence) ve Ölçüm Rejimlerinin Diyalektiği
Teminat Eriyor: Gerçeğe Uygun Değerin Acımasızlığı
Piyasa fiyatı hızla düşen bir hisse senedinin teminat olarak kullanıldığını düşünelim. Hisse fiyatı düştükçe teminatın piyasa değeri azalır. Teminat değeri azaldıkça haircut ihtiyacı artar. Haircut arttıkça aynı miktarda nakit için daha fazla teminat gerekir. Teminat bulunamazsa margin call ortaya çıkar.
Akış 2 — Teminat Değerinden Likidite Açığına
Hisse Fiyatı ↓ → Teminat Değeri ↓ → Haircut ↑ → Teminat Açığı → Margin Call → Nakit veya Yeni Teminat İhtiyacı
Gerçeğe uygun değer (fair value / IFRS 13), piyasa fiyatındaki değişimi görünür kılar. Fair value kriz yaratmaz; kriz, fiyat düşüşünün önceden kurulmuş sözleşmeleri aynı anda tetiklemesiyle doğar. Tarihi maliyet riskleri geciktirirken, gerçeğe uygun değer şeffaflık sağlar. Muhasebe kayayı yaratmaz; fakat kayanın ne zaman görünür olacağını belirler.
Burada gerçeğe uygun değer muhasebesinin kendisini suçlamak doğru değildir. Fair value, piyasa fiyatındaki değişimi görünür kılar. Sorun, piyasa fiyatının düşmesi değil; o fiyat düşüşünün sistemde hangi sözleşmeleri aynı anda tetiklediğidir.
Başka bir ifadeyle: fair value krizi yaratmak zorunda değildir; fakat zaten kurulmuş kırılganlıkları çok hızlı görünür hâle getirebilir. Bu nedenle tarihi maliyet ile gerçeğe uygun değer arasında “hangisi doğrudur?” biçimindeki basit bir ikilik yeterli değildir. Asıl soru: hangi ölçüm hangi ekonomik riski görünür, hangisini gecikmeli hâle getiriyor?
Margin Call: Likidite Riskinin Solvabiliteye Geçiş Kapısı
Teminat değerinin düşmesiyle margin call ortaya çıkar. Borçlu iki seçenekle karşı karşıyadır: nakit getirmek veya ek teminat getirmek. Fakat stres döneminde bu iki seçenek de aynı anda zorlaşabilir. Nakit yoksa teminat satılmalıdır; teminat satılırsa piyasa fiyatı daha da düşebilir; fiyat düştükçe yeni margin call gelir.
Teminat Açığı → Zorunlu Satış → Fiyat Düşüşü → Yeni Teminat Açığı
Repo piyasasına ilişkin literatür bu mekanizmanın sistemik niteliğini uzun süredir göstermektedir. Gorton ve Metrick’in 2007–2008 krizine ilişkin çalışması, teminat değerlerindeki düşüş ve haircut artışlarının repo finansmanında güçlü bir “run” mekanizması oluşturabildiğini ortaya koymuştur. Valderrama ise teminat mekanizmasının bireysel kredi vereni koruyabilmesine rağmen, margin call kanalı üzerinden sistemik riski artırabileceğini; likidite şokunun teminat ve fonlama mekanizmaları aracılığıyla solvabilite şokuna dönüşebileceğini göstermektedir.
Burada ki önemli bir paradoks : mikro düzeyde risk azaltan teminat, makro düzeyde risk artırabilir.
“Koşullu Yükümlülük Gerçekleşti” Değil, Muhasebeleştirilebilir Ekonomik Risk
Bu noktada literatürde ve uygulamada sık yapılan bir kavramsal kaymayı düzeltmek gerekir. Teminat açığının ortaya çıkması, otomatik olarak “koşullu yükümlülük (contingent liability) gerçekleşti” anlamına gelmez.
IAS 37’ye göre koşullu yükümlülükler kural olarak bilançoda muhasebeleştirilmez; yalnızca belirli koşullarda dipnotlarda açıklanır. Gerçekleşmiş ve güvenilir biçimde ölçülebilir yükümlülüklerin muhasebeleştirilmesi ise ilgili standardın (repo ve benzeri finansal araçlar söz konusu olduğunda çoğu zaman IFRS 9’un) hükümlerine göre ayrıca değerlendirilir.
Repo ve benzeri finansal araçlarda asıl mesele çoğu durumda şudur: karşı taraf riski, teminatın likiditesi, beklenen kredi zararları, temerrüt olasılığı, yeniden değerleme ve sözleşmesel hakların birlikte değerlendirilmesi. Dolayısıyla muhasebenin görevi “teminat düştü, borç oluştu” gibi tek satırlık bir anlatı kurmak değil; ekonomik ilişkinin bütününü görünür kılmaktır.
Kavramsal Netleşme: Koşullu Yükümlülük vs. Muhasebeleştirilebilir Risk
Teminat açığının ortaya çıkması otomatik olarak “koşullu yükümlülük (contingent liability – IAS 37) gerçekleşti” anlamına gelmez. Repo ve benzeri finansal araçlarda (IFRS 9) asıl mesele; karşı taraf riski, teminatın likiditesi, beklenen kredi zararları ve temerrüt olasılığının bütüncül olarak muhasebeleştirilmesidir.
III. Likiditenin Çöküşü, Bulaşma ve Tarihsel Aynalar
Redemption Run: Güvenin Muhasebe Değerinden Daha Hızlı Kaybolması
Fon yatırımcıları, fonun varlıklarının güvenli olmadığına ilişkin bir kanaate ulaşırsa aynı anda itfa talep edebilir. Bu noktada sorun artık yalnızca varlıkların değeri değil, zamanlama sorunudur. Fonun varlıkları vardır; fakat yatırımcıların istediği şey bugün nakittir. Varlıkların bilanço üzerinde bulunması, onların aynı hızla nakde dönüşebileceği anlamına gelmez. İşte burada likidite ile solvabilite birbirinden ayrılmaya başlar.
Akış 3 — Redemption Run
Güven Kaybı → İtfa Talepleri ↑ → Nakit İhtiyacı ↑ → Varlık Satışı → Piyasa Fiyatları ↓ → NAV / Teminat Değeri ↓ → Yeni İtfa Talepleri ↑
Bu mekanizma, para piyasası fonlarının neden yalnızca “düşük riskli yatırım aracı” olarak değerlendirilmesinin yetersiz kaldığını gösterir. Baes, Bouveret ve Schaanning’in 2025 çalışması, kriz koşullarında para piyasası fonlarının aynı anda hem likidite sağlama hem sermayeyi koruma işlevlerini yerine getirmekte zorlanabileceğini; bu nedenle yatırımcıların önleyici biçimde fonlardan çıkma teşviki taşıyabileceğini ortaya koymaktadır.
“Kapı” Kapanınca Muhasebe Değil, Likidite Gerçeği Konuşur
Fonun portföyünde yüksek değerli varlıklar bulunabilir. Ancak piyasada alıcı yoksa değer ≠ likidite. Bu ayrım, finansal krizlerin en acı derslerinden biridir: bir varlığın ekonomik değeri bulunabilir; fakat o varlık aynı anda nakde çevrilemiyorsa kısa vadeli yükümlülüklerin finansmanında kullanılamaz.
Bu nedenle “realisation ilkesi çöktü” demekten ziyade şu ifadeyi kullanmak daha isabetlidir: ölçülebilir ekonomik değer ile kısa vadeli nakde dönüşebilirlik arasındaki bağ kopmuştur. Muhasebe açısından kritik soru burada ortaya çıkar: bir varlığın bilançoda bulunması, onun kriz anında gerçekten kullanılabilir olduğu anlamına gelir mi? Cevap her zaman evet değildir.
Krizin Sisteme Yayılması: Contagion
Bir kurumun sorunu başka kurumun varlığıdır. Bir kurumun teminatı başka kurumun likiditesidir. Bir kurumun satışı başka kurumun fiyatıdır. Bir kurumun margin call’ı başka kurumun nakit ihtiyacıdır. Bu nedenle finansal sistemde bilanço sınırları, ekonomik sınırlarla örtüşmez.
Akış 4 — Sistemik Spiral
Riskli Teminat → Teminat Değer Kaybı → Margin Call → Zorunlu Satış → Piyasa Fiyatı Düşüşü → Likidite Sıkışması → Redemption / Funding Run → Yeni Teminat Açıkları → Solvabilite Baskısı → Contagion
FSB’nin 2026 repo raporu, repo piyasalarının kaldıraç, kısa vadeli fonlama bağımlılığı, likidite ve vade dönüşümü ile finansal kurumlar arasındaki bağlantılılık nedeniyle stres dönemlerinde şokları hızla büyütebilecek kanallar oluşturduğunu vurgulamaktadır. Burada ortaya çıkan şey yalnızca bir finansal kriz değil, bir bilanço bağlantılılığı problemidir.
Tarihsel Aynalar: Aynı Kriz Değil, Benzer Geri Besleme Mekanizmaları
Bu mekanizmayı finans tarihindeki farklı olaylarla karşılaştırmak öğreticidir — ancak bu olayların aynı krizin birebir kopyaları olmadığı özellikle belirtilmelidir; her biri farklı kanallardan benzer geri besleme döngüleri üretmiştir.
2008 — Run on Repo. Gorton ve Metrick’in çalışması, teminat değerlerinin düşmesi ve haircut’ların yükselmesiyle repo finansmanının nasıl bir “run” mekanizmasına dönüşebildiğini göstermiştir. Temel kanal, repo finansmanının geri çekilmesidir.
2008 — Reserve Primary Fund. Reserve Primary Fund’ın net aktif değeri (NAV) 16 Eylül 2008’de 1 doların altına düştü. Fonun Lehman Brothers’a ilişkin yaklaşık 785 milyon dolarlık pozisyonu bulunuyordu ve sonrasında yoğun itfa talepleri ortaya çıktı; iki gün içinde yaklaşık 40 milyar dolarlık itfa talebi geldiği, daha geniş ölçekte prime para piyasası fonlarından da ciddi çıkışlar yaşandığı kayıtlara geçmiştir. Bu olay önemli bir şey öğretir: “nakit benzeri” algısı, nakit garantisi değildir.
Mart 2020 — Dash for Cash. Para piyasası fonlarında yoğun itfalar ve kısa vadeli piyasalardaki bozulmalar likidite mekanizmasını yeniden sınadı. 2008 sonrasında getirilen reformlara rağmen MMF’lerin stres dönemlerinde kırılgan kalabildiği sonraki çalışmalarla da gösterildi.
2022 — Birleşik Krallık LDI Krizi. Kaldıraçlı pozisyonlar, teminat çağrıları ve zorunlu gilt satışları birbirini besleyen bir döngü oluşturdu. Bank of England, bu sürecin finansal istikrar açısından ciddi risk oluşturduğunu ve piyasa işleyişini yeniden tesis etmek amacıyla müdahale gerektiğini bildirmiştir.
Dört olayın ortak paydası “aynı finansal ürün” değildir. Ortak payda: teminat + kaldıraç + kısa vadeli fonlama + likidite baskısı + zorunlu satış + geri besleme.
IV. 2026 Perspektifi, Teşvikler ve Muhasebenin Asıl Sınavı
2026 Perspektifi: Sistemik Risk Artık Sadece Bankaların Meselesi Değil
Aquilina, Cincinelli ve Urga’nın 2026 tarihli BIS çalışması, 2004–2022 döneminde 3.500’den fazla ABD doları cinsinden para piyasası fonunu inceleyerek MMF’lerin sistemik risk katkısının fon özelliklerine ve piyasa koşullarına göre değiştiğini göstermektedir. Çalışmada, devlet (government) MMF’lerin daha düşük sistemik risk katkısıyla ilişkilendirildiği, prime MMF’lerde ise özellikle varlık fiyat balonları ve stres dönemlerinde daha yüksek sistemik risk katkısı bulunduğu vurgulanmaktadır.
FSB’nin 2025 tarihli banka-dışı finansal aracılık (NBFI) raporu ise banka-dışı finansal aracılığın küresel finansal sistem içindeki ağırlığının arttığını; banka–NBFI bağlantılarının fonlama, repo/kredi ilişkileri ve menkul kıymet sahipliği gibi kanallardan oluştuğunu göstermektedir.
Böylece klasik “banka bilançosu” merkezli risk analizinin ötesine geçmek gerekir. Bugünün finansal sistemi yalnızca kurumların değil, bilançolar arasındaki bağlantıların sistemidir.
Peki Neden Böyle Bir Teminat Yapısı Kurulur?
Riskli teminatın kabul edilmesi her zaman kötü niyet anlamına gelmez. Ekonomik teşvikler çoğu zaman daha sıradandır:
1–Getiri arayışı — Düşük riskli fonlama ile daha yüksek getirili varlıkları sisteme dahil etme arzusu, risk-getiri dengesini bozabilir.
2–Teminat dönüşümü (collateral transformation) — Daha az likit veya daha oynak bir varlığı kısa vadeli fonlamada kullanılabilir hâle getirmek, normal zamanlarda finansman maliyetini düşürebilir.
3-Kaldıraç — Aynı varlık üzerinden tekrar tekrar fonlama yaratılması, küçük fiyat hareketlerinin daha büyük bilanço etkileri üretmesine neden olabilir.
4–Düzenleyici arbitraj — Kurumsal yapıların farklı düzenleyici rejimler arasındaki farklılıklardan yararlanması mümkündür.
5–Muhasebe esnekliği — Değerleme, sınıflandırma ve açıklama tercihlerinin ekonomik riskin görünürlüğünü etkilemesi mümkündür.
Burada kritik ayrım; ekonomik teşvik, tek başına hukuka aykırılık değildir. Yasadışılık iddiası için ayrıca yanıltıcı açıklama, manipülasyon, dolandırıcılık, ilgili taraf işlemlerinin gizlenmesi veya ilgili düzenlemelerin ihlali gibi somut unsurların gösterilmesi gerekir. Bu nedenle “tunneling”, “bilanço mühendisliği” veya “regulatory arbitrage” gibi kavramlar, ancak somut kanıt bulunduğunda belirli bir olaya ilişkin suçlama olarak değil, analitik ihtimaller olarak kullanılması gerekir.
Muhasebenin Asıl Sınavı: Değer mi, Gerçeklik mi?
Bir varlık bilançoda vardır. Piyasa fiyatı vardır. Gerçeğe uygun değeri vardır. Fakat piyasada alıcı yoktur. O zaman hangi gerçeklikten söz ediyoruz?
Muhasebe yalnızca “varlık vardır” diyorsa eksik konuşur. Sadece “fiyat düşmüştür” diyorsa yine eksik konuşur. Çünkü finansal gerçeklik; değer, likidite, zaman, risk, sözleşme ve bağlantılılığın birlikteliğinden oluşur. Bu nedenle muhasebenin görevi yalnızca fiyatı kaydetmek değildir; fiyatın hangi ekonomik ilişki içinde anlam kazandığını da görünür kılmaktır.
Köprüden Son Çıkış Nerede?
Bu zincirde tek bir “son çıkış” yoktur; çünkü kriz tek bir noktada başlamaz. Riskli teminatın kabulünde, haircut’ın belirlenmesinde, margin call mekanizmasında, likidite tamponlarında, itfa tasarımında, varlıkların değerlemesinde, risk açıklamalarında ve kurumlar arası bağlantıların izlenmesinde ayrı ayrı çıkış kapıları vardır.
Dolayısıyla sistemik dayanıklılık yalnızca daha fazla sermaye istemekle sağlanamaz. Teminat kalitesi, haircut disiplini, likidite tamponları, kaldıraç sınırları, stres testleri, karşı taraf riski, itfa mekanizmaları ve açıklama kalitesi birlikte düşünülmelidir. Çünkü bir sistemin dayanıklılığı, en güçlü bilançosuyla değil; en zayıf bağlantısının stres altında nasıl davrandığıyla ölçülür.
Sonuç
Güvenli Risk Diye Bir Şey Var mı?
Belki de bu hikâyenin en ironik tarafı şudur: riskli bir varlık, “teminat” kelimesiyle daha az riskli hâle gelmez. Bir varlığın teminat olması, yalnızca ona yeni bir işlev kazandırır — onu güvenli yapmaz.
Muhasebenin felsefi sorumluluğu tam burada başlar. Substance over form, ekonomik özün hukuki biçimin gerisinde kaybolmamasını; prudence, belirsizlik altında yargının dikkatle kurulmasını; gerçeğe uygun değer, piyasa koşullarındaki değişimin görünür olmasını; going concern ise işletmenin gelecekte faaliyetini sürdürebilme kapasitesinin sorgulanmasını gerektirir. Ancak bunların hiçbiri tek başına yeterli değildir; çünkü modern finansal sistemde risk, çoğu zaman tek bir bilançoda yaşamaz.
Bir bilançonun varlığı, başka bir bilançonun yükümlülüğüdür. Birinin teminatı diğerinin likiditesidir. Birinin satışı diğerinin fiyatıdır. Birinin margin call’ı diğerinin nakit ihtiyacıdır. Ve sonunda mikro düzeyde “makul” görünen kararlar, makro düzeyde irrasyonel bir zincire dönüşebilir.
Bu nedenle muhasebenin temel sorusu yalnızca “bu varlığın değeri nedir?” olmamalıdır. Daha zor soru şudur: bu değer hangi koşullarda gerçeğe dönüşebilir, hangi koşullarda yalnızca bilançoda yaşamaya devam eder?
İşte gerçek muhafazakârlık burada başlar — riski küçültmekte değil, riskin henüz görünür olmadığı anda onu sorgulamakta. Ve belki de köprüden son çıkış tam buradadır: riskli teminata güvenli demeden önce, onun hangi koşullarda güvenli kalabileceğini sormakta.
Çünkü kriz çoğu zaman köprünün yıkıldığı anda başlamaz. Köprü yapılırken “bu yükü taşır” denildiği anda başlar.
Sisifos’un trajedisi kayayı yukarı taşıyamaması değildi. Asıl trajedi, her seferinde aynı kayayı yeniden yukarı taşımanın çözüm olduğuna inanmasıydı. Finansal sistemlerde de riskli teminatın yarattığı likidite açığını yeniden teminat, yeniden kaldıraç ve yeniden likidite ile kapatmaya çalışmak, sorunu çözmek yerine sarmalı yeniden üretir.
Muhasebenin görevi kayayı her defasında yeniden yukarı taşımak değil; kayanın neden sürekli aşağı yuvarlandığını görünür kılmaktır.
Not: Metindeki 2008, 2020 ve 2022 örnekleri aynı krizin tekrarları değil, teminat–kaldıraç–likidite sarmalının farklı kanallardan üretilmiş benzer geri besleme örnekleridir; karşılaştırma bu çerçevede okunmalıdır.
Yapay Zekâ Kullanım Beyanı
Bu çalışmanın hazırlanması sürecinde üretken yapay zekâ araçlarından metnin dilsel akıcılığının geliştirilmesi, yapısının gözden geçirilmesi, tekrarların ayıklanması ve editoryal iyileştirme amacıyla yararlanılmıştır. Çalışmanın araştırma sorusu, temel kavramsal yaklaşımı, teorik çerçevesi, yorumları ve bilimsel sorumluluğu yazara aittir. Yapay zekâ araçları çalışmanın epistemik sorumluluğunu üstlenen bağımsız bir yazar veya araştırmacı olarak kullanılmamıştır. Nihai metin, kaynakların ve bilimsel iddiaların doğruluğu bakımından yazar tarafından gözden geçirilmiş ve onaylanmıştır.
Kaynakça
Adrian, T., & Ashcraft, A. B. (2012). Shadow banking: A review of the literature (Staff Report No. 540). Federal Reserve Bank of New York. https://doi.org/10.2139/ssrn.2023012https://www.newyorkfed.org/medialibrary/media/research/staff_reports/sr580.html
Aquilina, M., Cincinelli, P., & Urga, G. (2026). Asset price bubbles and systemic risk in money market funds (BIS Working Papers No. 1358). Bank for International Settlements.https://www.bayes.citystgeorges.ac.uk/__data/assets/pdf_file/0007/889243/EMG-M-.pdf
Baes, M., Bouveret, A., & Schaanning, E. (2025). Money market funds vulnerabilities and systemic liquidity crises. Journal of Banking & Finance, 179, Article 107530. https://doi.org/10.1016/j.jbankfin.2025.107530 https://www.sciencedirect.com/science/article/abs/pii/S0378426625001505
Enriques, L. (2024). Related party transactions. In J. N. Gordon & W.-G. Ringe (Eds.), The Oxford handbook of corporate law and governance (2nd ed., pp. 511–538). Oxford University Press.https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4942986
Gorton, G., & Metrick, A. (2012). Securitized banking and the run on repo. Journal of Financial Economics, 104(3), 425–451. https://doi.org/10.1016/j.jfineco.2011.03.016
Jian, M., & Wong, T. J. (2010). Propping through related party transactions. Review of Accounting Studies, 15(1), 70–105. https://doi.org/10.1007/s11142-008-9081-4
Li, L., Li, Y., Macchiavelli, M., & Zhou, X. (2021). Liquidity restrictions, runs, and central bank interventions: Evidence from money market funds. The Review of Financial Studies, 34(11), 5402–5437. https://doi.org/10.1093/rfs/hhab017
Song, X. (2024). Fair values in extreme markets: Valuation frictions and systemic spillovers. Accounting & Finance, 64(2), 1425–1451. https://doi.org/10.1111/acfi.13120
Valderrama, L. (2015). Macroprudential regulation under repo funding. Journal of Financial Intermediation, 24(2), 178–199. https://doi.org/10.1016/j.jfi.2014.09.001
Regülasyon, Standart ve Raporlar
Bank of England. (2022). Financial stability report: Assessment of stress market dynamics in non-bank financial intermediation. Bank of England Publications.https://www.bankofengland.co.uk/financial-stability-report/2022/july-2022
Committee on the Global Financial System & Bank for International Settlements. (2020). Non-bank financial intermediation: Developments and policy implications (CGFS Papers No. 65). BIS.
Financial Stability Board. (2021). Policy proposals to enhance money market fund resilience: Final report. FSB.
International Accounting Standards Board. (2018). Conceptual framework for financial reporting. IFRS Foundation.https://www.ifrs.org/content/dam/ifrs/publications/pdf-standards/english/2021/issued/part-a/conceptual-framework-for-financial-reporting.pdf
International Accounting Standards Board. (2014). IFRS 9: Financial instruments. IFRS Foundation.https://www.ifrs.org/issued-standards/list-of-standards/ifrs-9-financial-instruments/
International Accounting Standards Board. (2011). IFRS 13: Fair value measurement. IFRS Foundation.https://www.ifrs.org/issued-standards/list-of-standards/ifrs-13-fair-value-measurement/
