
Yeşil taahhütler, ölçülebilir değer ve üç katmanlı muhasebe ekosisteminin paradoksu üzerine eleştirel bir okuma…
Turkey’s Circular Economy Illusion Risk on the Eve of COP31: From The Lord of the Rings to Management Accounting 2.0, TSRS 2 and the Search for Holistic Reality
A critical reading of green commitments, measurable value and the paradox of a three-layer accounting ecosystem
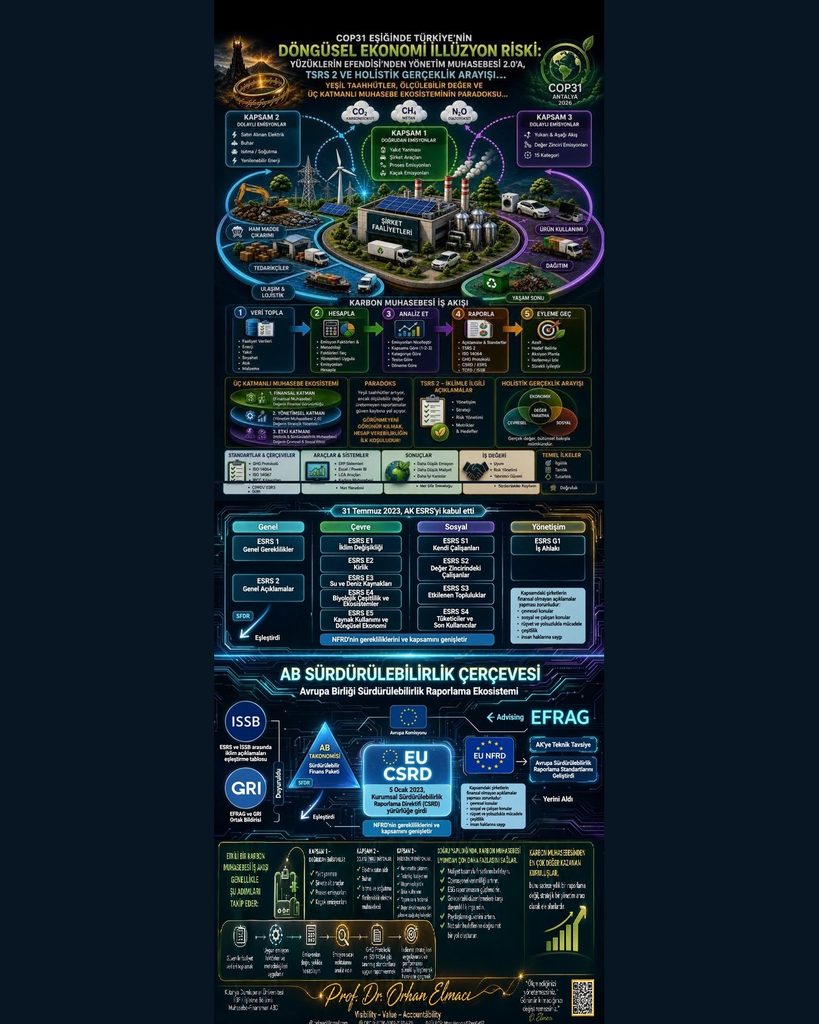
Öz
COP31, 9–20 Kasım 2026 tarihlerinde Antalya’da gerçekleştirilecektir; Başkanlığı Türkiye yürütürken resmî müzakere sürecinin yürütücülüğünü Avustralya üstlenmektedir. Başkanlığın Eylem Gündemi, küresel döngüsel malzeme kullanım oranının 2035’e kadar en az %15’e yükseltilmesi dâhil küresel hedefler içermektedir (UNFCCC, 2026); bu oran küresel bir hedeftir, Türkiye’nin ulusal performans göstergesi değildir. Türkiye’nin döngüsel ekonomi politikası ise 2025–2028 Ulusal Döngüsel Ekonomi Stratejisi ve Eylem Planı (UDESEP) çerçevesinde yedi öncelikli sektör ve 53 eylem üzerinden yürütülmektedir (ÇŞİDB, 2025).
Politika hedeflerinin varlığı, işletme düzeyinde döngüsel dönüşümün ölçüldüğü, maliyetlendirildiği ve yönetim kararlarına dönüştürüldüğü anlamına gelmez. Bu çalışma, politika ve kurumsal anlatı ile işletme içi karar sistemleri arasındaki olası kopukluğu “döngüsel ekonomi illüzyon riski” kavramıyla incelemektedir. İllüzyon, dönüşümün gerçekleşmediğine dair peşin bir hüküm değil; politika, raporlama ve anlatı düzeyinde görünür olan dönüşümün kaynak kullanımı, maliyet, sermaye tahsisi, performans ve hesap verebilirlik sistemlerinde aynı ölçüde görünür olmaması ihtimalidir. Çalışma bu riskin yaygın olduğunu ileri sürmez; onu sınanabilir bir analitik problem olarak tanımlar.
Çalışma kavramsaldır ve üç önerme geliştirir: (P1) döngüsel değer geri dönüşüm ve atık göstergeleriyle sınırlı değildir; (P2) yönetim muhasebesi döngüsel bilgiyi yatırım, fiyatlama, bütçeleme, tasarım, tedarik ve performans kararlarına bağlamalıdır; (P3) TSRS 2 ile yönetim muhasebesi arasındaki işlevsel bağ ortak veri tanımları, önemlilik değerlendirmesi, veri yönetişimi ve finansal etki bağlantısı gerektirir. Yönetim Muhasebesi 2.0 yeni bir standart değil, önerisel bir çalışma çerçevesidir. Çalışmanın işlemsel katkısı, aynı ekonomik olayın VUK/TDHP, TFRS/TMS ve TSRS katmanlarındaki görünürlük farkını ölçen Muhasebe Ayrışma Endeksi (MAE) ile onun işlev uyarlamalı sürümü (MAE*), karar bağlantısı göstergesi (K), dış görünürlük skoru [GS(S)] ve anlatı–karar açığıdır (AKA). Bu araçlar ampirik olarak doğrulanmamıştır; üç kurgusal işletme senaryosu yalnızca hesaplama ve yorum mantığını gösterir.
Anahtar kelimeler: döngüsel ekonomi, Yönetim Muhasebesi 2.0, Holistik Muhasebe, TSRS 2, MFCA, seçici görünürlük, Muhasebe Ayrışma Endeksi, Anlatı–Karar Açığı
JEL: M40, M41, Q01, Q56, Q58
Abstract
COP31 will be held in Antalya on 9–20 November 2026; Türkiye leads the Presidency while Australia leads the formal negotiations. The Presidency’s Action Agenda includes global targets such as raising the global circular material use rate to at least 15% by 2035 (UNFCCC, 2026), a global target rather than a national performance indicator for Türkiye. Türkiye’s circular economy policy is pursued through the 2025–2028 National Circular Economy Strategy and Action Plan (UDESEP), covering seven priority sectors and 53 actions (ÇŞİDB, 2025).
The existence of policy targets does not imply that circular transformation is measured, costed and translated into firm-level decisions. The study examines this possible disconnect through the concept of “circular economy illusion risk”: not a prior judgement that transformation has failed, but the possibility that transformation visible in policy, reporting and narrative is not equally visible in resource-use, cost, capital-allocation, performance and accountability systems. The study does not claim that the risk is widespread; it defines it as a testable analytical problem.
The paper is conceptual and develops three propositions: P1, circular value cannot be reduced to recycling and waste indicators; P2, management accounting should connect circular information to investment, pricing, budgeting, design, procurement and performance decisions; P3, a functional bridge between TSRS 2 and management accounting requires common data definitions, materiality assessment, data governance and financial-impact linkage. Management Accounting 2.0 is a proposed working framework, not a standard. The operational contribution consists of the Accounting Divergence Index (ADI; Turkish acronym MAE) and its function-adjusted version (ADI*), which measure differences in visibility of the same economic event across the VUK/TDHP, TFRS/TMS and TSRS layers, together with a decision-linkage indicator (K), an external visibility score [GS(S)] and the Narrative–Decision Gap (NDG; Turkish acronym AKA). These instruments are not empirically validated; three hypothetical scenarios illustrate computational logic only.
Keywords: circular economy, Management Accounting 2.0, Holistic Accounting, TSRS 2, MFCA, selective visibility, Accounting Divergence Index, Narrative–Decision Gap
Giriş
Döngüsellik Gerçekten Ölçülüyor mu?
COP31 Başkanlığı’nın temel söylemlerinden biri iklim taahhütlerinin uygulamaya geçirilmesidir. 9 Haziran 2026’da açıklanan Küresel İklim Eylem Gündemi; elektriğin nihai enerji talebindeki payının 2035’e kadar %35’e çıkarılması, küresel atık artışının yarıya indirilmesi, binalarda enerji yoğunluğunun en az %25 azaltılması ve küresel döngüsel malzeme kullanım oranının en az %15’e yükseltilmesi gibi hedefler içermektedir (UNFCCC, 2026). Döngüsel ekonomi böylece çevre politikasının bir alt başlığı olmaktan çıkıp iklim eyleminin ekonomik, üretimsel ve yatırım boyutlarından biri hâline gelmektedir. UDESEP de döngüselliği kaynak verimliliği, atık önleme, geri kazanım, ekotasarım, yenilikçilik ve yatırımla ilişkilendirmekte ve yedi öncelikli sektörde 53 eylem öngörmektedir (ÇŞİDB, 2025).
Bu gündemin işletmeler açısından önemi, iklim değişikliğinin birçok riskten yalnızca biri değil, bir risk çarpanı olmasından ve bumerang etkisinin çok güçlü olmasından kaynaklanır: şoklar sistemlere yayıldıktan sonra maliyet, kırılganlık ve kurumsal baskı olarak yeniden kaynağına döner. Kuraklık ürün verimini azaltabilir, su arzı üzerindeki baskıyı artırabilir ve gıda fiyatlarını yükseltebilir; sel altyapıya zarar vererek tedarik zincirlerini kesintiye uğratabilir ve ekonomik kayıpları büyütebilir; aşırı sıcaklıklar sağlığı, iş gücünü ve enerji sistemlerini etkileyebilir; ekosistemin bozulması, biyolojik çeşitlilik kaybı ve su kıtlığı ise doğal dayanıklılığı zayıflatarak geçim kaynakları ve gıda güvenliği üzerinde ek baskı oluşturabilir. Etkiler bu birincil kanallarla sınırlı kalmaz: yüksek maliyetler enflasyon baskısına, ekonomik kayıplar yoksulluk ve eşitsizliğe, tekrarlayan afetler kamu maliyesi ve kurumsal kapasiteye, yerinden edilme ise konut ve kamu hizmetleri üzerindeki baskıya katkıda bulunabilir. Eşitsizlik, kaynak kıtlığı veya zayıf kurumlarla zaten karşı karşıya olan bağlamlarda bu baskılar daha büyük toplumsal gerilime dönüşebilir. Buradaki iddia, iklim değişikliğinin tüm bu sonuçların doğrudan nedeni olduğu değildir; iklim etkilerinin mevcut kırılganlıkları büyütebileceği ve şokları çevresel, ekonomik ve toplumsal sistemlere aktarabileceğidir. Bu ilişkiler ayrıca güçlendirici döngülere, yani bumerang etkisine dönüşebilir: iklim etkileri yoksulluğu artırır, altyapıyı ve kurumsal kapasiteyi zayıflatır, uyum yeteneğini azaltır ve bir sonraki şokun sonuçlarını daha da büyütür. İklim riski bu nedenle giderek sistematik risk olarak okunmalıdır (burada terim, tek bir işletmenin çeşitlendirmeyle ortadan kaldıramayacağı ve birden çok sistemi aynı anda etkileyen risk anlamında kullanılmıştır). Böyle bir riskin işletme düzeyindeki karşılığı, maliyet, yatırım, tedarik ve sermaye tahsisi kararlarına yansıyan kaynak bağımlılığı ve kırılganlıktır; ölçülmeyen bir kırılganlığın yönetilmesi de mümkün değildir. Döngüsel ekonominin bu gündemdeki yeri, kaynak bağımlılığını ve kırılganlığı azaltmaya yönelik bir uyum ve azaltım kanalı olmasından gelir; bu kanalın işlevsel olup olmadığı ise onun işletme içinde ne ölçüde ölçüldüğüne ve karara bağlandığına bağlıdır.
Ancak bir hedefin ilan edilmiş olması ile o hedefin işletmenin ekonomik karar sistemine girmiş olması aynı şey değildir. Döngüsel ekonomi hakkında rapor üretmek, onu maliyetlendirmekten; maliyetlendirmek, bu maliyeti sermaye tahsisine taşımaktan; sermaye tahsisine taşımak da davranış ve sonuçları yeniden ölçmekten farklıdır. İşletme düzeyindeki sorular bu nedenle somuttur: hangi kaynağın ne kadarı kaybedildi, kaybın ekonomik maliyeti neydi, yeniden kullanım hangi maliyet ve riskleri değiştirdi, döngüsel yatırım hangi sermaye tahsisi, ürün tasarımı veya tedarik kararını etkiledi, bu bilginin hangi kısmı finansal ve sürdürülebilirlik raporlarına taşındı ve sonuçtan kim hesap verecek? Bir işletme geri dönüşüm oranını, ikincil hammadde payını veya yenilenebilir enerji kullanımını artırabilir; ancak bu göstergelerin maliyet davranışına, ürün kârlılığına, nakit akışına ve sermaye tahsisine etkisi gösterilemiyorsa ölçüm henüz karar bilgisine dönüşmüş değildir.
Çalışmanın eleştirel metaforu Tolkien’in Yüzüklerin Efendisi‘dir. Moore’un (2026) bu anlatı üzerinden tartıştığı emanetçilik (stewardship) fikri, kaynakların yalnızca mevcut kuşağın kısa vadeli çıkarları için değil, sistemin uzun vadeli bütünlüğü için yönetilmesini; “bir yüzük hepsini yönetsin” düşüncesi ise karmaşık bir gerçekliğin tek bir güç veya gösterge üzerinden kontrol edilebileceği yanılsamasını çağrıştırır. Bu iki motif, bütüncül kaynak yönetimi ile geri dönüşüm oranı veya yeşil yatırım tutarı gibi tekil göstergelerle yetinen sadeleştirilmiş anlatılar arasındaki gerilimi açıklamak için kullanılmıştır. Metafor bir kanıt değil, okuma kılavuzudur; kuramsal iddialar metafora değil, aşağıdaki muhasebe argümanlarına dayanır.
Bu boşluk, kurumsal kuramın ayrıştırma (decoupling) probleminin muhasebesel bir görünümü olarak okunabilir. Meyer ve Rowan (1977), biçimsel yapıların benimsenmesinin fiilî faaliyetlerle her zaman bütünleşmediğini; Bromley ve Powell (2012) politika, yapı ve uygulama arasındaki ayrışmanın çağdaş biçimlerini tartışmıştır. Sürdürülebilirlik raporlamasında aynı problem örgütlü ikiyüzlülük ve örgütsel cephe (Cho vd., 2015) ile seçici açıklama (Marquis vd., 2016) kavramlarıyla ele alınmıştır. İki terim burada ayrı tutulmuştur: ayrıştırma (decoupling) örgütün biçimsel yapısı ile faaliyetleri arasındaki kopukluğu, ayrışma (divergence) ise MAE’nin ölçtüğü, aynı olayın muhasebe katmanlarındaki görünürlük farkını ifade eder.
“Döngüsel ekonomi illüzyon riski” kavramı, Türkiye’nin veya herhangi bir işletmenin döngüsel dönüşüm gerçekleştirmediğini ileri sürmez. Daha sınırlı ve sınanabilir bir iddiaya işaret eder: döngüsel dönüşümün politika, raporlama ve anlatı düzeyindeki görünürlüğü ile kaynak kullanımı, maliyet, karar, teşvik ve hesap verebilirlik düzeyindeki görünürlüğü arasında anlamlı bir fark bulunabilir. Bu fark, çalışmanın temel kavramı olan seçici görünürlükle ilişkilidir: muhasebe ekonomik gerçekliği kendiliğinden görünür kılmaz, ekonomik olayları seçer, sınıflandırır, ölçer, değerler ve sunar (Hines, 1988). Dolayısıyla temel soru yalnızca hangi bilginin üretildiği değil, hangi gerçekliğin ölçülebilir hâle getirildiği ve hangisinin ölçüm sisteminin dışında kaldığıdır.
Çalışma kavramsal ve eleştireldir; ampirik hipotez testi içermez. Amacı, riskin kavramsal olarak tanımlanması, gözlemlenebilir göstergelere dönüştürülmesi ve gelecekte sınanabilecek bir ölçüm çerçevesinin geliştirilmesidir. Bölüm 1 ölçüm problemini, Yönetim Muhasebesi 2.0’ı, araçların epistemik statüsünü, önermeleri ve yazın konumlandırmasını; Bölüm 2 Türkiye’nin üç katmanlı muhasebe ekosistemini ve yönetim muhasebesi–TSRS 2 köprüsünü; Bölüm 3 MAE, MAE*, K ve AKA modelini kurgusal senaryolarla; Bölüm 4 teşvikler, KOBİ’ler, seçici görünürlük, küresel veriler, sınırlılıklar ve araştırma gündemini ele alır.
1. Kavramsal Çerçeve: Ölçüm Problemi, Yönetim Muhasebesi 2.0 ve Araçların Epistemik Statüsü
1.1 Döngüsel ekonominin muhasebe problemi
Doğrusal üretim modeli kaynak, üretim, tüketim ve atık zinciri olarak ifade edilebilir; döngüsel ekonomi ise kullanım ömrünün uzatılması, yeniden kullanım, onarım, yeniden üretim, geri kazanım ve malzeme döngülerinin kapatılması yoluyla bu akışı dönüştürmeyi amaçlar (Kirchherr vd., 2017). Dönüşüm yalnızca çevresel değildir; maliyet yapısını, üretim kayıplarını, stok politikasını, ürün tasarımını, tedarik ilişkilerini, yatırım kararlarını, varlıkların ekonomik kullanım sürelerini, sermaye ihtiyacını, iklim risklerini ve gelecekteki nakit akışlarını etkileyebilir. Döngüsel ekonomi bu nedenle aynı zamanda bir ölçüm, maliyet ve karar muhasebesi problemidir.
Varsayımsal olarak bir işletmenin 1.000 ton hammadde kullandığı ve 120 tonunun üretim kaybı olarak ortaya çıktığı düşünülürse, geleneksel maliyet sisteminde bu kayıp üretim maliyetlerinin içinde dağılmış kalabilir. Malzeme akışı maliyet muhasebesi (MFCA), fiziksel akışları parasal bilgiyle ilişkilendirerek kaybın ekonomik boyutunu görünür kılmayı amaçlar (ISO, 2011; Christ & Burritt, 2015). MFCA yazını kaynak verimliliği ile ekonomik ve çevresel performans arasındaki bağlantıyı ortaya koymakta (Kokubu & Kitada, 2015; Schaltegger & Zvezdov, 2015), Nishitani vd. (2022) MFCA, çevresel performans ve ekonomik performans arasındaki ilişkiyi Japon şirketleri üzerinde ampirik olarak incelemektedir. Ancak kaybı görünür kılmak onu ortadan kaldırmak anlamına gelmez; önemli olan “120 ton kayıp vardır” tespiti değil, kaybın ekonomik değerinin ne olduğu ve bu bilginin hangi yönetim kararını değiştirdiğidir. Aradaki halka yönetim kararıdır:
Ölçüm → Maliyet → Karar → Uygulama → Performans → Yeniden ölçüm
Bu zincir kurulmadığında muhasebe, dönüşümün yöneticisinden çok gözlemcisi hâline gelir.
1.2 Yönetim Muhasebesi 2.0
Yönetim Muhasebesi 2.0, bu çalışmada yeni bir muhasebe standardı, yerleşik bir alt disiplin veya literatürde kabul görmüş bağımsız bir kuram olarak değil, yönetim muhasebesinin döngüsel ekonomi, sürdürülebilirlik ve iklim riskleri karşısındaki işlevini yeniden düşünmeye yönelik önerisel bir çalışma çerçevesi olarak kullanılmaktadır. Dört işlev içerir: şekillendirme (hangi maliyet, kaynak, risk ve değer unsurunun karar sistemine gireceğini belirlemek), kaydetme (malzeme, enerji, su, atık, emisyon, yeniden kullanım ve kayıpları fiziksel ve parasal olarak izlemek), yansıtma (bilgiyi maliyet, ürün kârlılığı, yatırım getirisi, nakit akışı, risk ve sermaye tahsisi göstergelerine bağlamak) ve yeniden tasarlama (bilginin yatırım, tasarım, tedarik, fiyatlama, üretim ve performans sistemlerini değiştirmesini sağlamak). Başarı ölçütü rapor sayısı değil, üretilen bilginin hangi kararı değiştirdiğidir.
“2.0” etiketi klasik yönetim muhasebesinin karar odaklılığını reddetmez; üç kapsam genişlemesini işaretleyen bir çalışma adıdır: fiziksel, parasal ve iklim-risk bilgilerinin birlikte ele alınması; iç yönetim bilgisinin TSRS 2 ve güvence zinciriyle ilişkilendirilmesi; teşvik ve hesap verebilirlik katmanının karar sistemine eklenmesi. Bu genişlemelerin klasik yönetim muhasebesine ne ölçüde ek açıklayıcı güç sağladığı ampirik bir araştırma sorusudur.
1.3 Araçların epistemik statüsü
Sürdürülebilirlik ve döngüsel ekonomi yazınında farklı araçların aynı bilimsel statüde sunulması yöntemsel bir sorundur: bir ISO standardı ile yeni önerilen bir gösterge aynı türden bilgi değildir. Araçlar bu nedenle üç grupta ele alınmıştır.
Tablo 1. Araçların epistemik statüsü
| Statü | Araçlar | Bu çalışmadaki kullanım |
| Standartlaştırılmış | MFCA (ISO 14051), TSRS 2, sürdürülebilirlik güvence düzenlemeleri | Dayanak olarak |
| Yazında yerleşik | Kaynak tüketim muhasebesi (RCA), yaşam döngüsü maliyetlemesi (LCC), yaşam döngüsü değerlendirmesi (LCA) | Dayanak olarak |
| Önerisel/kavramsal | Circular Balanced Scorecard, ESG-adjusted NPV, Sustainability-adjusted KPI, Holistik Muhasebe, MAE, MAE*, K, GS(S), AKA | Bu çalışmada önerilen; doğrulanmamış |
Araçların birbirinin alternatifi olduğu da varsayılmamaktadır: MFCA fiziksel akış–maliyet ilişkisini, LCA çevresel yaşam döngüsü etkilerini, LCC ekonomik yaşam döngüsü maliyetlerini, RCA kaynak kapasitesi ve maliyet davranışını farklı açılardan ele alır. Daha güçlü yaklaşım, bunların yönetim muhasebesi aracılığıyla karara bağlanan işlevsel bütünleşmesidir.
1.4 Holistik Muhasebe ile MAE arasındaki ayrım
Holistik Muhasebe normatif düzeyde “nelerin ölçülmesi, görünür kılınması ve hesap verebilirlik ilişkisine taşınması gerekir?” sorusunu; MAE işlemsel düzeyde “belirli bir ekonomik olay farklı muhasebe ve raporlama katmanlarında ne ölçüde farklı görünmektedir?” sorusunu sorar. Holistik Muhasebe bu çalışmada uluslararası kabul görmüş bir standart değil, finansal, çevresel, sosyal ve yönetsel etkileri ortak bir bilgi ve hesap verebilirlik sistemi içinde ilişkilendirmeyi amaçlayan önerisel bir çerçevedir; amacı her bilgiyi finansal tablolara eklemek değil, ekonomik değerin oluşumunda etkili olduğu hâlde ölçüm dışında kalan unsurların neden dışarıda kaldığını sorgulamaktır. Holistik Muhasebe normatif-kavramsal çerçeve, MAE ise önerisel ölçüm aracı olarak ayrı tutulur; bu ayrım MAE’nin normatif bir “iyi muhasebe” ölçütüne dönüşmesini engeller.
1.5 Önermeler ve yanlışlanabilirlik
P1 (görünürlük). Döngüsel değer yalnızca geri dönüşüm veya atık azaltımıyla ölçülemez; kaynak girişi, üretim kaybı, yeniden kullanım, yaşam döngüsü maliyeti, çevresel etki ve sermaye tahsisi birlikte değerlendirilmelidir. Gözlemlenebilir çıkarım: Yalnızca oran göstergelerine ağırlık veren işletmelerde kayıp maliyeti, yaşam döngüsü maliyeti ve yatırım etkisine ilişkin bilgi daha sınırlı olabilir.
P2 (karar). Döngüsel bilgi yatırım, fiyatlama, bütçeleme, ürün tasarımı, tedarik ve performans kararlarına bağlandığında yönetim muhasebesi açısından daha yüksek karar bağlantısına sahiptir. Gözlemlenebilir çıkarım: K yüksek olan işletmelerde AKA’nın mutlak değerinin daha düşük olması beklenir.
P3 (köprü). TSRS 2 ile yönetim muhasebesi arasındaki işlevsel bağ; ortak veri tanımları, önemlilik değerlendirmesi, veri yönetişimi, finansal etki bağlantısı ve karar izinin birlikte kurulmasını gerektirir. Gözlemlenebilir çıkarım: Bu koşulları sağlayan işletmelerde dış açıklamaların iç karar kayıtlarıyla daha tutarlı olması ve güvence sürecinin daha güçlü bir kanıt izi üzerinden yürütülebilmesi beklenir.
Yanlışlanabilirlik koşulu. Döngüsel göstergeleri raporlayan işletmelerin büyük bölümünde karar bağlantısı yüksek ve anlatı–karar açığı düşük bulunursa, illüzyon riski iddiasının açıklayıcı gücü zayıflayacaktır. Kavram bu nedenle bir hüküm değil, yanlışlanabilir bir risk önermesi olarak konumlandırılmıştır.
1.6 Yazındaki konumlandırma
Çalışma dört yazın hattının kesişiminde yer alır. Birincisi, kurumsal kuramdaki ayrıştırma tartışmasıdır (Meyer & Rowan, 1977; Bromley & Powell, 2012; Cho vd., 2015). İkincisi, kurumsal anlatılarda seçici açıklama ve izlenim yönetimi yazınıdır (Merkl-Davies & Brennan, 2007; Marquis vd., 2016); bu yazın neyin açıklandığına yoğunlaşırken, bu çalışma açıklanan bilginin iç karar sistemine bağlanıp bağlanmadığını da sorgular. Üçüncüsü, sürdürülebilirliğin yönetim kontrol sistemleriyle bütünleştirilmesi yazınıdır (Gond vd., 2012); K göstergesi bu bütünleşmenin karar düzeyindeki izini kavramsallaştırır. Dördüncüsü, döngüsel ekonominin kavramsallaştırılması ve MFCA yazınıdır (Kirchherr vd., 2017; Christ & Burritt, 2015; Kokubu & Kitada, 2015).
Çalışmanın özgün iddiası bu hatları muhasebe katmanları arasındaki görünürlük farkı ve karar bağlantısı üzerinden birleştirmektir. Sürdürülebilirlik muhasebesine ilişkin derlemeler de bu konumlandırmayı destekleyen iki gözlem sunmaktadır: bir metasentez çalışması, işletmeler, akademi ve düzenleyici kurumlar arasında homojen bir terminolojinin bulunmadığını ve gelecek araştırma yönü olarak sürdürülebilirlik performansına ilişkin uygulamaların somut etkilerinin incelenmesini önerdiğini bildirmekte (Gil-Marín vd., 2022); bir bibliyometrik çalışma ise sürdürülebilirliğin yönetim kontrol sistemlerinin parçası olarak ele alınmasını alanın ayrı bir araştırma hattı olarak saptamaktadır (Kalbouneh vd., 2023).
Yakın tarihli bir sistematik derleme ise 2020–2025 arasında yayımlanmış 71 çalışmayı sentezleyerek sürdürülebilirlik muhasebesinin işletme gelişimini sürdürülebilirlik raporlaması, çevresel yönetim muhasebesi, risk yönetimi ve maliyet etkinliği gibi kanallarla desteklediğini, alanın yönetsel ve stratejik bir araç olarak ele alınabileceğini bildirmektedir (Arévalo Altamirano vd., 2026).
Bu bulgular, alanın parçalı kaldığını ve ölçüm ile karar arasındaki bağın sınırlı incelendiğini düşündürmekte; bu çalışmanın katmanlar arası görünürlük ve karar bağlantısı çerçevesi söz konusu boşluğa yönelmektedir. Türkiye’ye özgü işletme düzeyindeki döngüsel muhasebe yazını sistematik bir taramaya tabi tutulmamıştır; bu önemli bir sınırlılık olarak korunmakta ve araştırma gündemine bırakılmaktadır.
2. Üç Katmanlı Muhasebe Ekosistemi, TSRS 2 ve Yönetim Muhasebesi–TSRS 2 Köprüsü
2.1 Üç katman
Türkiye’de işletmelerin ekonomik gerçekliği tek bir bilgi sistemiyle temsil edilmez. Analitik amaçla üç katman ayrıştırılmıştır: V, VUK/TDHP ekseni (vergi ve kayıt odaklı muhasebe); F, TFRS/TMS ekseni (finansal raporlama); S, TSRS 1/TSRS 2 ekseni (sürdürülebilirlik ve iklimle ilgili finansal açıklama). Katmanların amaçları aynı değildir. Örneğin döngüsel bir üretim tesisi yatırımında V katmanında amortisman ve vergi etkisi, F katmanında varlık, ölçüm, değer düşüklüğü ve gelecekteki ekonomik fayda, S katmanında iklimle ilgili risk, fırsat, strateji, risk yönetimi, metrik ve hedef boyutları farklı ölçülerde görünür olabilir. Bu farklılık tek başına bir problem değildir; asıl problem, aynı olayın farklı katmanlarda farklı görünmesinin yönetim kararına nasıl yansıdığının bilinmemesidir. MAE bu soruya yöneliktir.
2.2 TSRS 2: yönetim muhasebesinin yerine mi, yanına mı?
Türkiye Sürdürülebilirlik Raporlama Standartları, 29 Aralık 2023 tarihli Resmî Gazete’de (sayı 32414, 1. Mükerrer) yayımlanan Kurul Kararıyla belirlenmiş; TSRS 1 ve TSRS 2, 1 Ocak 2024 ve sonrasında başlayan hesap dönemlerinde kapsamdaki işletmeler için yürürlüğe girmiştir (KGK, 2023). TSRS 2, ISSB’nin IFRS S2 standardıyla uyumludur (ISSB, 2023). Uygulama kapsamının eşikleri 13 Ocak 2026 tarihli Kurul Kararıyla yeniden belirlenmiş (Resmî Gazete, 16 Ocak 2026, sayı 33139): aktif toplamı 1 milyar TL, yıllık net satış hasılatı 2 milyar TL ve çalışan sayısı 500 kişi; ölçütlerden en az ikisinin art arda iki raporlama döneminde aşılması gerekmekte ve karar 1 Ocak 2025 ve sonrasında başlayan hesap dönemlerinde uygulanmaktadır (KGK, 2026).
Çalışmanın iddiası TSRS 2’nin yönetim muhasebesinin parçası olduğu değildir. TSRS 2 yönetim muhasebesinin yerine geçmez; ancak dış raporlama için gerekli iklimle ilgili finansal bilginin içeride hangi bilgi sistemleri tarafından üretildiği sorusunu daha önemli hâle getirir. İklim riskleri ve fırsatları maliyet, yatırım, nakit akışı, sermaye tahsisi, operasyon, tedarik, üretim ve performans düzeylerinde izlenmiyorsa, dış raporlama ile iç yönetim arasında kopukluk oluşabilir. Önerilen bilgi zinciri şöyledir:
Operasyonel veri → Yönetim muhasebesi → Önemlilik ve risk değerlendirmesi → Finansal etki / nakit akışı / sermaye tahsisi → TSRS 2 açıklaması → Güvence → Hesap verebilirlik
Her yeşil gösterge TSRS 2 göstergesi değildir: bir MFCA göstergesi, LCA sonucu veya döngüsel performans KPI’ı otomatik olarak TSRS 2 metriğine dönüşmez. Doğru ilişki MFCA → yönetim kararı → iklim riski/fırsatı → finansal etki → TSRS 2 açıklaması biçimindedir. Amaç mümkün olduğunca fazla gösterge üretmek değil, üretilen göstergenin ekonomik anlamını, karar bağlantısını ve kanıt izini gösterebilmektir.
2.3 Yönetim muhasebesi–TSRS 2 köprüsü
Beş aşamalı bir köprü önerilmektedir:
- Kaynağı görünür kıl. MFCA, RCA, LCA ve LCC ile malzeme, enerji, su, atık, emisyon, yeniden kullanım ve geri kazanım verilerini ölç.
- Kaynağı maliyete bağla. Fiziksel kaynak kullanımını ürün, süreç, kayıp ve yatırım maliyetleriyle ilişkilendir.
- Maliyeti karara bağla. Bilgiyi yatırım bütçesine, fiyatlamaya, ürün tasarımına, tedarik kararlarına, üretim planlamasına ve performans değerlendirmesine taşı.
- Kararı iklim riski ve fırsatıyla ilişkilendir. Geçiş ve fiziksel risk, kaynak bağımlılığı, düzenleyici risk, pazar fırsatı ve finansmana erişim üzerindeki etkileri değerlendir.
- Karar izini dış açıklama ve güvenceye taşı. Karar, finansal etki ve risk bilgisi önemlilik değerlendirmesinden geçerek TSRS 2 açıklamasına girmeli; kullanılan bilginin kanıt izi güvence sürecine konu olmalıdır.
Böylece yönetim muhasebesi, TSRS 2 ve güvence bir raporlama hiyerarşisi değil, bilgi üretim ve kanıt zinciri olur.
2.4 Güvence halkası
Sürdürülebilirlik bilgisinin dış raporlamaya girmesi tek başına güvenilirlik sağlamaz; veri kaynağı, yöntem, kontroller, hesaplama mantığı ve kanıt izi değerlendirilmelidir. ISSA 5000 çerçevesinde sınırlı ve makul güvence arasında önemli prosedürel ve kanıt farklılıkları bulunur (IAASB, 2024). Türkiye’de sürdürülebilirlik denetimi 17 Ocak 2025 tarihli ve 32785 sayılı Resmî Gazete’de yayımlanan Sürdürülebilirlik Denetimi Yönetmeliği ile düzenlenmiştir (KGK, 2025); bu yapı ile ISSA 5000 arasındaki uygulama ilişkisi ayrıca ampirik araştırma konusudur. Güvence düzeyi raporlama olgunluğuyla uyumlu olmalı; MAE’nin açıklama boyutu da gerektiğinde güvence kapsamı ve düzeyiyle birlikte kodlanabilmelidir.
3. Muhasebe Ayrışma Endeksi (MAE): Model, Değişkenler ve Kurgusal Uygulamalar
3.1 Amaç, kapsam ve epistemik sınırlar
MAE, mevcut TSRS, TFRS/TMS veya VUK düzenlemelerinde yer alan resmî bir gösterge değildir ve literatürde doğrulanmış veya standartlaştırılmış bir endeks olarak sunulmamaktadır; bu çalışmanın önerdiği kavramsal ve işlemsel bir ölçüm aracıdır. Amacı “hangi standart doğrudur?” sorusunu yanıtlamak değil, aynı ekonomik olayın hangi raporlama katmanında ne ölçüde görünür veya görünmez hâle geldiğini sistematik biçimde incelemektir. Yüksek MAE otomatik olarak “kötü muhasebe” anlamına gelmez; ayrışmanın olumlu, nötr veya olumsuz sonuç doğurup doğurmadığı ayrı bir ampirik sorudur.
Üç yöntemsel sınır kabul edilmektedir. Birincisi, TSRS 2 bir finansal muhasebe standardı değil, iklimle ilgili finansal açıklama standardıdır; katmanlar arasında birebir “tanıma” karşılaştırması yapılamaz, bu nedenle beş boyut her katmanın kendi işlevine göre tanımlanır. İkincisi, puanlama araştırmacı yargısı içerir; bağımsız çift kodlama, kodlama kılavuzu ve güvenilirlik analizi gereklidir. Üçüncüsü, eşik değerleri başlangıç niteliğindedir ve ampirik olarak kalibre edilmemiştir.
3.2 Model
Ekonomik olay i (i = 1,…,n), raporlama katmanı a ∈ {V, F, S} ve görünürlük boyutu k ∈ {R, M, C, P, D} olsun: R tanıma, M ölçme, C sınıflandırma, P sunum, D açıklama. Katman sayısı A = 3’tür. Her olay–katman–boyut hücresine, s(a,k,i) ∈ {0; 0,25; 0,50; 0,75; 1,00} puanı atanır: 0 görünmez, 0,25 marjinal görünür, 0,50 kısmen görünür, 0,75 büyük ölçüde görünür, 1,00 tam görünür.
Boyut düzeyindeki ayrışma, katmanlar arası ikili mutlak farkların toplamının, bu toplamın alabileceği en büyük değere bölünmesiyle normalize edilir:
d(k,i) = Σ(a<b) |s(a,k,i) − s(b,k,i)| ÷ ⌊A²/4⌋ (1)
A = 3 için ⌊9/4⌋ = 2’dir. Üç puanın ikili mutlak farkları toplamı en çok 2 olabildiğinden (bu toplam, en yüksek ile en düşük puan arasındaki farkın iki katına eşittir), 0 ≤ d(k,i) ≤ 1 olur ve A = 3 için d, en yüksek ile en düşük görünürlük arasındaki farka eşdeğerdir. Normalizasyon yapılmasaydı endeks 100’e ulaşamazdı. Eşit ağırlık w(k) = 0,20 olmak üzere, olay düzeyinde MAE:
MAE(i) = 100 × Σ_k w(k) d(k,i) = 20 × Σ_k d(k,i), 0 ≤ MAE ≤ 100 (2)
Birden fazla olay bulunduğunda işletme düzeyi MAE, önceden tanımlanmış nesnel bir ölçüte (örneğin yatırım tutarının toplam döngüsel yatırımdaki payı) dayanan olay ağırlıkları v(i) ile hesaplanır:
MAE(işletme) = Σ_i v(i) MAE(i), Σ v(i) = 1 (3)
3.3 Katman görünürlük profili
MAE yönsüz bir göstergedir; hangi katmanın daha görünür olduğunu göstermez. Yüksek MAE iki farklı durumda ortaya çıkabilir: S katmanı yüksek görünürken V ve F düşük kalabilir, ya da V ve F yüksek görünürken S düşük kalabilir. Bu durumlar aynı MAE’yi üretir ama kurumsal anlamları farklıdır. Bu nedenle katman görünürlük skoru hesaplanır:
GS(a,i) = Σ_k w(k) s(a,k,i) (4)
TSRS katmanının dış görünürlüğü için GS(S,i) kullanılır ve MAE’nin tamamlayıcısıdır.
3.4 “Uygulanamaz” kuralı ve işlev uyarlamalı MAE*
Bir katmanın kurumsal işlevi belirli bir boyutu kapsamıyorsa (örneğin VUK/TDHP’nin kamuya yönelik sürdürülebilirlik sunumu veya TSRS 2 anlamında iklim açıklaması işlevinin bulunmaması), ilgili hücre “uygulanamaz” (NA) kodlanır ve otomatik olarak “sıfır görünürlük” kabul edilmez; ayrışma yalnızca uygulanabilir katmanlar arasında hesaplanır. Boyut k için uygulanabilir katman kümesi A_k ve sayısı A(k) olmak üzere:
d*(k,i) = Σ(a<b; a,b ∈ A_k) |s(a,k,i) − s(b,k,i)| ÷ ⌊A(k)²/4⌋, MAE*(i) = 100 × Σ_k w(k) d*(k,i) (5)
A(k) = 2 için payda ⌊4/4⌋ = 1’dir. Uygulanabilir katman sayısı ikiden az olan boyut MAE*’dan çıkarılır ve ağırlıklar yeniden normalize edilir. MAE ham katmanlar arası görünürlük ayrışmasını, MAE* işlevsel uygulanabilirlik dikkate alındıktan sonraki ayrışmayı gösterir; ikisi arasındaki fark büyüdükçe ayrışmanın daha büyük bölümü katmanların farklı kurumsal işlevlerinden kaynaklanıyor olabilir. Gerçek işletme araştırmalarında ikisi birlikte raporlanmalıdır.
3.5 Kodlama protokolü, güvenilirlik ve ağırlıklandırma
MAE’nin gerçek işletmelerde uygulanabilmesi için önerilen protokol şöyledir: ekonomik olayın açıkça tanımlanması; ilgili VUK/TDHP kayıtlarının, TFRS/TMS finansal tablo ve dipnotlarının ve TSRS raporlama belgelerinin belirlenmesi; yatırım, bütçe, tedarik, fiyatlama ve performans belgelerinin toplanması; Tablo 2’deki ölçütlere göre kodlama; en az iki bağımsız kodlayıcının ayrı puanlaması; kodlayıcılar arası uyumun Krippendorff alfa ile raporlanması (Krippendorff, 2018); uyuşmazlıkların kodlama kılavuzuna göre çözülmesi ve ağırlık duyarlılığı analizi. Başlangıçta eşit ağırlık önerilir; sonraki araştırmalarda uzman değerlendirmesi veya AHP gibi yöntemler kullanılabilir, bu durumda sonuçların farklı ağırlık setlerine duyarlılığı gösterilmelidir.
3.6 Değişkenler ve operasyonel tanımlar
Tablo 2. Boyutlar, katman bazlı operasyonel tanımlar ve puanlama ölçeği
| Boyut | Temel soru | V: VUK/TDHP | F: TFRS/TMS | S: TSRS 2 | Puanlama (ara puanlar 0,25 ve 0,75) |
| Tanıma (R) | Olayın döngüsel boyutu sistemde tanınıyor mu? | Yatırımın/kaydın sisteme alınması; döngüsel niteliğin ayrı izlenmemesi | Varlık/yükümlülük ve ekonomik fayda yönü | İklim riski/fırsatı olarak tanımlanması | 0 = yok; 0,5 = kayıt var, döngüsel nitelik belirsiz; 1 = açıkça tanımlı |
| Ölçme (M) | Döngüsel etki niceliksel/parasal ölçülüyor mu? | Tarihsel maliyet, amortisman | Maliyet, ekonomik ömür, değer düşüklüğü, kayıp/tasarruf | Metrik, hedef ve finansal etki | 0 = yok; 0,5 = fiziksel veya parasal; 1 = fiziksel ve parasal birlikte |
| Sınıflandırma (C) | Bilgi hangi kategoride tutuluyor? | Genel varlık/gider sınıfları | Varlık, teşvik, karşılık vb. | Geçiş fırsatı, iklim azaltımı, metrik | 0 = ilgisiz; 0,5 = genel; 1 = döngüselliği yansıtan kategori |
| Sunum (P) | Bilgi nasıl yapılandırılıyor? | Beyanname/yasal defter | Finansal tablo/dipnot | Strateji, risk, metrik ve hedef bölümleri | 0 = yok; 0,5 = sınırlı; 1 = bütünleşik ve karşılaştırılabilir |
| Açıklama (D) | Bilgi dışa/yönetime ne ölçüde aktarılıyor? | Vergi otoritesine zorunlu bildirim | Finansal tablo kullanıcılarına açıklama | İklimle ilgili finansal açıklama | 0 = yok; 0,5 = sınırlı; 1 = ayrıntılı |
Ölçütler, katmanların aynı işlevi gördüğü varsayımına dayanmaz; her katmanın kendi kurumsal işlevi içinde olayın görünürlüğünü değerlendirir. Her puan için ilgili kanıt belgesi (muhasebe kaydı, finansal tablo notu, TSRS açıklaması, iç karar belgesi) gösterilmelidir.
3.7 Karar bağlantısı (K)
MAE yalnızca görünürlük farkını ölçer; bilginin karara girip girmediğini göstermek için ayrı bir gösterge gerekir. Altı karar alanı kullanılır: yatırım, fiyatlama, bütçeleme, ürün tasarımı, tedarik ve performans/teşvik. Her alan u(j,i) ∈ {0; 0,5; 1} ile kodlanır: 0 = bilgi karar sürecinde kullanılmıyor; 0,5 = bilgi karar belgelerinde bilgi veya duyarlılık analizi olarak yer alıyor ancak karar kriteri değil; 1 = bilgi karar kuralı veya kriteri olarak yer alıyor (örneğin yatırım değerlemesinde kayıp maliyeti nakit akışına giriyor, teşvik planında KPI olarak bulunuyor).
K(i) = (1/6) Σ(j=1..6) u(j,i), 0 ≤ K ≤ 1 (6)
K karar kalitesini ölçmez; yalnızca bilginin karar sürecine bağlanma derecesini ölçer. Döngüsel bilginin yatırım kararında kullanılması kararın doğru olduğu anlamına gelmez.
3.8 Anlatı–Karar Açığı (AKA)
Dış raporlama görünürlüğü ile iç karar bağlantısını aynı eksende değerlendirmek için:
AKA(i) = GS(S,i) − K(i), −1 ≤ AKA ≤ 1 (7)
tanımlanmıştır. Pozitif ve yüksek AKA dış raporlama görünürlüğünün karar bağlantısının önünde olduğunu, sıfıra yakın değer ikisinin görece uyumlu olduğunu, negatif değer iç karar sisteminin dış görünürlüğün önünde olduğunu gösterir. AKA iki ayrı yapıyı (görünürlük ve karar bağlantısı) eşit aralıklı 0–1 ölçekte karşılaştırır; bu ölçek varsayımı bir sınırlılıktır. AKA tek başına greenwashing göstergesi değil, dış görünürlük ile iç karar bağlantısı arasındaki yönlü farkı gösteren keşfedici bir göstergedir ve GS(S) ile K birlikte okunmalıdır. Greenwashing, seçici açıklama veya kurumsal ayrıştırma ile AKA arasındaki ilişki ampirik olarak sınanmalıdır.
3.9 MAE–K yorum matrisi
Analitik kolaylık için başlangıçta MAE = 50 ve K = 0,50 eşikleri kullanılabilir. Bu eşikler normatif veya ampirik olarak doğrulanmış sınırlar değildir; gelecekteki verilerle kalibre edilmelidir. Matris hem MAE hem MAE* için uygulanmalı; iki endeks farklı hücrelere düşüyorsa yorumun katmanların kurumsal işlevlerine duyarlı olduğu kabul edilmelidir.
Tablo 3. MAE–K yorum matrisi
| K < 0,50 | K ≥ 0,50 | |
| MAE ≥ 50 | Yüksek ayrışma + düşük karar bağlantısı: illüzyon riskinin işaret edildiği bölge | Yüksek ayrışma + yüksek karar bağlantısı: yönetilen ayrışma |
| MAE < 50 | Düşük ayrışma + düşük karar bağlantısı: uyumlu ama karar dışı bilgi | Düşük ayrışma + yüksek karar bağlantısı: bütünleşik bilgi ve karar sistemi |
3.10 Hipotetik uygulama: A İmalat A.Ş.
A İmalat A.Ş., TSRS kapsamındaki varsayımsal bir üretim işletmesidir; üretim kaybını azaltmak ve ikincil hammadde kullanımını artırmak için 100 milyon TL tutarında döngüsel üretim tesisi yatırımı yapmıştır. Yatırım V katmanında olağan makine/tesis yatırımı olarak amortismana tabidir, F katmanında maddi duran varlık olarak izlenmekte ve finansal tablolarda sınırlı görünürlük taşımakta, S katmanında ise iklim geçiş fırsatı ve emisyon/ikincil hammadde metrikleriyle daha görünür olmaktadır. Yatırım kararı geleneksel iç verim oranına dayandırılmış; kayıp maliyeti ve ESG-adjusted NPV birlikte değerlendirilmemiştir. Senaryo ve puanlar tamamen kurgusaldır.
Tablo 4. A İmalat A.Ş.: görünürlük puanları
| Boyut | V | F | S | d | d* (V’de P ve D uygulanamaz) |
| R | 0,50 | 0,75 | 1,00 | 0,50 | 0,50 |
| M | 0,25 | 0,50 | 0,75 | 0,50 | 0,50 |
| C | 0,25 | 0,50 | 1,00 | 0,75 | 0,75 |
| P | 0,00 | 0,50 | 0,75 | 0,75 | 0,25 |
| D | 0,00 | 0,50 | 1,00 | 1,00 | 0,50 |
| Toplam | 3,50 | 2,50 |
Örneğin sunum boyutunda d(P) = (|0 − 0,50| + |0 − 0,75| + |0,50 − 0,75|) ÷ 2 = 1,50 ÷ 2 = 0,75’tir. Eşit ağırlıkla MAE = 20 × 3,50 = 70,0; V katmanı P ve D boyutlarında uygulanamaz kabul edildiğinde d*(P) = 0,25, d*(D) = 0,50 ve MAE* = 20 × 2,50 = 50,0 olur. Ham MAE ile MAE* arasındaki 20 puanlık fark, ayrışmanın önemli bir bölümünün katmanların kurumsal işlevlerinden kaynaklandığını düşündürür; sonuç bu nedenle “70 puanlık kötü muhasebe” olarak yorumlanamaz. Ayrışma özellikle açıklama, sunum ve sınıflandırma boyutlarında yoğunlaşmaktadır.
Ağırlık duyarlılığı. Karar odaklı ağırlıklarla (R = 0,15; M = 0,30; C = 0,15; P = 0,10; D = 0,30) MAE = 71,25 ≈ 71,3; tanıma odaklı ağırlıklarla (R = 0,30; M = 0,20; C = 0,20; P = 0,15; D = 0,15) MAE = 66,25 ≈ 66,3 bulunur. Sonucun 66,3–71,3 aralığında kalması, bu örnekte ağırlık seçimine duyarlılığın sınırlı olduğunu gösterir; ancak bu tek bir hipotetik örnektir ve ağırlıkların doğrulandığı anlamına gelmez.
Karar bağlantısı. Yatırım = 0,5; fiyatlama = 0; bütçeleme = 0,5; ürün tasarımı = 0,5; tedarik = 0; performans/teşvik = 0 kodlanmıştır (yatırım kararı geleneksel iç verim oranına dayandığından, döngüsel bilgi yalnızca yardımcı bilgi düzeyindedir). Dolayısıyla K = 1,5 ÷ 6 = 0,25. S katmanı görünürlüğü GS(S) = (1,00 + 0,75 + 1,00 + 0,75 + 1,00) ÷ 5 = 0,90 olduğundan AKA = 0,90 − 0,25 = 0,65‘tir. Bu kurgusal durumda dış görünürlük yüksek, karar bağlantısı düşüktür ve Tablo 3’e göre illüzyon riskinin işaret edildiği bölgeye düşer. Bu, dönüşümün gerçekleşmediğini veya başka işletmelerde de aynı durumun bulunduğunu göstermez; yalnızca modelin hesaplama mantığını örnekler.
3.11 Ek kurgusal senaryolar
Tek bir örnek, endeksin her koşulda aynı yorumu ürettiği izlenimini doğurabileceğinden iki ek senaryo oluşturulmuştur; senaryolar sektöre özgü gerçek parametreler taşımaz.
Tablo 5. B Gıda A.Ş. ve C Tekstil A.Ş.: görünürlük puanları (V, F, S)
| Boyut | B: V | B: F | B: S | C: V | C: F | C: S |
| R | 0,50 | 0,75 | 1,00 | 0,25 | 0,25 | 0,25 |
| M | 0,50 | 0,75 | 0,75 | 0,25 | 0,25 | 0,50 |
| C | 0,25 | 0,75 | 1,00 | 0,25 | 0,25 | 0,25 |
| P | 0,00 | 0,75 | 0,75 | 0,00 | 0,25 | 0,25 |
| D | 0,00 | 0,75 | 1,00 | 0,00 | 0,25 | 0,50 |
B Gıda A.Ş., aynı türdeki döngüsel yatırımı karar sistemine daha güçlü entegre etmektedir: yatırım = 1; fiyatlama = 0,5; bütçeleme = 1; ürün tasarımı = 1; tedarik = 0,5; performans/teşvik = 0,5; K = 4,5 ÷ 6 = 0,75. Ayrışma değerleri 0,50; 0,25; 0,75; 0,75; 1,00 olduğundan MAE = 65,0; V’de P ve D uygulanamaz kabul edildiğinde MAE* = 35,0’tir. GS(S) = 0,90 ve AKA = 0,15’tir. Yüksek MAE burada tek başına yüksek illüzyon riski anlamına gelmez; MAE Tablo 3’te “yönetilen ayrışma”, MAE* “bütünleşik bilgi ve karar sistemi” hücresine düşer.
C Tekstil A.Ş.‘de dönüşüm hem dış anlatıda hem iç sistemde sınırlıdır. Ayrışma değerleri 0; 0,25; 0; 0,25; 0,50 olduğundan MAE = 20,0; MAE* = 10,0’dır. Yalnızca yatırım alanı 0,5 aldığından K = 0,5 ÷ 6 ≈ 0,08; GS(S) = 0,35 ve AKA ≈ 0,27’dir. Düşük MAE burada olumlu bir sonuç değildir: katmanlar birbirine yakın görünmekte, ancak hepsi düşük görünürlük düzeyindedir.
Tablo 6. Üç kurgusal işletmenin özeti
| Senaryo | MAE | MAE* | GS(S) | K | AKA | Yorum |
| A İmalat | 70,0 | 50,0 | 0,90 | 0,25 | 0,65 | Yüksek ayrışma + düşük K: illüzyon riskinin işaret edildiği bölge |
| B Gıda | 65,0 | 35,0 | 0,90 | 0,75 | 0,15 | Yüksek MAE ama yüksek K: yönetilen ayrışma; MAE* ile bütünleşik sistem |
| C Tekstil | 20,0 | 10,0 | 0,35 | ≈ 0,08 | ≈ 0,27 | Düşük ayrışma + düşük K: uyumlu ama karar dışı |
Tablo 6 iki sonuç gösterir. Birincisi, ayrışma her zaman aynı anlama gelmez: B’nin ham MAE’si A’dan yalnızca beş puan düşüktür, ancak K’si çok daha yüksektir ve MAE*’nin 35’e düşmesi ham ayrışmanın önemli bölümünün katmanların işlevlerinden kaynaklandığını düşündürür. İkincisi, düşük MAE yüksek sürdürülebilirlik olgunluğu anlamına gelmez. MAE bu nedenle tek başına raporlanmamalı; MAE, MAE*, GS(S), K ve AKA birlikte değerlendirilmelidir.
4. Tartışma: Teşvikler, KOBİ’ler, Seçici Görünürlük ve Araştırma Gündemi
4.1 Teşvikler: eksik halka
Bilginin varlığı davranış değişikliği için yeterli değildir. Bir yönetici EBITDA, dönemsel kârlılık, satış hacmi veya stok devir hızı üzerinden ödüllendiriliyor; kaynak verimliliği, karbon yoğunluğu, ürün ömrü, yeniden kullanım ve atık maliyeti performans sistemine girmiyorsa, bilgi sistemi gelişmiş olsa da davranış değişmeyebilir. Gerçek yönetim zinciri veri, ölçüm, karar, teşvik, davranış, sonuç ve yeniden ölçüm şeklinde kurulmalıdır; yanlış teşviklerle doğru bilgi üretmek doğru davranış üretmeyebilir. Bu nedenle performans/teşvik alanı K’nın altı karar alanından biridir ve A İmalat A.Ş. örneğinde bu alanın sıfır puan alması AKA’nın yükselmesine katkıda bulunmaktadır. Yönetim kurulunun sürdürülebilirliği örgütleme biçiminin (ayrı bir komiteye bırakma ile tam entegrasyon gibi) K ve AKA ile ilişkisi, bu çalışmada test edilmeyen, gelecekte sınanabilecek bir kurumsal yönetişim değişkenidir.
4.2 KOBİ’ler: raporlama yükü değil, veri ekosistemi
Döngüsel ekonomi yalnızca TSRS kapsamındaki büyük işletmelerin sorunu değildir; kapsam dışındaki işletmeler de büyük işletmelerin tedarik zincirleri üzerinden malzeme, enerji, emisyon, atık ve ürün yaşam döngüsü verisi talepleriyle karşılaşabilir. İki katmanlı bir yaklaşım önerilmektedir. TSRS kapsamındaki işletmelerde ayrıntılı ölçüm, veri yönetişimi, finansal etki analizi, TSRS uyumlu açıklama, iç kontrol ve güvence; kapsam dışındakilerde ise birim ürün başına malzeme tüketimi, atık/üretim oranı, yeniden kullanılan malzeme oranı, enerji yoğunluğu, geri kazanılan atık oranı ve birim ürün karbon yoğunluğu gibi sade göstergeler. MAE’nin KOBİ’lere uygulanabilir sadeleştirilmiş biçimi yalnızca V ve F katmanlarını kullanır (A = 2). Fiziksel akış verisi toplama kapasitesi, sınırlı muhasebe ve veri personeli ile büyük müşterilerin farklı veri talepleri başlıca kısıtlardır; bu nedenle mevcut kayıtlardan başlayıp birim başına kayıp ve enerji göstergelerine, ortak asgari veri setine ve tedarik zinciri veri entegrasyonuna ilerleyen kademeli bir yol önerilir. Amaç büyük işletmelerin raporlama sistemlerini kopyalamak değil, döngüsel dönüşümün veri tabanını aşağıdan yukarıya kurmaktır.
4.3 Seçici görünürlük, greenwashing ve finansman kavramları
Sürdürülebilir finans, yeşil finans ve iklim finansmanı ilişkili ancak eş anlamlı olmayan kavramlardır: sürdürülebilir finans ESG boyutlarını içeren daha geniş bir çerçeveyi, yeşil finans çevresel amaçları, iklim finansmanı ise özellikle iklim değişikliğinin azaltılması ve uyumuna yönelik finansal akışları ifade eder; UNFCCC de iklim finansmanı için evrensel olarak kabul edilmiş tek bir tanımın bulunmadığını, işlevsel çalışma tanımları kullandığını göstermektedir (UNFCCC Standing Committee on Finance, 2014). Bir döngüsel yatırım yeşil finansman kapsamında değerlendirilebilir; ancak bunun TSRS 2 kapsamında iklimle ilgili risk veya fırsat olarak değerlendirilmesi otomatik değildir, iklim bağlantısının kurulması gerekir. Yeşil olan her bilgi iklimle ilgili finansal açıklama bilgisi değildir.
Döngüsel ekonomi bağlamında greenwashing yalnızca yanlış bilgi verme sorunu da değildir; daha karmaşık risk seçici doğru bilgidir. İşletme geri dönüşüm oranını, atık azaltımını, yenilenebilir enerji payını ve ikincil hammadde kullanımını doğru açıklarken toplam kaynak tüketimini, üretim kayıplarını, tedarik zinciri maliyetlerini, ürün yaşam döngüsü etkilerini, dönüşüm yatırımının maliyetini ve kârlılık etkisini yeterince görünür kılmıyorsa, bilgiler tek tek doğru olsa da ekonomik gerçekliğin yalnızca seçilmiş bir bölümü temsil edilmiş olur (Marquis vd., 2016). Bu nedenle soru yalnızca “ne raporlandı?” değil, “ne raporlanmadı ve neden?” olmalıdır. MAE’nin P ve D boyutları ile AKA, bu sorunun ölçülebilir hâle getirilmesine yönelik başlangıç araçlarıdır.
4.4 Küresel bulguların çerçeve açısından okunması
Morgan Stanley Institute for Sustainable Investing’in 300 sürdürülebilirlik karar vericisiyle yaptığı 2026 araştırmasında katılımcıların %63’ü sermaye harcaması, Ar-Ge bütçesi ve birleşme-satın alma gibi temel iş kararlarının sürdürülebilirlik ölçütlerine tabi olduğunu bildirmiş; bu oran 2025’te %51’dir. Aynı araştırmada ilerleme bildirenlerin oranı %90’ın üzerinde olmakla birlikte beklentilerin üzerinde ilerleme bildirenlerin oranı 2024’te %19’dan 2026’da %5’e gerilemiş; yüksek yatırım ihtiyacı (%39) ile veri ve stratejiyi uygulamaya dönüştürme güçlüğü (yaklaşık %30) başlıca engeller arasında yer almıştır (Morgan Stanley Institute for Sustainable Investing, 2026). Conference Board’un 2026 araştırmasında çevresel konuların büyüme açısından öncelik olmadığını belirten CEO oranı ABD’de %38,4, Avrupa’da %13,8 olarak raporlanmış; kaynak verimliliği, döngüsellik ve temiz teknoloji yatırımlarının sera gazı azaltımının önüne geçmesi maliyet kontrolü, operasyonel dayanıklılık ve rekabet gücüyle ilişkilendirilmiştir (Jones & Campbell, 2026).
Little Blue Research ve Biodiversify’ın (2026) sürdürülebilirlik uygulayıcılarına yönelik anketi, doğanın iş kararlarına entegrasyonunda da benzer bir tanıma–karar açığına işaret etmektedir. Katılımcıların bildirdiğine göre kuruluşların %72’si doğayı iş süreçlerine en azından entegre etmeye başlamış, yalnızca %16’sı tam entegrasyona ulaşmıştır. En sık seçilen engeller iş gerekçesi oluşturma (%53) ve risk ile fırsatları nicelleştirmedir (%49); etki ve bağımlılıkları belirleme (%17) ile önemlilik analizi (%19) ise çok daha az engel olarak görülmüştür. Rapor bunu, kuruluşların doğayı değerleyebildiklerinden daha iyi ölçebildikleri biçiminde yorumlamaktadır (Little Blue Research & Biodiversify, 2026).
Bu bulgular üç nedenle dikkatle yorumlanmalıdır: öz-bildirim verileridir, Türkiye’yi temsil etmez ve MAE veya AKA’nın doğrulanması anlamına gelmez. Yalnızca iki bağlamsal işaret taşırlar: sürdürülebilirlik ölçütlerinin yatırım kararlarına girdiğinin bildirilmesi karar bağlantısının niteliğini göstermez; döngüsellik ve kaynak verimliliğinin maliyet ve rekabet gücü gerekçesiyle öne çıkması, döngüsel bilginin karar sistemine öncelikle maliyet kanalıyla girebileceği yönündeki P2 ile uyumludur.
4.5 Sınırlılıklar
P1–P3 ampirik olarak sınanmamıştır. MAE, MAE*, K, GS(S) ve AKA bu çalışmanın önerdiği araçlardır; puan ölçeği, boyutlar, ağırlıklar ve eşikler doğrulanmamıştır ve ara puanlar (0,25; 0,75) araştırmacı yargısı içerir, bu nedenle çift kodlama gereklidir. VUK/TDHP, TFRS/TMS ve TSRS 2 aynı kurumsal amaçlara sahip değildir; MAE* bu sorunu azaltmakla birlikte tamamen ortadan kaldırdığı ileri sürülemez. K karar kalitesini değil karar bağlantısını ölçer; AKA greenwashing ölçütü değildir ve iki farklı yapıyı eşit aralıklı ölçekte karşılaştırır. A, B ve C işletmeleri tamamen hipotetiktir ve genellenemez. Türkiye’deki işletmelerin döngüsel muhasebe uygulamalarına ilişkin firma düzeyinde sistematik veri ve yazın taraması kullanılmamıştır; küresel anket verileri Türkiye’yi temsil etmez ve K’nın yerini tutmaz. Bu sınırlılıklar çalışmanın zayıflıkları kadar, gelecek araştırmanın sınırlarını tanımlayan yöntemsel başlangıç noktalarıdır.
4.6 Gelecek araştırma gündemi ve pilot tasarım
Beş alan öne çıkar. MAE’nin operasyonel geçerliliği: gerçek olayların V, F ve S katmanlarında çift kodlanması; Krippendorff alfa, yapı geçerliği, eşik kalibrasyonu ve ağırlık duyarlılığı. Karar bağlantısı: döngüsel bilgi ile yatırım, sermaye tahsisi, bütçeleme ve ürün tasarımı arasındaki ilişkinin vaka çalışmaları ve panel veriyle incelenmesi. Teşvik sistemleri: döngüsel performans göstergelerinin yönetici ücretleri, prim sistemleri ve performans değerlendirmelerine etkisi. TSRS–yönetim muhasebesi bağlantısı: dış raporlamada kullanılan bilginin hangi iç sistemlerden üretildiği; önemlilik değerlendirme belgeleri, veri sözlükleri, iç kontrol dokümantasyonu, karar kayıtları ve sınırlı/makul güvence arasındaki ilişki. Sektörel karşılaştırma: UDESEP’in yedi öncelikli sektöründe kaynak, maliyet, döngüsellik, iklim riski ve TSRS göstergelerinin eşleştirilmesi.
Önerilen pilot, farklı sektörlerden üç gerçek döngüsel yatırım olayının iki bağımsız kodlayıcı tarafından MAE, MAE*, K ve AKA açısından kodlanmasını, kodlayıcılar arası uyumun Krippendorff alfa ile ölçülmesini ve farklı ağırlık setlerinin sonuçlara etkisinin gösterilmesini içerir. Destek ya da ret ölçütü pilot öncesinde belirlenmelidir (ör. AKA’nın sıfırdan sistematik sapması). Pilot genelleme sağlamaz; MAE’nin operasyonel geçerliliğinin ilk sınamasıdır.
Sonuç
COP31 Bir Vitrin mi, Muhasebe Aynası mı?
COP31’in Türkiye açısından işletme düzeyindeki gerçek etkisi, açıklanan hedeflerin veya taahhütlerin sayısıyla değil, bu hedeflerin işletmelerin maliyet sistemlerine, yatırım kararlarına, ürün tasarımına, sermaye tahsisine, tedarik sistemlerine, bütçelerine, performans ölçümlerine ve yönetici teşviklerine girip girmediğiyle değerlendirilebilir. Bu çalışma böyle bir değerlendirme için kavramsal ve işlemsel bir çerçeve önermektedir.
Birinci katkı, döngüsel ekonomi sorununu yalnızca çevresel performans değil, ölçüm ve karar problemi olarak yeniden konumlandırmasıdır; “döngüsel ekonomi illüzyon riski” kurumsal ayrıştırma ve seçici görünürlük tartışmalarını muhasebe katmanları ile karar bağlantısı üzerinden ilişkilendiren sınanabilir bir kavram olarak önerilmiştir. İkinci katkı, yönetim muhasebesi ile TSRS 2 arasındaki ilişkinin operasyonel veri, yönetim muhasebesi, önemlilik ve risk, finansal etki, TSRS 2, güvence ve hesap verebilirlik zinciri üzerinden kurulmasıdır; her yeşil gösterge TSRS 2 göstergesi değildir ve TSRS 2 yönetim muhasebesinin yerine geçmez. Üçüncü ve yöntemsel katkı, katmanlar arası görünürlük farkını (MAE, MAE*), karar bağlantısını (K), dış görünürlüğü [GS(S)] ve anlatı–karar açığını (AKA) tanımlayan, kodlama kuralları ve yorum matrisiyle sunulan bir araç setidir. Bu araçların hiçbiri ampirik olarak doğrulanmış ölçüt değildir; A, B ve C senaryoları bulgu değil, model demonstrasyonudur.
Döngüsel ekonominin muhasebeleştirilmesi, finansal rapora bir geri dönüşüm oranı eklemekten çok daha fazlasını gerektirir: kullanılan kaynağın miktarı, kaybın maliyeti, yeniden kullanımın ekonomik etkisi, ürün ömrü uzatımının sermaye ve gelir etkisi, döngüsel yatırımın nakit akışı, iklim riskinin finansal etkisi ve alınan yönetim kararının sonucu izlenebilir olmalıdır. Yönetim Muhasebesi 2.0’ın temel görevi daha fazla gösterge üretmek değil, gösterge ile karar arasındaki boşluğu kapatmaktır. Muhasebe ekonomik gerçekliği yalnızca yansıtan bir ayna değil, neyin aynaya gireceğini belirleyen bir seçim mekanizmasıdır; dolayısıyla asıl mesele döngüsel ekonominin raporlanıp raporlanmadığı değil, ekonomik gerçekliğinin muhasebe sisteminde ne ölçüde görünür hâle geldiğidir. Bu bağ kurulamadığında muhasebe, döngüsel ekonominin kendisini değil, onun anlatısını görünür kılma riskiyle karşı karşıya kalır. Nihai soru şudur: bilançoda görünmeyen hangi kaynak, aslında yarının bilançosunu belirliyor?
Yapay zekâ kullanım beyanı: Bu çalışmanın yazım, dil düzeltme, yapılandırma ve yöntemsel eleştiri süreçlerinde yapay zekâ destekli araçlardan yararlanılmıştır. Kavramsal tasarım, model geliştirme, yorum ve bilimsel sorumluluk yazara aittir.
Kaynakça
Arévalo Altamirano, J. G., Santiago Rioja, L. V., & Gonzales Hidalgo, C. D. (2026). Sustainable accounting and its impact on business development: A systematic review. Corporate Governance and Sustainability Review, 10(4), 90–100. https://doi.org/10.22495/cgsrv10i4p8
Bromley, P., & Powell, W. W. (2012). From smoke and mirrors to walking the talk: Decoupling in the contemporary world. Academy of Management Annals, 6(1), 483–530.
Cho, C. H., Laine, M., Roberts, R. W., & Rodrigue, M. (2015). Organized hypocrisy, organizational façades, and sustainability reporting. Accounting, Organizations and Society, 40, 78–94.
Christ, K. L., & Burritt, R. L. (2015). Material flow cost accounting: A review and agenda for future research. Journal of Cleaner Production, 108, 1378–1389. https://doi.org/10.1016/j.jclepro.2014.09.005
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı. (2025). 2025–2028 Ulusal Döngüsel Ekonomi Stratejisi ve Eylem Planı. Çevre Yönetimi Genel Müdürlüğü.
Gil-Marín, M., Vega-Muñoz, A., Contreras-Barraza, N., Salazar-Sepúlveda, G., Vera-Ruiz, S., & Losada, A. V. (2022). Sustainability accounting studies: A metasynthesis. Sustainability, 14(15), Article 9533. https://doi.org/10.3390/su14159533
Gond, J.-P., Grubnic, S., Herzig, C., & Moon, J. (2012). Configuring management control systems: Theorizing the integration of strategy and sustainability. Management Accounting Research, 23(3), 205–223.
Hines, R. D. (1988). Financial accounting: In communicating reality, we construct reality. Accounting, Organizations and Society, 13(3), 251–261.
International Auditing and Assurance Standards Board. (2024). International Standard on Sustainability Assurance 5000 (ISSA 5000): General requirements for sustainability assurance engagements. International Federation of Accountants.
International Organization for Standardization. (2011). ISO 14051:2011 Environmental management—Material flow cost accounting—General framework.
International Sustainability Standards Board. (2023). IFRS S2 Climate-related disclosures. IFRS Foundation.
Jones, A., & Campbell, B. (2026, January 16). CEO and C-suite ESG priorities for 2026. The Conference Board.
Kalbouneh, A., Aburisheh, K., Shaheen, L., & Aldabbas, Q. (2023). The intellectual structure of sustainability accounting in the corporate environment: A literature review. Cogent Business & Management, 10(2), Article 2211370. https://doi.org/10.1080/23311975.2023.2211370
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2023). Türkiye Sürdürülebilirlik Raporlama Standartlarının (TSRS) belirlenmesine ilişkin Kurul Kararı. Resmî Gazete (Sayı 32414, 1. Mükerrer, 29 Aralık 2023).
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2025). Sürdürülebilirlik Denetimi Yönetmeliği. Resmî Gazete (Sayı 32785, 17 Ocak 2025).
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2026). Türkiye Sürdürülebilirlik Raporlama Standartlarının uygulama kapsamının belirlenmesinde esas alınan ölçütlere ilişkin eşik değerlerin yeniden belirlenmesine ilişkin Kurul Kararı. Resmî Gazete (Sayı 33139, 16 Ocak 2026).
Kirchherr, J., Reike, D., & Hekkert, M. (2017). Conceptualizing the circular economy: An analysis of 114 definitions. Resources, Conservation and Recycling, 127, 221–232.
Kokubu, K., & Kitada, H. (2015). Material flow cost accounting and existing management perspectives. Journal of Cleaner Production, 108, 1279–1288. https://doi.org/10.1016/j.jclepro.2014.08.037
Krippendorff, K. (2018). Content analysis: An introduction to its methodology (4th ed.). SAGE.
Little Blue Research & Biodiversify. (2026). Integrating nature into business decision-making: Progress, barriers and action in 2026. https://www.littleblueresearch.com/nature2026
Marquis, C., Toffel, M. W., & Zhou, Y. (2016). Scrutiny, norms, and selective disclosure: A global study of greenwashing. Organization Science, 27(2), 483–504.
Merkl-Davies, D. M., & Brennan, N. M. (2007). Discretionary disclosure strategies in corporate narratives: Incremental information or impression management? Journal of Accounting Literature, 26, 116–196.
Meyer, J. W., & Rowan, B. (1977). Institutionalized organizations: Formal structure as myth and ceremony. American Journal of Sociology, 83(2), 340–363.
Moore, F. (2026). Management lessons from The Lord of the Rings: Organisation theory, leadership and sustainability on Middle-earth. Edward Elgar Publishing.
Morgan Stanley Institute for Sustainable Investing. (2026, May 11). Corporate sustainability strategies continue globally, but progress slows: Sustainable Signals—Corporates 2026. Morgan Stanley.
Nishitani, K., Kokubu, K., Wu, Q., Kitada, H., Guenther, E., & Guenther, T. (2022). Material flow cost accounting (MFCA) for the circular economy: An empirical study of the triadic relationship between MFCA, environmental performance, and the economic performance of Japanese companies. Journal of Environmental Management, 303, Article 114219. https://doi.org/10.1016/j.jenvman.2021.114219
Schaltegger, S., & Zvezdov, D. (2015). Expanding material flow cost accounting: Framework, review and potentials. Journal of Cleaner Production, 108, 1333–1341. https://doi.org/10.1016/j.jclepro.2014.08.040
United Nations Framework Convention on Climate Change. (2026, June 9). COP31 Presidency announces new targets on global electrification, cutting waste, resilient cities. UN Climate Change News.
United Nations Framework Convention on Climate Change, Standing Committee on Finance. (2014). 2014 biennial assessment and overview of climate finance flows report. UNFCCC.
