
TFRS/TMS – VUK – TDHP Bağlamında Muhasebenin Kavramsal, Ontolojik ve Sistemlerarası Atlası…
Öz
Bu çalışma, amortisman ve itfa kavramlarını Türkiye Finansal Raporlama Standartları/Türkiye Muhasebe Standartları (TFRS/TMS), Vergi Usul Kanunu (VUK) ve Tekdüzen Hesap Planı (TDHP) arasındaki ilişkiler bağlamında bütüncül biçimde ele almaktadır. Çalışmada öncelikle amortisman ve itfanın ortak ekonomik özü olan “amortismana tabi tutarın sistematik dağıtılması” ilkesi TMS 16 ve TMS 38 çerçevesinde incelenmekte; ardından TMS 8, TMS 36, TMS 2, TMS 12, TMS 23, TMS 29, TFRS 3, TFRS 5 ve TFRS 16 ile kurulan standartlararası bağlantılar sistematik biçimde ortaya konmaktadır. İkinci aşamada, VUK’un vergisel ölçüm mantığı — normal amortisman, azalan bakiyeler usulü, fevkalade amortisman, kıst/gün esası uygulamaları, özel maliyet bedellerinin itfası (VUK md. 327) ve peştemallığın itfası (VUK md. 326) — TFRS/TMS rejiminden ayrıştırılarak incelenmekte ve şerefiyenin TFRS’de itfa edilmezken VUK’ta itfa edilebilmesi örneği üzerinden iki rejim arasındaki kavramsal farklılık tartışılmaktadır. Çalışmanın son bölümünde amortisman, yönetim muhasebesi perspektifinden yeniden ele alınmakta; batık maliyet, ilgili maliyet, fırsat maliyeti ve vergi kalkanı kavramları üzerinden amortismanın karar alma süreçlerindeki sınırlı ve bağlama bağlı rolü tartışılmaktadır. Sonuç olarak amortismanın tek bir teknik hesaplama meselesi olmadığı; finansal raporlama, vergisel ölçüm, kayıt düzeni ve yönetsel karar alma olmak üzere dört farklı amaç ve bağlam etrafında yeniden anlamlandırılması gerektiği ileri sürülmektedir.
Anahtar Kelimeler: Amortisman, İtfa, TMS 16, TMS 38, Vergi Usul Kanunu, Yönetim Muhasebesi, İlgili Maliyet
JEL Kodları / JEL Classification: M41, M48, K34, H25, M21
Giriş
Amortisman ve itfa, muhasebe literatüründe sıklıkla birbirinin eşdeğeri olarak kullanılan, ancak farklı varlık gruplarına atıfla farklı terminolojik karşılıklara sahip iki kavramdır. Türkçe muhasebe yazınında genel kabul gören ayrım, amortismanın maddi duran varlıklara, itfanın ise maddi olmayan duran varlıklara ilişkin olduğu yönündedir. Ne var ki bu ayrım salt terminolojik bir farklılıktan ibaret değildir; her iki kavram da ekonomik faydanın zaman içinde sistematik olarak tüketilmesi ilkesine dayanmakla birlikte, tabi oldukları ölçüm rejimine (TFRS/TMS ya da VUK) göre farklı sonuçlar doğurabilmektedir. Bu çalışmanın amacı, amortisman ve itfa kavramlarını (i) TFRS/TMS’nin kavramsal çerçevesi, (ii) standartlararası bağlantılar, (iii) VUK’un vergisel ölçüm mantığı ve (iv) yönetim muhasebesinin karar odaklı bakış açısı olmak üzere dört düzlemde bütüncül bir atlas biçiminde sunmaktır.
BÖLÜM I — KAVRAMSAL ÇERÇEVE ve TFRS/TMS’DE AMORTİSMAN-İTFA
1.1. Kavramsal Çerçeve
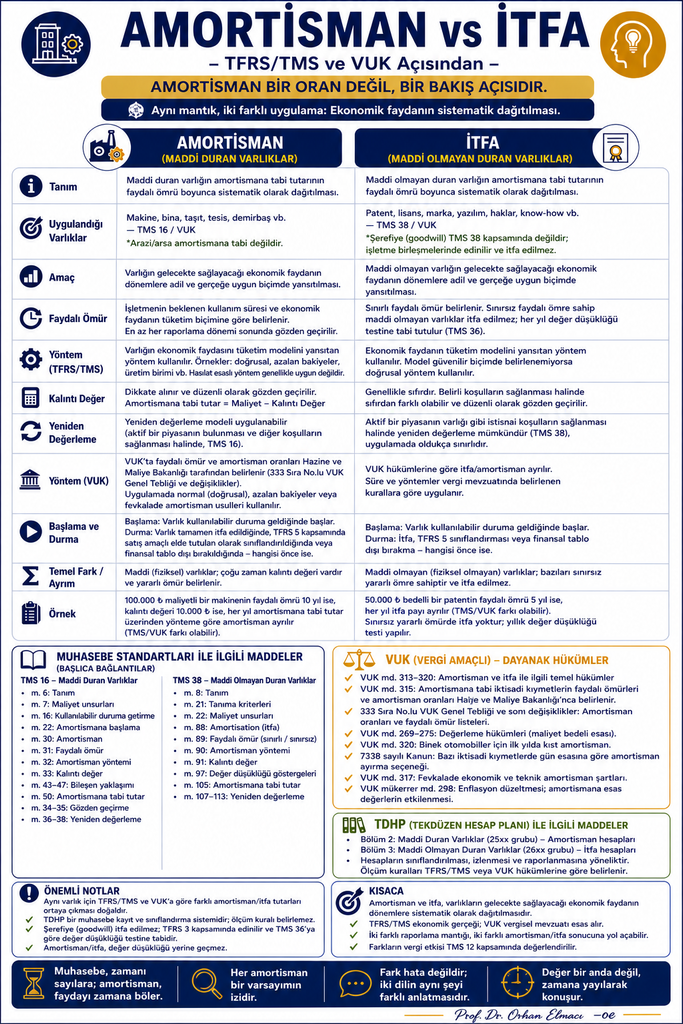
Amortisman ve itfa, farklı varlık grupları için kullanılan; ancak ekonomik özünde aynı temel muhasebe mantığına dayanan iki uygulamadır. Her ikisinin temelinde, amortismana tabi tutarın varlığın yararlı ömrü boyunca sistematik biçimde dönemlere dağıtılması ilkesi bulunur.
TMS 16 kapsamında amortisman, bir varlığın amortismana tabi tutarının yararlı ömrü boyunca sistematik olarak dağıtılmasıdır. TMS 38 kapsamında ise sınırlı yararlı ömre sahip maddi olmayan duran varlığın amortismana tabi tutarı yararlı ömrü boyunca sistematik olarak dağıtılır.
Türkçe terminolojide genel olarak Amortisman → maddi duran varlıklar, İtfa → maddi olmayan duran varlıklar ayrımı yapılır; ancak bu, ekonomik öz bakımından iki tamamen farklı muhasebe işlemi olduğu anlamına gelmez.
Temel önerme: Amortisman ≠ İtfa; ancak her ikisinin temelinde ekonomik faydanın sistematik olarak dönemlere dağıtılması vardır. Asıl ayrım “somut–soyut” değildir; varlığın niteliği + yararlı ömür + ekonomik faydanın tüketim biçimi + ölçüm ve raporlama rejimi birlikte değerlendirilir.
Terminolojik uyarı (yeni): Türkçe mevzuat metinlerinde “itfa” kelimesi TMS 38 dışında da geçer — örneğin VUK’ta özel maliyet bedellerinin ve peştemallığın (şerefiyenin) “itfası”ndan söz edilir (bkz. §16–17). Bu, TFRS/TMS terminolojisiyle birebir örtüşmeyen, ayrı bir vergisel kullanımdır ve karıştırılmamalıdır.
1.2. TMS 16 — Amortisman (Maddi Duran Varlıklar)
Kapsam: TMS 16; üretim veya hizmet sunumunda kullanılmak, başkalarına kiraya verilmek veya idari amaçlarla kullanılmak üzere elde tutulan ve bir dönemden fazla kullanılması beklenen fiziki varlıkları kapsar (makine, bina, taşıt, tesis, demirbaş vb.). Fiziksel olmak tek başına yeterli değildir; muhasebeleştirme koşullarının karşılanması ve gelecekte ekonomik fayda beklenmesi gerekir.
Amortismana tabi tutar:
Amortismana tabi tutar = Maliyet (veya maliyet yerine geçen tutar) − Kalıntı değer Yıllık amortisman (doğrusal) = (Maliyet − Kalıntı Değer) / Yararlı Ömür
Bu formül yalnızca doğrusal yöntemin basitleştirilmiş gösterimidir; asıl mesele, seçilen yöntemin ekonomik faydanın beklenen tüketim biçimini yansıtmasıdır. Kalıntı değerin kendisi de teknik olarak, varlığın tahmini elden çıkarma tutarından tahmini elden çıkarma maliyetlerinin düşülmesiyle belirlenir (küçük teknik ekleme).
Amortismana tabi olmayan varlıklar: Arsalar, bazı istisnai durumlar dışında sınırsız yararlı ömre sahip olduklarından amortismana tabi değildir; binalar ise ayrı bir varlık olarak amortismana tabidir (arsa-bina birlikte edinilse dahi ayrı muhasebeleştirilir). VUK’ta da arazi/arsalar amortismana tabi değildir.
TMS 40 istisnası (yeni — önemli eksiklik giderildi): Bir gayrimenkul, TMS 40 – Yatırım Amaçlı Gayrimenkuller kapsamında değerlendiriliyor ve gerçeğe uygun değer modeli ile ölçülüyorsa, bu varlık için amortisman ayrılmaz — değer değişimleri doğrudan kâr veya zarara yansıtılır. Bu, “her bina amortismana tabidir” genellemesine ikinci bir istisna getirir ve infografikte TMS 16 ile TMS 40 arasına ayrı bir uyarı kutusu olarak eklenmelidir:
TMS 16 (maliyet modeli)     → amortisman ayrılır
TMS 40 (gerçeğe uygun değer) → amortisman ayrılmaz
Yararlı ömür: İşletmenin kullanım beklentisi veya beklenen üretim miktarı üzerinden belirlenir; fiziksel aşınma, teknik/ticari eskime, hukuki kısıtlamalar ve varlık yönetimi politikası dikkate alınır. Yararlı ömür ve kalıntı değer en az her hesap dönemi sonunda gözden geçirilir; değişiklik TMS 8 kapsamında muhasebe tahmini değişikliği olarak ileriye yönelik yansıtılır (TMS 16 → TMS 8).
Başlama ve durma: Amortisman, varlık yönetimin amaçladığı yer ve duruma getirilip kullanılabilir hale geldiğinde başlar. Varlığın atıl kalması veya geçici kullanım dışı kalması amortismanı kendiliğinden durdurmaz. Amortisman; varlık tamamen itfa olduğunda, TFRS 5 kapsamında satış amaçlı elde tutulan olarak sınıflandırıldığında veya finansal tablo dışı bırakıldığında — hangisi önce gerçekleşirse o tarihte — durur. Üretim miktarına dayalı yöntemde üretim yapılmayan dönemde tutarın sıfır çıkması, “amortismanın durması” değil yöntemin doğal sonucudur.
Yöntem: Doğrusal, azalan bakiyeler, üretim miktarı yöntemi gibi örnekler kapalı bir liste değildir; esas kriter ekonomik faydanın tüketim biçimidir. Hasılat esaslı yöntem, hasılatın tüketim dışı faktörlerden de etkilenmesi nedeniyle genel olarak uygun kabul edilmez.
Bileşen yaklaşımı: Toplam maliyete göre önemli maliyete sahip parçalar (ör. bir uçakta gövde ve motor) farklı yararlı ömürlere sahipse ayrı ayrı amortismana tabi tutulabilir; “bir varlık = tek amortisman oranı” her zaman doğru değildir.
1.3. TMS 38 — İtfa (Maddi Olmayan Duran Varlıklar)
TMS 38 kapsamında patent, lisans, yazılım, telif hakkı, sözleşmeye dayalı haklar gibi kalemler, tanım + kontrol + gelecekte ekonomik fayda + güvenilir ölçüm koşulları sağlandığında muhasebeleştirilir. “Marka = otomatik itfa edilir” ifadesi yanlıştır; işletme içinde yaratılan marka, müşteri listesi gibi kalemler TMS 38’in özel hükümlerine tabidir.
Sınırlı / sınırsız yararlı ömür: Sınırlı ömür itfa edilir; sınırsız ömür itfa edilmez — ancak “değer düşüklüğü yok” anlamına gelmez: sınırsız ömrün hâlâ geçerli olup olmadığı her dönem değerlendirilir ve TMS 36 uygulanır (TMS 38 → TMS 36). İtfa yok ≠ kontrol yok.
Şerefiye (TFRS raporlaması): Şerefiye, TMS 38 kapsamında değildir; işletme birleşmesinde edinilen şerefiye TFRS 3 kapsamında ortaya çıkar, itfa edilmez, yalnızca TMS 36 kapsamında değer düşüklüğü testine tabi tutulur (TFRS 3 → Şerefiye → TMS 36).
Kalıntı değer: Genellikle sıfırdır; standarttaki koşullar sağlanıyorsa sıfırdan farklı olabilir — “her zaman sıfırdır” ifadesi yanlıştır.
Yeniden değerleme: Teorik olarak mümkündür, ama aktif piyasa şartı nedeniyle uygulama alanı TMS 16’ya kıyasla çok daha sınırlıdır. Mümkün ≠ yaygın.
1.4. TMS 23 — Borçlanma Maliyetleri Bağlantısı
Bir özellikli varlığın elde edilmesi, inşası veya üretimiyle doğrudan ilişkilendirilebilen borçlanma maliyetleri, koşullar sağlandığında varlığın maliyetinin bir parçası olarak aktifleştirilir:
TMS 23 (Borçlanma maliyeti) → Özellikli varlığın maliyeti
    → TMS 16 / TMS 38 → Amortismana / itfaya tabi tutar → Gelecek dönem giderleri
Amortisman tutarı yalnızca “satın alma fiyatından” oluşmaz; maliyetin nasıl oluştuğu da amortismana tabi tutarı etkiler.
BÖLÜM II — STANDARTLARARASI BAĞLANTILAR
2.1. TMS 36 — Değer Düşüklüğü
Amortisman/itfa ile değer düşüklüğü aynı işlem değildir: TMS 16/38 ekonomik faydanın sistematik dağıtılmasıdır; TMS 36 ise geri kazanılabilir tutarın defter değerinin altına düşmesi durumunda değer düşüklüğünün muhasebeleştirilmesidir. Bir varlık aynı dönemde hem amortismana/itfaya tabi olabilir hem değer düşüklüğüne uğrayabilir. Değer düşüklüğü sonrasında kalan defter değeri üzerinden sonraki dönemlerin amortisman/itfa tutarı da yeniden hesaplanır — bu nedenle TMS 16/38 ↔ TMS 36 arasında dinamik/döngüsel bir bağlantı vardır.
2.2. TMS 8 — Muhasebe Tahminlerinde Değişiklik
Yararlı ömür, kalıntı değer veya yöntem hakkındaki beklentiler değişirse (ör. bir makinenin ekonomik ömrünün 10 değil 7 yıl olduğu anlaşılırsa), geçmiş dönemler keyfî biçimde yeniden yazılmaz; değişiklik TMS 8 kapsamında muhasebe tahmini değişikliği olarak ileriye yönelik yansıtılır (TMS 16/38 → TMS 8).
2.3. TMS 2 — Stok Maliyeti Bağlantısı
Amortisman her zaman doğrudan dönem gideri değildir. Üretimde kullanılan makinenin amortismanı:
TMS 16 → Üretim maliyeti → TMS 2 → Stok maliyeti → Satış gerçekleştiğinde → Satışların maliyeti
Amortismanın etkisi yalnızca gelir tablosunda “amortisman gideri” olarak görünmeyebilir; maliyet akışı açısından da değerlendirilmelidir.
2.4. TFRS 5 — Satış Amaçlı Elde Tutulan Duran Varlıklar
Bir varlık TFRS 5 kapsamında satış amaçlı elde tutulan olarak sınıflandırıldığında amortisman/itfa durur. Bu, §2’de anlatılan üç durdurma nedeninden (tam itfa, TFRS 5 sınıflandırması, finansal tablo dışı bırakma) biridir — “tek istisna” değil, bunlardan hangisi önce gerçekleşirse o gerçekleşen durum.
2.5. TFRS 16 — Kullanım Hakkı Varlıkları
TFRS 16 kapsamında kiracı tarafından muhasebeleştirilen kullanım hakkı varlığı için amortisman gideri TMS 16 hükümleriyle bağlantılı biçimde muhasebeleştirilir. Amortisman süresi her durumda otomatik olarak “kira süresi” değildir:
- Mülkiyetin kiralama süresi sonunda kiracıya geçmesi veya satın alma opsiyonunun kullanılmasının makul ölçüde kesin olması → dayanak varlığın yararlı ömrü boyunca amortismana tabi tutulur.
- Diğer durumlarda → yararlı ömür ile kira süresinden kısa olanı esas alınır.
TFRS 16 → Kullanım Hakkı Varlığı → TMS 16 (amortisman ilkeleri) → TMS 36 (değer düşüklüğü)
BÖLÜM III — VERGİSEL BOYUT: VUK AÇISINDAN AMORTİSMAN
3.1. VUK’ta Amortismanın Genel Mantığı
VUK bakımından amortismanın amacı ve hesaplama mantığı TFRS/TMS’den farklıdır. VUK md. 313 amortisman konusunu düzenlerken, md. 315 kapsamında amortisman oranlarının Hazine ve Maliye Bakanlığınca belirlenmesi öngörülür; faydalı ömür ve oranlar 333 Sıra No.lu VUK Genel Tebliği eki liste ve sonraki değişikliklerle belirlenir.
TFRS/TMS: Ekonomik faydanın tüketim modeli → işletmenin tahminleri → yararlı ömür + kalıntı değer + yöntem
VUK:      Vergisel mevzuat → kanun + Bakanlık düzenlemeleri → vergisel amortisman
Bu iki sistemin aynı amortisman tutarını üretmesi zorunlu değildir.
3.2. VUK’ta Amortisman Yöntemleri
- Normal amortisman — eşit tutarlı amortisman esasına dayanır.
- Azalan bakiyeler usulü — normal amortisman oranının iki katı olabilir; ancak %50’yi aşamaz (GİB açıklamalarında bu sınır açıkça yer alır).
- Fevkalade amortisman — VUK md. 317 kapsamında belirli olağanüstü ekonomik ve teknik şartlara bağlı özel bir uygulamadır.
“Normal / hızlandırılmış” yerine Normal amortisman / Azalan bakiyeler / Fevkalade amortisman ifadesi daha tekniktir.
3.3. VUK’ta Kıst Amortisman ve Gün Esası
Kıst amortisman, VUK’ta bütün maddi duran varlıklara uygulanan genel bir kural değildir. Özellikle binek otomobiller bakımından özel kıst amortisman düzenlemesi bulunur (VUK md. 320). Bunun yanında, 7338 sayılı Kanunla VUK md. 320’ye getirilen düzenleme kapsamında, belirli koşullarla yeni aktife alınan iktisadi kıymetler için kullanıma hazır olduğu tarihten itibaren gün esasına göre amortisman ayrılması seçimlik olarak mümkün hâle getirilmiştir.
Doğru ifade: “VUK’ta bazı özel durumlar için kıst amortisman ve belirli koşullarda gün esasına göre amortisman uygulamaları bulunmaktadır.” — “bütün duran varlıklar için geçerlidir” ifadesi yanlıştır.
3.4. Özel Maliyet Bedellerinin İtfası (yeni — önemli terminolojik eksiklik)
VUK’ta “itfa” kelimesinin TMS 38’den bağımsız, ayrı bir teknik kullanımı daha vardır: özel maliyet bedelleri. Kiracının, kiraya veren mülkte yaptığı ve kira süresi sonunda mülk sahibine kalacak olan iyileştirme/yenileme harcamaları, VUK md. 327 uyarınca kira süresine göre eşit yüzdelerle itfa edilir; kira süresi belli değilse 5 yılda itfa edilir.
Bu, ne TMS 16 amortismanı ne de TMS 38 itfasıyla birebir örtüşen, VUK’a özgü üçüncü bir “itfa” kavramıdır ve infografikte ayrı bir terminoloji uyarısı olarak belirtilmelidir:
TMS 38 itfası        → maddi olmayan duran varlık (uluslararası muhasebe anlamında)
VUK özel maliyet     → kiralanan mülkte yapılan iyileştirmenin
bedeli itfası           kira süresine göre dağıtılması (VUK md. 327)
3.5. Peştemallık (Şerefiye) — VUK ile TFRS Arasındaki Kritik Fark (yeni — önemli eksiklik giderildi)
Bölüm I’de (§3) TFRS 3 kapsamında edinilen şerefiyenin itfa edilmediği, yalnızca TMS 36 kapsamında değer düşüklüğü testine tabi tutulduğu belirtildi. Ancak VUK açısından tablo tamamen farklıdır:
VUK md. 326 uyarınca, işletmede mevcut olup da değerlemesi mümkün olmayan gayrimaddi haklar ile peştemallıklar (şerefiye), bedelle iktisap edilmişlerse iktisap bedeli üzerinden, VUK’ta belirlenen esaslara göre itfa edilebilir.
Bu, çalışmanın merkezi tezlerinden biri olan “aynı varlık için TFRS/TMS ve VUK farklı sonuç üretebilir” ilkesinin en çarpıcı örneğidir:
TFRS 3 / TMS 36  → Şerefiye itfa EDİLMEZ; yalnızca değer düşüklüğü testi
VUK md. 326      → Peştemallık (şerefiye) İTFA EDİLİR
Bu fark, yalnızca bir “oran farkı” değil, muhasebeleştirme mantığının kendisindeki bir farktır ve TMS 12 kapsamındaki geçici fark analizinde ayrıca ele alınmalıdır (bkz. §18).
3.6. VUK’ta Enflasyon Düzeltmesi
VUK mükerrer 298 kapsamında enflasyon düzeltmesi, parasal olmayan kıymetlerin düzeltilmesini öngörür. GİB açıklamalarında, amortismana esas değerin enflasyon düzeltmesi yapılan dönemlerde düzeltilmiş değer dikkate alınarak belirlendiği yer alır. VUK amortisman farklılığı yalnızca “faydalı ömür farkı”ndan değil, bazı dönemlerde ölçüm/değerleme farkından da kaynaklanabilir.
Bu durum “VUK üçüncü bir muhasebe standardıdır” şeklinde sunulmamalı; daha doğru kavram VUK içindeki vergisel ölçüm ve değerleme katmanıdır (TMS 29 ile karşılaştırma için bkz. §17).
BÖLÜM IV — ÖLÇÜM REJİMLERİ ARASI ETKİLEŞİM ve SENTEZ
4.1. TMS 12 — Ertelenmiş Vergi
TFRS/TMS ile VUK arasındaki farkların en önemli sonuçlarından biri ertelenmiş vergidir:
TFRS/TMS defter değeri ≠ VUK vergiye esas değer
              ↓
          Geçici fark
              ↓
           TMS 12
              ↓
Ertelenmiş vergi varlığı / yükümlülüğü
TMS 12’de geçici fark, bir varlığın veya borcun finansal durum tablosundaki defter değeri ile vergi açısından taşıdığı değer arasındaki fark olarak tanımlanır. §14’te açıklanan şerefiye/peştemallık farkı da (TFRS’de itfa yok, VUK’ta itfa var) bu geçici fark analizinin kapsamına girer — yalnızca maddi duran varlık/maddi olmayan duran varlık amortismanıyla sınırlı değildir.
Bağlantı: TMS 16 / TMS 38 → VUK farkı → TMS 12
4.2. TMS 29 — VUK Enflasyon Düzeltmesinden Ayrı Tutulmalı
VUK enflasyon düzeltmesi ile TMS 29 aynı şey değildir:
●VUK tarafı: VUK mükerrer 298 kapsamında vergisel enflasyon düzeltmesi hükümleri uygulanır.
●TFRS/TMS tarafı: Yüksek enflasyonlu ekonomilerde finansal raporlama açısından TMS 29 – Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama hükümleri gündeme gelir.
TFRS/TMS → TMS 29 → Finansal raporlamada enflasyon etkisi
VUK      → VUK mükerrer 298 → Vergisel enflasyon düzeltmesi
Bu iki mekanizmanın tetikleme koşulları, kapsamı ve ölçüm sonuçları birbirinden bağımsızdır; bir işletme TMS 29 kapsamına girmeden de VUK enflasyon düzeltmesi uygulayabilir (veya tersi, mevzuat koşullarına bağlıdır). KGK’nın 2026 standart setinde TMS 29 da yer almaktadır.
4.3. TDHP’nin Yeri
VUK ≠ TDHP. VUK vergisel ölçüm ve değerleme hükümlerini içerir; TFRS/TMS finansal raporlama açısından ölçüm, muhasebeleştirme ve sunum ilkelerini belirler; TDHP ise hesapların sınıflandırılması, hesap kodları ve muhasebe kayıt/izleme düzenine ilişkin bir sistemdir — ölçüm standardı değildir.
TFRS/TMS → Finansal raporlama ölçümü
VUK      → Vergisel ölçüm
TDHP     → Kayıt ve hesap sınıflandırması
4.4. Karşılaştırma Tablosu
| Özellik | Amortisman – MDV | İtfa – MODV |
|---|---|---|
| Temel standart | TMS 16 | TMS 38 |
| Varlık | Maddi duran varlık | Maddi olmayan duran varlık |
| Temel mantık | Amortismana tabi tutarın sistematik dağıtılması | Amortismana tabi tutarın sistematik dağıtılması |
| Başlangıç | Kullanılabilir duruma geldiğinde | Kullanılabilir duruma geldiğinde |
| Yararlı ömür | Kullanım ve ekonomik faydanın tüketimine göre | Sınırlı veya sınırsız |
| İstisna / sınırsız ömür | Arazi/arsa; TMS 40 gerçeğe uygun değer modelinde amortisman yok | İtfa edilmez; TMS 36 uygulanır |
| Yöntem | Tüketim modelini yansıtır | Tüketim modelini yansıtır |
| Kalıntı değer | Dikkate alınır (elden çıkarma maliyeti düşülerek) | Genellikle sıfır |
| Bileşen yaklaşımı | Önemli bileşenler ayrı amortismana tabi olabilir | Varlığın niteliğine göre değerlendirilir |
| Yeniden değerleme | Belirli koşullarda mümkün | Aktif piyasa nedeniyle sınırlı |
| Değer düşüklüğü | TMS 36 (sonrasında yeniden hesaplama) | TMS 36 (sonrasında yeniden hesaplama) |
| Tahmin değişikliği | TMS 8 | TMS 8 |
| Üretim maliyeti | TMS 2 bağlantısı | İlgili üretim sürecine göre |
| Borçlanma maliyeti | TMS 23 bağlantısı | Özellikli MODV’de mümkün |
| Enflasyon (TFRS) | TMS 29 bağlantısı | TMS 29 bağlantısı |
| Ertelenmiş vergi | TMS 12 | TMS 12 |
| Özel durum | TFRS 16 kullanım hakkı varlığı | TFRS 3 şerefiye TMS 38 dışında — VUK’ta ise peştemallık itfa edilir (md. 326) |
| Vergisel ölçüm | VUK (kıst: yalnızca binek otomobil; gün esası seçimlik) | VUK — özel maliyet bedeli itfası ayrı bir kavram (md. 327) |
| Enflasyon (VUK) | VUK mük. md. 298 — ayrı ölçüm katmanı | VUK mük. md. 298 |
| Kayıt düzeni | TDHP | TDHP |
4.5. Muhasebe Atlası
                       AMORTİSMAN / İTFA
                              │
                ┌─────────────┴─────────────┐
             TMS 16                       TMS 38
        Maddi duran varlık         Maddi olmayan duran varlık
                │                           │
           AMORTİSMAN                      İTFA
                │                           │
                └─────────────┬─────────────┘
                              │
                          TMS 36 (değer düşüklüğü)
                              │
                          TMS 8 (tahmin değişikliği)
                              │
                          TMS 12 (ertelenmiş vergi)
                              │
          ┌───────────────────┼───────────────────┐
       TMS 2               TMS 23               TMS 29
   Stok maliyeti     Borçlanma maliyeti      Enflaston (TFRS)
          │                   │                    │
          └───────────────────┴────────────────────┘
                              │
                        Özel durumlar
                              │
        ┌────────────────────┼────────────────────┐
     TFRS 3               TFRS 5               TFRS 16
    Şerefiye          Satış amacıyla        Kullanım hakkı
  (itfa edilmez)      elde tutulma           varlığı
        │                                          │
        └────────────────────┬─────────────────────┘
                              │
                             VUK
                    Vergisel ölçüm
        (kıst / gün esası / özel maliyet bedeli
              itfası / peştemallık itfası /
                enflaston düzeltmesi)
                              │
                            TDHP
                    Kayıt / sınıflandırma
4.6. Sonuç: Muhasebede Asıl Ayrım
Amortisman ve itfa, ekonomik faydanın dönemlere sistematik olarak dağıtılmasının iki farklı terminolojik uygulamasıdır. Ancak muhasebe açısından konu bununla bitmez:
TMS 16 / TMS 38          → Ekonomik faydanın sistematik dağıtılması
TMS 36                   → Değer düşüklüğü
TMS 8                    → Tahmin değişiklikleri
TMS 12                   → Vergi etkisi
TMS 2                    → Maliyet akışı
TMS 23                   → Maliyetin oluşumu
TMS 29                   → Enflasyon etkisi (finansal raporlama)
TFRS 3 / TFRS 5 / TFRS 16 → Özel durumlar
VUK                      → Vergisel ölçüm (kıst, gün esası, özel maliyet
                            bedeli, peştemallık itfası, enflasyon düzeltmesi)
TDHP                     → Kayıt ve sınıflandırma
BÖLÜM V — Yönetim Muhasebesi Perspektifi: Amortisman Karar Alma Bilgisi midir?
Finansal raporlama ve vergisel ölçüm rejimleri amortismanı esas olarak “nasıl hesaplanır, hangi dönemde giderleştirilir ve finansal tablolarda nasıl raporlanır?” soruları çerçevesinde ele alır. Yönetim muhasebesinin sorusu ise bundan farklıdır:
“Bu bilgi, gelecekte vereceğim kararı değiştirecek mi?”
Bu ayrım, amortismanın muhasebe bilgisindeki yerini yeniden düşünmeyi gerektirir. Amortisman finansal muhasebe açısından dönem giderinin belirlenmesinde ve varlığın defter değerinin ölçülmesinde gerekli bir mekanizmadır; ancak yönetim muhasebesi açısından her zaman karar değiştirici bir bilgi değildir. Yönetim muhasebesinin temel amacı yalnızca geçmiş işlemleri raporlamak değil; yöneticilerin planlama, kontrol, performans değerlendirme ve karar alma süreçlerinde kullanabilecekleri ilgili bilgiyi üretmektir. Bu nedenle bir maliyetin muhasebe kayıtlarında yer alması ile karar açısından ilgili olması aynı şey değildir.
Amortisman çoğu zaman bir hesaplama olarak görülür: maliyet, yararlı ömür, kalıntı değer ve yöntem. Oysa yönetim muhasebesi açısından amortisman bir oran değil, bir bakış açısıdır.
5.1. Amortisman: Muhasebe Gideri mi, Karar Bilgisi mi?
Amortismanın iki kimliği. Amortisman, geçmişte edinilmiş bir varlığın maliyetinin, varlığın ekonomik faydasının tüketildiği dönemlere sistematik biçimde dağıtılmasını ifade eder. Temel niteliği, geçmişte gerçekleşmiş bir yatırım harcamasının dönemler arasında dağıtılmasıdır. Bu nedenle amortisman:
●geçmişte gerçekleşmiş bir yatırımın maliyetine dayanır,
●cari dönemde amortisman kaydı nedeniyle yeni bir nakit çıkışı yaratmaz,
●varlığın muhasebe değerinin zaman içinde azalmasını gösterir,
●muhasebe kârının belirlenmesinde gider olarak dikkate alınır,
●ancak tek başına gelecekteki nakit akışını belirleyen bir unsur değildir.
Karar verme sürecinin temel sorusu geçmişte “ne kadar ödedik?” değildir. Asıl soru şudur: “Bugün bu kararı verirsek bundan sonra hangi ekonomik sonuçlar değişecek?” Dolayısıyla geçmiş yatırım maliyeti ile gelecekte değişecek maliyetler birbirinden ayrılmalıdır. Muhasebe açısından gider olmak ile karar açısından ilgili maliyet olmak aynı kavram değildir.
Maliyet filtresi ve batık maliyet. Karar analizinin temel ilkelerinden biri ilgili maliyet kavramıdır. Bir maliyetin ilgili olabilmesi için karar alternatifleri arasında farklılık yaratması ve gelecekte gerçekleşecek olması gerekir. Yönetim muhasebesi bu nedenle geçmişte ne ödendiğinden çok, kararla birlikte gelecekte neyin değişeceğine bakar.
●İlgili / geçerli maliyet (relevant cost): Karar seçenekleri arasında değişen, geleceğe ilişkin maliyet.
●İlgisiz maliyet (irrelevant cost): Karardan etkilenmeyen maliyet.
●Batık maliyet (sunk cost): Geçmişte gerçekleşmiş ve artık geri döndürülemeyen maliyet.
●Kaçınılabilir maliyet (avoidable cost): Kararla birlikte ortadan kaldırılabilecek maliyet.
●Kaçınılamaz maliyet (unavoidable cost): Karar alınsa da devam edecek maliyet.
●Fırsat maliyeti (opportunity cost): Bir alternatif seçildiğinde vazgeçilen alternatif faydanın maliyeti.
●Artımsal maliyet (incremental cost): Kararın alınmasıyla ortaya çıkan ek maliyet.
Kritik ayrım şudur: her gelecekteki maliyet relevant değildir; relevant cost, karar alternatifleri arasında değişen gelecekteki maliyettir.
Bir makinenin geçmişte ödenmiş bedeli artık geri getirilemez; defter değeri (book value) ve birikmiş amortisman (accumulated depreciation) da karar anında değiştirilemez. Örneğin işletmenin beş yıl önce satın aldığı bir makinenin maliyeti 10 milyon TL ve bugün defter değeri 2 milyon TL olsun. İşletme yeni bir makine satın alıp almamaya karar veriyorsa, geçmişte ödenmiş 10 milyon TL geri alınamaz; mevcut 2 milyon TL defter değeri de tek başına karar açısından ilgili bir nakit akışı değildir. “Bugün bu makineyi değiştirmeli miyim?” sorusunun cevabı defter değeri değildir. Çünkü:
●Defter değeri geçmişin rakamıdır.
●Sunk cost geçmişin bedelidir.
●Karar ise geleceğin meselesidir.
Amortisman giderinin kendisi geçmiş yatırım maliyetinin dönemlere dağıtılmış muhasebe görünümüdür; bu nedenle mevcut amortisman gideri çoğu kısa vadeli karar açısından değiştirilebilir bir nakit maliyet değildir. Amortisman giderinin muhasebe kayıtlarında bulunması, onun karar açısından ilgili olduğu anlamına gelmez. Karar da “Makineye geçmişte ne kadar para ödedik?” sorusundan çok, “Bugün makineyi değiştirdiğimizde bundan sonra hangi nakit akışları değişecek?” sorusuna dayanır. Bu yaklaşım, yönetim muhasebesinin finansal muhasebeden ayrıldığı temel düşünsel eşiklerden biridir.
Defter değeri, ekonomik değer ve fırsat maliyeti. Defter değeri, muhasebe sisteminin geçmiş işlemler üzerinden ürettiği ölçüm sonucudur ve geçmişin muhasebe hafızasıdır. Ekonomik değer ise varlığın gelecekte sağlayabileceği ekonomik faydayı, yani gelecekte yaratılabilecek faydanın bugünkü karar açısından anlamını ifade eder. Bu nedenle defter değeri sıfır olan bir varlığın ekonomik değeri sıfır olmak zorunda değildir. Tamamen amorti edilmiş bir makine kayıtlarda sıfır veya sıfıra yakın net defter değerine sahip olabilir; ancak hâlâ üretim yapabiliyor, işletmeye maliyet avantajı sağlıyor veya üçüncü bir tarafa satıldığında nakit yaratabiliyorsa ekonomik açıdan değer taşımaya devam eder.
Bu ayrım fırsat maliyetini gündeme getirir. Yönetim muhasebesi yalnızca muhasebe kayıtlarında görünen maliyetlerle sınırlı değildir; bir alternatif seçildiğinde vazgeçilen en iyi alternatifin ekonomik değeri fırsat maliyeti olarak ortaya çıkar. Örneğin tamamen amorti edilmiş eski bir makine bugün 800.000 TL’ye satılabiliyor ve işletme makineyi üretimde kullanmaya devam etmeyi seçiyorsa, bu 800.000 TL’lik potansiyel satış gelirinden vazgeçmektedir. Bu tutar muhasebe kayıtlarında amortisman gideri olarak görünmeyebilir; fakat karar analizi açısından önem taşır. Dolayısıyla defter değeri sıfır olabilir; fırsat maliyeti sıfır olmayabilir. Finansal muhasebe geçmişte gerçekleşmiş işlemleri sistematik biçimde ölçerken, yönetim muhasebesi karar alternatifleri arasındaki ekonomik farklılıkları görünür kılmaya çalışır; bu yüzden finansal muhasebe kayıtlarının tekrarı değildir.
5.2. Karar Bağlamlarında Amortisman ve Vergi Kalkanı
Amortisman her zaman ilgisiz midir? “Amortisman her zaman ilgisizdir” ifadesi doğru değildir. Daha doğru ifade şudur: mevcut ve değiştirilemeyen amortisman gideri kısa vadeli kararların çoğunda ilgili maliyet değildir; ancak gelecekteki amortismanın vergi etkisi yatırım kararlarının nakit akışlarını etkileyebilir. Mevcut makinenin geçmiş amortismanı kısa vadeli karar açısından çoğunlukla irrelevant ve sunk niteliktedir; uzun vadeli yatırım kararlarında ise yeni yatırımın amortismanının oluşturabileceği vergi kalkanı (tax shield) gelecekteki nakit akışını etkileyebilir.
Amortismanın kendisi doğrudan nakit çıkışı değildir. Ancak vergi sistemi amortismanı vergilendirilebilir gelirin hesaplanmasında indirim konusu yapıyorsa işletmenin ödeyeceği vergi azalabilir. Ekonomik zincir şöyledir:
Amortisman → vergiye tabi kârın azalması → vergi tasarrufu → gelecekteki nakit akışının artması
Dolayısıyla Amortisman ≠ nakit akışı, ancak Amortisman → vergi etkisi → nakit akışı ilişkisi kurulabilir. Sermaye bütçelemesinde dikkate alınması gereken unsur amortisman giderinin kendisi değil, amortismanın yarattığı vergi kalkanının vergi sonrası nakit akışlarına dolaylı etkisidir. Mesele amortismanı otomatik olarak “var” veya “yok” saymak değildir; hangi amortisman, hangi karar, hangi zaman ufku için relevant, asıl soru budur.
Karar türlerine göre amortisman. Aynı mantık make-or-buy, keep-or-drop, özel sipariş, makine yenileme ve sermaye bütçelemesi kararlarında farklı biçimlerde karşımıza çıkar.
Makine yenileme. Eski makinenin geçmiş satın alma maliyeti, birikmiş amortismanı ve mevcut defter değeri çoğu durumda karar açısından ilgili değildir. Buna karşılık şunlar gelecekte değişebileceği için ilgilidir: eski makinenin satış/hurda değeri, yeni makinenin satın alma maliyeti, yeni makinenin işletme, bakım ve enerji maliyetleri, vergi etkileri (ilgili olabilir), kapasite değişimi ve fırsat maliyetleri. Yönetim muhasebesi burada geçmiş maliyetin muhasebe değerini değil, alternatiflerin gelecekte yaratacağı ekonomik farkı sorgular.
Make-or-buy. Ürünün işletme içinde üretilmesi ile dışarıdan alınması arasında karar verilirken mevcut kapasiteye ilişkin amortisman gideri değişmiyorsa, bu amortisman çoğunlukla ilgili değildir. Temel soru şudur: dışarıdan satın almaya geçildiğinde hangi maliyetler gerçekten ortadan kalkacaktır? Bu nedenle kaçınılabilir direkt maliyetler, kaçınılabilir değişken genel üretim maliyetleri, satın alma fiyatı, kullanılmayan kapasitenin alternatif kullanım değeri ve fırsat maliyeti öne çıkar. Ancak sabit maliyetlerin tamamını otomatik olarak “ilgisiz” saymak da doğru değildir: belirli bir sabit maliyet karar sonucunda gerçekten ortadan kalkacaksa ilgili hale gelir. “Sabit maliyet = ilgisiz maliyet” biçimindeki mekanik yaklaşım yanlıştır; asıl ölçüt, kararın bu maliyeti değiştirip değiştirmeyeceğidir.
Keep-or-drop. Ortak kullanılan bir üretim tesisinin amortismanı, ürün hattı veya bölüm kapatılsa bile devam edecekse karar açısından ilgili değildir. Buna karşılık yalnızca ilgili bölüme ait varlığın elden çıkarılması, satışından elde edilecek nakit, ortadan kalkacak bakım ve personel giderleri ile kullanılabilecek kapasitenin alternatif değeri ilgili olabilir. Önemli olan muhasebe hesabının adı değil, karar alternatifleri arasındaki ekonomik farktır.
Özel sipariş. İşletme mevcut kapasitesinin altında üretim yapıyorsa ve amortisman gideri sipariş kabul edilse de edilmese de değişmeyecekse, bu amortisman siparişin ek maliyeti değildir. Kararın marjinal ekonomik etkisi şöyle düşünülebilir:
ek satış geliri − ek değişken maliyetler − sipariş nedeniyle oluşacak ek sabit maliyetler − varsa fırsat maliyeti = kararın marjinal ekonomik etkisi
Kapasite tamamen doluysa özel siparişin kabulü reddedilen başka bir siparişten veya satıştan vazgeçmek anlamına gelebilir ve fırsat maliyetini devreye sokar. Aynı amortisman gideri farklı karar bağlamlarında farklı anlamlar taşır; bir maliyetin karar açısından anlamı yalnızca maliyetin kendisinden değil, karar bağlamından doğar.
Sermaye bütçelemesi. Kısa vadeli analizde geçmiş amortisman çoğunlukla batık maliyet niteliğindeyken, uzun vadeli yatırım kararlarında analiz yeni yatırımın gelecekte yaratacağı nakit giriş ve çıkışlarının değerlendirilmesine dayanır. Birlikte değerlendirilen unsurlar: başlangıç yatırım harcaması, işletme sermayesi ihtiyacı, gelecekteki faaliyet nakit akışları, vergi ödemeleri, amortismanın vergi kalkanı etkisi, terminal değer, varlığın elden çıkarılma değeri, fırsat maliyetleri, risk ve belirsizliktir. Amortismanın rolü burada paradoksal görünür: amortisman nakit çıkışı değildir, fakat nakit akışını etkileyebilir; bu etki yalnızca vergi üzerinden gerçekleşir. Bu nedenle yatırım analizinde amortisman doğrudan nakit maliyeti olarak değil, vergi sonrası nakit akışlarındaki dolaylı etkisi üzerinden değerlendirilmelidir.
Karar bağlamına göre yeniden sınıflandırma. Amortisman için tek bir karar kategorisi oluşturmak yerine karar bağlamına göre sınıflandırma yapılmalıdır:
| Karar bağlamı | Mevcut amortisman | Gelecekteki vergi etkisi | Defter değeri | Fırsat maliyeti |
|---|---|---|---|---|
| Makine değiştirme | Genellikle ilgisiz | İlgili olabilir | Genellikle ilgisiz | İlgili olabilir |
| Make-or-buy | Değişmiyorsa genellikle ilgisiz | Koşula bağlı | Genellikle ilgisiz | İlgili olabilir |
| Keep-or-drop | Değişmiyorsa genellikle ilgisiz | Koşula bağlı | Genellikle ilgisiz | İlgili olabilir |
| Special order | Kapasite değişmiyorsa genellikle ilgisiz | Koşula bağlı | Genellikle ilgisiz | Kapasite doluysa önemli |
| Sermaye bütçelemesi | Doğrudan nakit akışı değildir | Önemli olabilir | Başlangıçta karar geçmişine bağlı | Önemli olabilir |
Tablonun gösterdiği gibi mesele “amortisman ilgili midir, değil midir?” biçiminde ikili bir soruya indirgenemez. Asıl soru şudur: “Amortismanın hangi bileşeni, hangi karar bağlamında, hangi gelecekteki ekonomik sonucu değiştirmektedir?”
5.3. Amortismanın Ötesi: Nitel Faktörler, Sürdürülebilirlik, Ekonomik Ömür ve Değer Düşüklüğü
Nitel faktörler. Yönetim muhasebesinin yalnızca sayısal bilgilerden oluştuğu düşüncesi eksiktir. Bir makinenin satın alma fiyatı ve amortisman tutarı aynı kalırken güvenilirliği, bakım gereksinimi ve kolaylığı, teknolojik uyumluluğu, üretim kalitesine etkisi, enerji tüketimi, iş güvenliği, çalışanların çalışma koşulları, tedarik zinciri riski, siber güvenlik ve çevresel etkileri kararın ekonomik sonucunu değiştirebilir. Nitel faktörler (qualitative factors) nicel analizi tamamlar; karar bilgisi nicel ve nitel bilginin birlikte değerlendirilmesini gerektirir. Amortisman bu bütünde tek başına karar göstergesi olmaktan çıkar, daha geniş bir bilgi mimarisinin yalnızca bir parçası hâline gelir.
Sürdürülebilirlik. Varlık kararlarının yalnızca finansal sonuçlarla değerlendirilmesi giderek yetersizdir. Makine değiştirme kararında yalnızca eski makinenin amortismanı ile yeni makinenin maliyeti karşılaştırılırsa kararın gerçek ekonomik ve sürdürülebilirlik boyutu gözden kaçabilir. Yeni makinenin enerji tüketimi, karbon emisyonu, bakım ihtiyacı, kaynak tüketimi, kullanım ömrü, yeniden kullanım ve geri dönüşüm potansiyeli, tedarik zinciri riski ve çalışan güvenliği de analize dahil edilebilir. Yönetim muhasebesi finansal bilgi ile sürdürülebilirlik bilgisinin birbirinden kopuk değil, karar bağlamında birlikte değerlendirildiği bir yapıya doğru evrilmektedir. Geleceğin yönetim muhasebesinde soru yalnızca “Bu makinenin amortismanı ne kadar?” olmayacaktır; daha kapsamlı soru şudur: “Bu varlık, ekonomik, çevresel ve operasyonel açıdan işletmenin gelecekteki değer yaratma kapasitesini nasıl değiştirecek?”
Ekonomik ömür. Bir varlığın muhasebe açısından tahmin edilen yararlı ömrü ile ekonomik açıdan işletmede tutulması gereken süre her zaman aynı olmayabilir. Teknolojik değişim, enerji maliyetleri, bakım giderleri, üretim kapasitesi, çevresel düzenlemeler veya müşteri beklentileri ekonomik kullanım süresini değiştirebilir. Yönetim muhasebesi bu nedenle varlığın muhasebe açısından ne kadar sürede amorti edildiğini değil, ekonomik olarak ne zamana kadar değer yaratacağını sorar. Bu soru özellikle hızlı teknolojik dönüşüm yaşayan sektörlerde önem kazanır: fiziksel olarak kullanılabilir bir varlık ekonomik olarak eskimiş olabilir; tersine, tamamen amorti edilmiş bir varlık hâlâ değer yaratabilir. Muhasebe ömrü ile ekonomik ömür aynı şey değildir.
Değer düşüklüğü. Amortisman maliyetin veya amortismana tabi tutarın sistematik biçimde dönemlere dağıtılmasını sağlar; ancak ekonomik değerde beklenmedik veya önemli bir düşüş olduğunda yalnızca amortisman mekanizmasına güvenmek yetmez. Teknolojik eskime, fiziksel hasar, talep düşüşü, düzenleyici değişiklikler veya beklenen ekonomik faydadaki azalma, varlığın geri kazanılabilir tutarının defter değerinin altına düşmesine yol açabilir. Amortisman normal fayda tüketimini; değer düşüklüğü ise beklenmeyen ekonomik değer kaybını görünür kılmaya çalışır. Karar verici yalnızca geçmiş maliyetin ne kadarının giderleştirildiğini değil, varlığın gelecekte ekonomik fayda üretme kapasitesini de değerlendirmek zorundadır.
Amortisman, itfa ve varlık türleri. Amortisman ve itfa birbirine yakın kavramlardır ama aynı varlık grubuna ilişkin değildir. Maddi duran varlıkların maliyetinin veya amortismana tabi tutarının yararlı ömür boyunca sistematik dağıtılması amortisman; sınırlı yararlı ömre sahip maddi olmayan duran varlıkların maliyetinin aynı biçimde dağıtılması itfa ile ilişkilidir. Bilgi ekonomisinde işletmelerin değer yaratma kapasitesi yalnızca makine + bina + tesis üzerinden değil; yazılım + lisans + patent + teknoloji + veri + müşteri ilişkileri + fikrî sermaye üzerinden de şekillenir. Yönetim muhasebesinin varlık ve maliyet anlayışı bu nedenle maddi varlıkların ötesine geçmek zorundadır.
5.4. Ölçüm Rejimleri ve Bilgi Sistemi: TFRS/TMS–VUK–TDHP, Karar Lojistiği, Dijitalleşme ve Yapay Zekâ
Ölçüm rejimlerinin ayrışması. Amortismanın karar bağlamında doğru anlaşılması için finansal raporlama, vergisel ölçüm ve hesap planı arasındaki ayrım korunmalıdır. TFRS/TMS ekonomik olayların finansal raporlama amacıyla nasıl ölçüleceği, muhasebeleştirileceği ve sunulacağı konusunda bir çerçeve oluşturur. VUK, vergisel amaçlarla amortisman ve değerleme kurallarını belirleyen vergi mevzuatının temel unsurlarındandır. TDHP ise bir ölçüm standardı değil; muhasebe hesaplarının sınıflandırılması ve kayıt sistematiğinin oluşturulmasına yönelik hesap planıdır. Dolayısıyla TFRS/TMS ≠ VUK ≠ TDHP; aynı ekonomik olay, farklı amaçlara hizmet eden bu üç çerçevede farklı sonuçlar üretebilir. Finansal raporlama amacıyla belirlenen amortisman ile vergi mevzuatı açısından hesaplanan amortisman arasında fark olabilir; bu farkların finansal tablolardaki vergi etkileri ilgili muhasebe standartları çerçevesinde ayrıca değerlendirilir. Yönetim muhasebesinin görevi yalnızca “hangi tutarın doğru olduğunu” sormak değil, daha önemlisi “Hangi amaç için hangi bilgiye ihtiyacımız var?” sorusunu sormaktır.
Karar lojistiği olarak yönetim muhasebesi. Yönetim muhasebesi yalnızca kayıt sisteminden türetilmiş bilgilerin yöneticilere aktarılması değildir; işletmenin içinden ve yakın veya uzak çevresinden elde edilen finansal ve finansal olmayan bilgileri karar amacıyla bir araya getiren, analiz eden, yorumlayan ve karar vericinin kullanımına sunan bir bilgi sistemidir. Bu nedenle amortisman verisi tek başına anlamlı bir karar bilgisi değildir. Amortisman; maliyet bilgisi + varlık bilgisi + kapasite bilgisi + vergi bilgisi + nakit akışı + fırsat maliyeti + risk + nitel bilgi ile birlikte değerlendirildiğinde karar destek sisteminin bir bileşenine dönüşür. Yönetim muhasebesi bu anlamda işletmenin karar lojistiğini sağlar: verinin kendisi karar değildir; karar, farklı bilgi parçalarının belirli bir bağlam içinde ekonomik anlam kazanmasıyla ortaya çıkar.
Dijitalleşme ve yapay zekâ. Dijitalleşme, büyük veri ve yapay zekâ bu bilgi üretme biçimini de değiştirmektedir. Geleneksel sistemde amortisman çoğunlukla belirlenmiş bir maliyetin belirli bir yöntem ve yararlı ömür üzerinden dönemlere dağıtılması olarak izlenirken, dijital işletmelerde varlığın ekonomik performansı çok daha fazla veri üzerinden izlenebilir. Sensörler, IoT sistemleri, ERP verileri, bakım kayıtları, enerji tüketimi, üretim performansı ve kullanım yoğunluğu, varlığın gerçek ekonomik kullanımına ilişkin daha ayrıntılı bilgi sağlayabilir. Bu durum “Muhasebe tahmini ile gerçek zamanlı ekonomik performans arasındaki mesafe ne kadar?” ayrımının önemini artırabilir. Yapay zekâ bu mesafeyi azaltma potansiyeline sahiptir; ancak ürettiği tahminler de veri kalitesi, model varsayımları ve doğrulama mekanizmaları açısından değerlendirilmelidir. Teknoloji amortisman sorununu ortadan kaldırmaz, soruyu değiştirir: “Hangi amortisman yöntemi?” sorusunun yanına “Varlığın ekonomik fayda tüketimini hangi veri ve hangi model daha güvenilir biçimde temsil ediyor?” sorusu eklenir.
Sonuç
Amortismanın yönetim muhasebesindeki anlamı, onu yalnızca bir gider hesabı olarak görmekten vazgeçildiğinde ortaya çıkar. Her muhasebe alanı farklı bir soru sorar: finansal muhasebe “Bu maliyet hangi döneme aittir?”, vergisel muhasebe “Vergiye esas ölçüm nasıl yapılmalıdır?”, maliyet muhasebesi “Bu maliyet hangi ürün, hizmet, süreç veya faaliyetle ilişkilidir?” diye sorar. Yönetim muhasebesi ise daha zor bir soru sorar: “Bu bilgi, vereceğim kararı değiştirecek mi?” diğer bir deyişle:
1-Amortisman, karar bağlamına göre değerlendirilmelidir. Yönetim muhasebesi amortismanı ne tamamen ilgisiz bir kayıt olarak reddeder ne de her kararın merkezine yerleştirir. Mevcut ve değiştirilemeyen amortisman kısa vadeli kararların çoğunda batık ve ilgisizdir; uzun vadeli yatırım kararlarında ise Amortisman → vergi etkisi → nakit akışı zinciri üzerinden ilgili hâle gelebilir. Amortisman nakit akışı değildir.
2-Geçmişin maliyeti ile geleceğin ekonomisi karıştırılmamalıdır. Defter değeri geçmişin muhasebe hafızasıdır; ekonomik değer gelecekteki faydanın ifadesidir. Batık maliyet geçmişte kalır, ilgili maliyet gelecekte değişir, fırsat maliyeti görünmeyen alternatifi görünür kılar. Muhasebe geçmişi ölçer; yönetim muhasebesi geçmişten gelen bilgiyi geleceğin kararına tercüme eder. Amortisman zamanı maliyete böler; yönetim muhasebesi zamanı karara bağlar.
3-Karar bilgisi amortismanın ötesine uzanır. Ekonomik ömür, değer düşüklüğü, nitel faktörler, sürdürülebilirlik ve dijital veri, amortisman verisiyle birlikte değerlendirilmesi gereken bilgi katmanlarıdır.
4-Ölçüm rejimleri farklı amaçlara hizmet eder. TMS 16/38 ekonomik faydanın sistematik dağıtılmasını; TMS 36 değer düşüklüğünü; TMS 8 tahmin değişikliklerini; TMS 12 vergi etkisini; TMS 2 maliyet akışını; TMS 23 maliyetin oluşumunu; TMS 29 enflasyon etkisini; TFRS 3, TFRS 5 ve TFRS 16 özel durumları düzenler. VUK ise kıst amortisman, gün esası, özel maliyet bedeli itfası, peştemallık itfası ve enflasyon düzeltmesi ile ayrı bir vergisel ölçüm katmanı oluşturur; TDHP bu işlemlerin kayıt ve sınıflandırma düzenini belirler. Amortisman ve itfa, ekonomik faydanın dönemlere sistematik dağıtılmasının iki terminolojik uygulaması olmakla birlikte konu bu ilkeyle sınırlı değildir. Aynı varlık için TFRS/TMS ve VUK kapsamında farklı tutarların — hatta şerefiye örneğinde olduğu gibi birinde hiç itfa edilmezken diğerinde itfa edilmesi gibi kavramsal düzeyde zıt sonuçların — ortaya çıkması tek başına bir muhasebe hatası değil, farklı ölçüm ve raporlama amaçlarının doğal sonucudur.
Bu çerçevede, amortisman oranı bir sonuçtur; asıl muhasebe sorusu, bu sonucun hangi ekonomik varsayım, hangi ölçüm rejimi ve hangi raporlama amacı üzerinden üretildiğidir. Amortisman bu nedenle yalnızca bir gider dağıtma tekniği değil; varlığın ekonomik ömrünün, değerinin, tüketim biçiminin ve gelecekte yaratacağı faydanın muhasebe diliyle temsil edilmesidir. Yönetim muhasebesinin katkısı da bu temsili karar bağlamına taşımasıdır: defter değeri geçmişin hafızasıdır; ilgili maliyet geleceğin bilgisidir.
Yapay Zekâ Kullanım Beyanı
Bu çalışmanın hazırlanma ve revizyon sürecinde yapay zekâ tabanlı araçlardan literatür taraması, kavramsal fikirlerin değerlendirilmesi, metin organizasyonu ve dilsel iyileştirme amacıyla yararlanılmıştır. Yapay zekâ tarafından oluşturulan veya önerilen içeriklerin akademik doğruluğu, kaynak uygunluğu ve nihai kullanımı yazar tarafından değerlendirilmiş ve sorumluluk üstlenilmiştir. Yapay zekâ araçları çalışmanın bilimsel sorumluluğunu devralan bir yazar veya araştırmacı olarak kullanılmamıştır.
KAYNAKÇA
Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140. https://doi.org/10.1016/0749-5978(85)90049-4
Bhattacharyya, A. K. (2023). Management accounting. Nonlinear Insights Publication. https://books.google.com.et/books?id=3Ki8osgX90oC
Drury, C. (2018). Management and cost accounting (10th ed.). Cengage Learning. http://196.188.236.12:8080/jspui/bitstream/123456789/7842/1/Management%20and%20Cost%20Accounting%20by%20Colin%20Drury%20%28z-lib.org%29.pdf
Garrison, R. H., Noreen, E. W., & Brewer, P. C. (2021). Managerial accounting (17. baskı). McGraw-Hill Education.https://www.scribd.com/document/780759548/garrison-managerial-accounting-17e
Gelir İdaresi Başkanlığı. (2004, 28 Nisan). Vergi Usul Kanunu Genel Tebliği (Sıra No: 333). Resmî Gazete (Sayı: 25446). https://www.resmigazete.gov.tr/eskiler/2004/04/20040428.htm#2
Hanlon, M. (2005). The persistence and pricing of earnings, accruals, and cash flows when firms have large book-tax differences. The Accounting Review, 80(1), 137–166. https://doi.org/10.2308/accr.2005.80.1.137 https://www.jstor.org/stable/4093164
Hanlon, M., & Heitzman, S. (2010). A review of tax research. Journal of Accounting and Economics, 50(2–3), 127–178. https://doi.org/10.1016/j.jacceco.2010.09.002 https://www.sciencedirect.com/science/article/abs/pii/S0165410110000340
Horngren, C. T., Datar, S. M., & Rajan, M. V. (2021). Cost accounting: A managerial emphasis (17. baskı). Pearson.https://vera.staff.unri.ac.id/files/2015/11/Cost-Accounting-A-Managerial-Emphasis-by-Horngren-Datar-Rajan-14th-Global-Edition.pdf
International Accounting Standards Board. (2014). Clarification of acceptable methods of depreciation and amortisation (Amendments to IAS 16 and IAS 38). IFRS Foundation. https://www.ifrs.org
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2026a). Türkiye Muhasebe Standardı 16 (TMS 16): Maddi duran varlıklar. https://www.kgk.gov.tr/Portalv2Uploads/files/Duyurular/v2/TMS_TFRS_Setleri/2026/Mavi_Kitap/TMS/TMS%2016.pdf
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2026b). Türkiye Muhasebe Standardı 36 (TMS 36): Varlıklarda değer düşüklüğü. https://www.kgk.gov.tr/Portalv2Uploads/files/Duyurular/v2/TMS_TFRS_Setleri/2026/Mavi_Kitap/TMS/TMS%2036.pdf
Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu. (2026c). Türkiye Muhasebe Standartları / Türkiye Finansal Raporlama Standartları (TMS/TFRS) 2026 seti (Kırmızı kitap ve mavi kitap) [TMS 2, 8, 12, 16, 23, 29, 36, 38, 40, TFRS 3, 5, 16 standart metinlerini içerir]. https://www.kgk.gov.tr
Karabulut, A. O. (2024). Vergi Usul Kanunu şümulünün irdelenmesi. Vergi Raporu, (298), 7–20. https://vergiraporu.com.tr/upImage/org/1ab6b66.PDF
Lamb, M., Nobes, C., & Roberts, A. (1998). International variations in the connections between tax and financial reporting. Accounting and Business Research, 28(3), 173–188. https://doi.org/10.1080/00014788.1998.9729551 https://ideas.repec.org/a/taf/acctbr/v28y1998i3p173-188.html
Turan, Z., & Bayram, E. (2019). Finansal raporlama standartları ve uygulamaları bağlamında yeni hesap planı düzenlemeleri. İzmir Katip Çelebi Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 2(2), 151–160. https://dergipark.org.tr/tr/pub/ikacuiibfd/article/623569
Türkiye Büyük Millet Meclisi. (1961, 10–12 Ocak). Vergi Usul Kanunu (Kanun No. 213). Resmî Gazete (Sayı: 10703–10705). https://www.mevzuat.gov.tr/mevzuatmetin/1.4.213.pdf
